El asedio financiero de EE.UU. a Irán tiene un nuevo calendario
El secretario del Tesoro estadounidense, Bessent, desveló este jueves y la próxima semana un calendario escalonado de sanciones contra bancos vinculados a Irán, con operaciones ya activas en los Emiratos Árabes. La medida aprieta el cerco financiero a Teherán y pone a prueba la coordinación con los aliados.
El reloj ticka sobre las líneas financieras de Irán
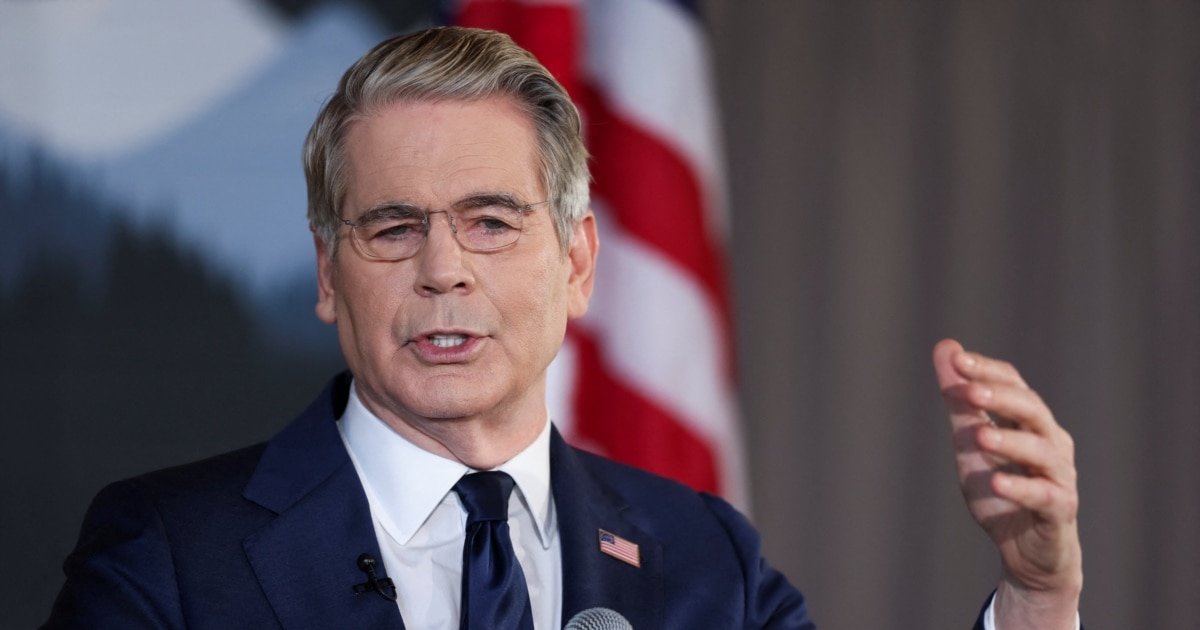
Scott Bessent no dejó mucho margen para la ambigüedad. Hablando desde la reunión de ministros de Finanzas del G20 en Asheville, Carolina del Norte, el secretario del Tesoro estadounidense trazó un calendario que parecía más un orden del día fiscal de un fiscal que correspondencia diplomática: anuncios de sanciones esta semana y la próxima, dirigidos a instituciones financieras vinculadas a Irán. Incluso le dijo a Larry Kudlow de Fox Business que todos deberían esperarlo, soltando la advertencia con la tranquilidad serena de quien ya había despejado los obstáculos legales y políticos.
La redacción fue deliberada. “Vamos a anunciar sanciones contra un banco probablemente esta semana, y luego contra otro la próxima”, dijo Bessent. “Todos deberían esperar eso”. El “probablemente” fue el único atenuante en lo demás una declaración firme, y pudo haber sido estratégico: dejar el margen justo para manejar las expectativas del mercado sin suavizar la amenaza.
Ese ritmo importa. Señala una administración que pasa de la señal a la ejecución, y da a los mercados y aliados menos tiempo para ajustarse, o para mirar hacia otro lado. Un despliegue escalonado obliga a recalibraciones constantes. Las instituciones no pueden esperar un recuento final; deben precificar el riesgo después de cada anuncio, y la incertidumbre misma se convierte en herramienta de presión.
El primer golpe ya cayó
Washington no ha permanecido inactivo mientras se cerraba el cronograma de anuncios. El 28 de mayo, el Departamento del Tesoro reveló que estaba cerrando una sucursal egipcia del Banque Misr en los Emiratos Árabes Unidos. La razón fue específica y severa: la sucursal había facilitado el acceso de Irán al sistema del dólar estadounidense, procesando aproximadamente 1 830 millones de dólares en transacciones para 103 empresas durante dos años, vinculadas probablemente a la red financiera informal de Irán conocida como sistema Hawala.
Esa cifra —1 830 millones de dólares— no es trivial. Representa un canal significativo a través del cual entidades iraníes podían mover dinero dentro y fuera del sistema bancario global, a pesar de las sanciones existentes. Para dar contexto, solo esa cantidad podría financiar una porción sustancial de las operaciones de proxy regionales de Irán o sostener el rial, que ha perdido casi la mitad de su valor frente al dólar desde principios de 2025. Cerrar una sola sucursal puede parecer un golpe quirúrgico, pero también envía un mensaje a cada banco corresponsal en el Golfo: el alcance es mayor de lo que piensan, y las sanciones por incumplimiento son inmediatas e innegociables.
Las implicaciones para los bancos egipcios fueron rápidas. Las acciones del Banque Misr cayeron con fuerza en El Cairo la mañana siguiente al anuncio, y otras instituciones financieras egipcias con exposición al Golfo comenzaron a revisar sus relaciones corresponsales. El caso también planteó una pregunta más amplia sobre el alcance extraterritorial de las sanciones estadounidenses: si una sucursal de un banco extranjero operando en un tercer país puede ser clausurada por Washington por transacciones que nunca tocaron suelo estadounidense. La respuesta, cada vez más, parece ser sí, siempre que el sistema del dólar estadounidense se haya utilizado en algún punto de la cadena de transacciones.
La respuesta de Irán fue predecible. El ministerio de Exteriores calificó la medida como una extensión de las operaciones militares iniciadas por Estados Unidos e Israel, y enmarcó el uso del dólar como herramienta de coerción económica contra Estados miembros soberanos de la ONU. La retórica diplomática se ha vuelto rutinaria en ambos bandos. Lo menos rutinario es la especificidad de la aplicación: nombrar volúmenes exactos de transacciones, identificar cuentas específicas de empresas y detallar los mecanismos de elusión. Ese enfoque granular sugiere que el Tesoro ha invertido intensamente en inteligencia financiera, y señala que los futuros objetivos enfrentarán el mismo nivel de escrutinio forense.
¿Quién sigue en la lista?
Bessent amplió el alcance de los blancos más allá de la banca tradicional. Dijo que las autoridades estadounidenses están rastreando activos del CGRI y podrían actuar contra compañías de arrendamiento aeronáutico y “todos los que hacen negocios con” el CGRI. Afirmó tener conocimiento de cuentas offshore en las Islas Vírgenes Británicas y fideicomisos que sostienen hasta 100 millones de dólares en propiedades a nivel global, y dijo que esos activos serían congelados.
La referencia a las Islas Vírgenes Británicas vale la pena. Ese territorio ha servido durante mucho tiempo como refugio de privacidad para el almacenamiento de patrimonio, y señalarlo públicamente como objetivo sugiere que Estados Unidos está dispuesto a presionar incluso a santuarios financieros tradicionales. Las Islas Vírgenes Británicas ha estado bajo escrutinio del FinCEN y del Tesoro durante años, pero esto marca un cambio de la presión regulatoria al ataque directo a activos. La administración parece confiada en que puede sostener esa presión sin desencadenar una crisis diplomática más amplia con jurisdicciones alineadas con Reino Unido.
El ángulo del arrendamiento aeronáutico es igualmente significativo. Irán ha buscado durante mucho tiempo adquirir aeronaves comerciales a través de arreglos de arrendamiento complejos que oscurecen la propiedad y eluden los controles de exportación. Atacar a compañías arrendatarias —muchas con sede en Irlanda, Chipre o los EAU— cortaría un canal logístico crítico. También eleva las apuestas para las instituciones financieras europeas, muchas de las cuales tienen carteras de arrendamiento sustanciales y ahora enfrentarán una elección entre mantener clientes vinculados a Irán o preservar su posición ante reguladores estadounidenses.
Las alianzas bajo tensión
Bessent insistió en que la campaña cuenta con el respaldo de la UE, el Banco Central Europeo, Reino Unido, los EAU y Bahrain. Esa coalición, de ser cierta, representa un frente amplio. Pero quedan varias preguntas bajo la unidad pública.
Los EAU son simultáneamente un socio de seguridad estadounidense y un centro financiero por donde históricamente ha fluido el comercio iraní a través de canales informales. Se estima que el 40 por ciento del comercio de Irán no sancionado con el Golfo pasa por puertos y zonas francas emiratíes. Forzar a los EAU a cerrar relaciones bancarias es una cosa; hacer cumplir el cumplimiento en todo el sector financiero es otra. El caso del Banque Misr muestra que Washington está dispuesto a actuar de forma unilateral cuando los aliados se mueven demasiado lento, y esa disposición puede erosionar la confianza con el tiempo. El sector financiero de Dubái se beneficia de la actividad conectada a Irán —no solo a través de banca directa, sino también a través de bienes raíces, retail y financiamiento comercial—. Las sanciones que ahoguen esos flujos generarán fricción interna en el gobierno de los EAU.
La UE y el BCE enfrentan una tensión similar. Sus bancos han operado durante mucho tiempo en Irán, y Estados Unidos los ha acusado repetidamente de eludir sanciones a través de vehículos de pago especializados diseñados para sortear la jurisdicción estadounidense. El SPV-2, sucesor del Vehículo Especial original, ha tenido dificultades para atraer volumen de transacciones significativo. Esta última ronda podría profundizar la coordinación transatlántica o exponer fracturas nuevas, particularmente si los bancos europeos se encuentran atrapados entre sanciones estadounidenses y sus propios intereses comerciales en Teherán.
Bahrain, a menudo el Estado del Golfo más compliant en sanciones, podría cargar un costo desproporcionado. Su sector bancario es más pequeño y más estrechamente alineado con la política estadounidense, dejando menos margen para amortiguar daños colaterales. La pregunta para Washington es si considera suficiente la conformidad de Bahrain o si espera que el reino asuma riesgos que podrían desestabilizar su sistema financiero.
El acuerdo hundido
Bessent atribuyó el fracaso del acuerdo provisional del 18 de junio a que el liderazgo de Irán no estaba listo para negociar. Su misión declarada es hacer que quieran un acuerdo. La secuencia de anuncios de sanciones —esta semana, la próxima— sugiere que la estrategia es presión primero, negociación segundo. La administración parece estar apostando a que el dolor financiero acumulativo desplazará el cálculo costo-beneficio dentro del establishment iraní.
Ese enfoque conlleva riesgos reales. El estrangulamiento económico puede endurecer la postura de un régimen en lugar de romperlo. Irán ha demostrado repetidamente que puede absorber el dolor cuando calcula que la supervivencia está en juego. La reimposición de sanciones de 2018 bajo Trump no produjo un nuevo acuerdo; produjo escalada, guerra de proxy regional y el eventual colapso de cualquier apertura diplomática que quedara. La pregunta ahora es si el ciclo actual difiere materialmente. La granularidad de la aplicación, la velocidad del despliegue y el targeteo explícito de la infraestructura económica del CGRI sugieren una estrategia más sofisticada que el instrumento tosco de las sanciones generalizadas. Pero la sofisticación no garantiza efectividad. Los funcionarios iraníes se han adaptado a sanciones antes: construyendo sistemas bancarios paralelos, expandiendo el comercio de trueque y profundizando los lazos con China y Rusia como canales alternativos.
La economía colateral
Hay efectos de segundo orden que el cronograma de Bessent no considera plenamente. Cuando Estados Unidos cierra un canal bancario, el capital no desaparece —migra—. Los comerciantes iraníes y las empresas afiliadas al CGRI redirigirán los flujos por corredores alternativos: bancos turcos con supervisión más laxa, puertos omaníes con conexiones establecidas, redes hawala pakistaníes y afganas que operan fuera del sistema del dólar por completo. Cada desviación aumenta los costos de transacción, que eventualmente se incorporan al precio de los bienes y combustibles que llegan a los consumidores iraníes y al aparato de seguridad del régimen.
Esos costos aumentados también crean oportunidades. Smugglers, intermediarios y banqueros sombra que puedan navegar el nuevo paisaje obtendrán ganancias de la disrupción. La demanda china de petróleo iraní con descuento, ya operativa en un estimado de 1.5 millones de barriles diarios, probablemente se intensifique a medida que Teherán busque compradores dispuestos a ignorar sanciones secundarias. El descuento de precio del crudo iraní podría ampliarse, ajustando la oferta en otros frentes y ejerciendo presión adicional al alza sobre los costos globales de combustible.
Los mercados de seguros y reaseguros del Golfo también sentirán el shock. El cierre de la sucursal del Banque Misr interrumpe relaciones de suscripción establecidas, y otras instituciones pueden mostrarse reacias a cubrir comercio que involucre entidades conectadas a Irán. Esa retirada de capacidad eleva el costo de hacer negocios en toda la región, no solo para firmas con vínculos iraníes directos.
Qué sigue
El impacto inmediato se sentirá en el sector bancario del Golfo. Las instituciones con cualquier exposición iraní reevaluarán sus relaciones corresponsales, particularmente en los EAU y Bahrain. Los 1 830 millones de dólares ya procesados a través de la sucursal del Banque Misr indican la escala de actividad que ahora está bajo escrutinio, y los equipos de cumplimiento en todo el Golfo probablemente ya estén revisando sus libros buscando patrones similares.
Los mercados petroleros observarán con atención. Cualquier disrupción a las rutas comerciales iraníes o canales financieros puede ajustar las expectativas de oferta global, particularmente si el Estrecho de Ormuz permanece como punto de ignición junto con la presión financiera. Una porción del gas natural licuado mundial transita por ese estrecho, y cualquier escalada ahí reverberaría mucho más allá de los mercados energéticos.
La promesa de Bessent de más anuncios esta semana y la próxima significa que el mercado no tendrá mucho tiempo para absorber cada movimiento. La administración parece estar apilando presión en tiempo real en lugar de anunciarla toda a la vez, una táctica que maximiza la incertidumbre para Teherán y mantiene a sus aliados en vilo. Los mercados odian la incertidumbre más que la mala noticia, y el despliegue escalonado asegura que la ansiedad se compounding con cada anuncio.
El próximo movimiento de Irán es la variable crítica. Si Teherán interpreta las sanciones como presión negociable, puede enviar señales a través de intermediarios en Omán o Qatar. Si las ve como una amenaza existencial, podría escalar regionalmente —atacando el envío, acelerando su programa nuclear, o dirigiendo proxies hacia activos estadounidenses en Medio Oriente—. Cualquiera de los dos escenarios reshapedría el cálculo de cada participante en el Golfo.
Una cosa es clara: la era de las señales incrementales de sanciones ha terminado. Las próximas semanas mostrarán si el asedio financiero puede cambiar realmente el comportamiento iraní, o si simplemente profundiza un enfrentamiento que ha durado décadas. La administración ha establecido un cronograma. La pregunta ahora es qué pasa cuando el reloj se acaba.