El iPhone plegable de Apple da a Samsung Display una clara ventaja sobre LG
El primer iPhone plegable Duo de Apple depende exclusivamente de Samsung Display para su pantalla, un cambio decisivo que amplía la brecha entre los dos gigantes coreanos del OLED y muestra lo que ocurre cuando Cupertino se une a la carrera de los plegables.
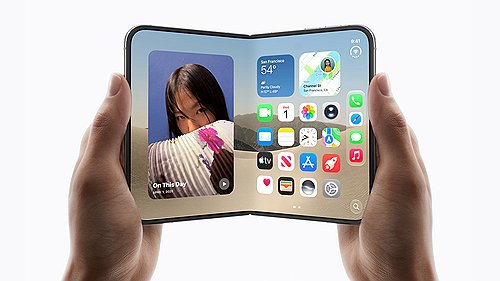
El juego de los plegables acaba de cambiar, y Samsung ya va领先
Apple presentó su primer teléfono plegable, el iPhone Duo, el 9 de septiembre en Apple Park. Lo que puede parecer una historia de lanzamiento de producto esconde algo más trascendental: un reordenamiento de la cadena de suministro de pantallas OLED que otorga a Samsung Display una ventaja estructural sobre su rival coreano LG Display y coloca a Samsung Electronics en una posición que no sostenía desde hace años.
El panel OLED plegable del iPhone Duo proviene exclusivamente de Samsung Display. Ese detalle importa mucho más que el dispositivo en sí.
Los iPhone 18 Pro y Pro Max no plegables de Apple utilizan paneles OLED tanto de Samsung Display como de LG Display, una configuración que refleja el modelo dual de proveedores que Apple ha cultivado para sus teléfonos insignia durante varios años. Pero el Duo, su primera incursión en el mercado de los teléfonos inteligentes plegables, es un proyecto exclusivo de Samsung Display. Apple eligió un solo proveedor para su factor de forma más ambicioso, y ese proveedor es la misma compañía que ya abastece a los dispositivos Galaxy Z Fold y Z Flip de Samsung Electronics.
Por qué esto va más allá de Corea
Los teléfonos inteligentes plegables representan una de las pocas fronteras de crecimiento que quedan en el sector móvil. La categoría sigue siendo nicho —aproximadamente entre el 10 % y el 12 % de los envíos globales de smartphones, según el trimestre—, pero crece más rápido que cualquier otro segmento. Cada dólar que Apple invierte en plegables arrastra miles de millones en demanda adicional de paneles OLED plegables, y quien los suministra captura un apalancamiento desproporcionado.
Samsung Display tiene ahora ese apalancamiento para Apple. LG Display no lo tiene: al menos, no aún.
Esto es notable porque LG Display ha estado persiguiendo agresivamente a Apple para el negocio de paneles plegables. La compañía ha invertido fuertemente en capacidad de producción de OLED plegable de próxima generación en su planta de Goyang, y sus ejecutivos han declarado públicamente que ganar los pedidos plegables de Apple es una prioridad estratégica. Perder esa licitación frente a Samsung Display es un revés que resonará durante el resto de la década, especialmente cuando Apple lance eventualmente variantes plegables más asequibles.
El impacto financiero ya es visible en las proyecciones de las casas de bolsa coreanas. Se espera que los ingresos del segundo semestre (T3-T4) de Samsung Display alcancen entre 17 y 18 trillones de wones coreanos, con una ganancia operativa de 2 a 3 trillones de wones —aproximadamente el doble de la estimación del primer semestre de 1,1 trillones de wones. Los números de LG Display cuentan una historia diferente: los ingresos deberían crecer alrededor de un 20 % en el segundo semestre hasta los 13,7 trillones de wones, y la ganancia operativa debería aumentar desde aproximadamente 39 000 millones de wones en el primer semestre hasta cerca de 90 000 millones de wones. Ambas compañías ven un alza significativa gracias al nuevo ciclo de productos de Apple. Pero la brecha entre ellas se ensancha.
Quién gana y quién pierde
Samsung Display gana de la forma más obvia: un contrato de fuente única para el primer teléfono plegable de Apple, sumado a su posición existente como proveedor principal de la propia línea plegable de Samsung Electronics. La empresa está, en efecto, aislándose del mismo cliente que también abastece.
LG Display también gana —por comparación. Los pedidos de paneles del iPhone 18 Pro son sustanciales, y se proyecta que los ingresos del segmento de OLED móvil de LG se disparen un 47 % en el segundo semestre, de 3,8 a 5,6 trillones de wones. Es una recuperación sólida tras un primer semestre en el que los márgenes de beneficio quedaron bajo presión por la inversión en capacidad y problemas de rendimiento. Pero es un botín menor que el contrato plegable, y conlleva un riesgo distinto: las asignaciones de paneles de LG no son exclusivas, lo que significa que Samsung Display podría recuperar volumen en cualquier momento del ciclo de suministro.
Samsung Electronics se sitúa en un término medio ambiguo. Su serie Galaxy Z se beneficia de un suministro garantizado de paneles de alto margen a través de su filial hermana, Samsung Display. Pero la llegada del iPhone Duo introduce una amenaza competitiva creíble en la categoría plegable que Samsung Electronics no había enfrentado antes a este nivel de prestigio de marca e integración de ecosistema. Apple no entra a los plegables para captar usuarios marginales —entra para redefinir la categoría. Los precios y las características del iPhone Duo aún no se han revelado en el material de origen, pero históricamente la primera entrada de Apple en cualquier nuevo factor de forma llega con una prima de precio importante y un enfoque en el pulido del diseño por encima de la innovación bruta. Eso también modifica la ecuación competitiva.
Qué sigue
El inmediato desenlace se jugará a través de los anuncios de la cadena de suministro en los próximos meses. La gama iPhone 18 de Apple entra en producción en volumen durante el tercer trimestre, con envíos de paneles que se intensifican hacia un pico en el cuarto trimestre —el patrón estacional habitual para cualquier nueva generación de iPhone. No se ha revelado la cronología de disponibilidad comercial del iPhone Duo, pero dado el ritmo habitual de lanzamientos de Apple, un lanzamiento a finales de 2026 es plausible.
La pregunta a largo plazo es si Apple alguna vez dividirá el abastecimiento de paneles plegables como lo hace con los OLED planos. La dirección de LG Display tiene todo el interés en creer que eso ocurrirá, y es probable que la compañía siga invirtiendo como si ese día llegara. Pero mientras no ocurra, Samsung Display ocupa una posición única en el ecosistema OLED: es simultáneamente el proveedor principal de las dos marcas coreanas de smartphones más grandes y el proveedor exclusivo de Apple para su categoría de producto nuevo más importante.
Ningún desk occidental ha conectado estos puntos aún. El encuadre del «efecto Apple» en los medios coreanos identifica correctamente la dinámica favorable para las ganancias de ambos fabricantes de pantallas, pero subestima lo que realmente está pasando: la estrategia plegable de Apple está consolidando silenciosamente el dominio de Samsung Display en el justo momento en que la industria necesita nuevos motores de crecimiento. Para LG Display, la oportunidad sigue siendo real, pero más estrecha. Para Samsung Electronics, la corona de los plegables permanece segura —por ahora.