苹果首款折叠iPhone让三星显示在LG面前优势尽显
苹果首款折叠iPhone Duo的屏幕独家由三星显示供应——这一决定性转变拉大了韩国两家OLED巨头之间的差距,也揭示了库比蒂诺入局折叠屏市场后所引发的连锁反应。
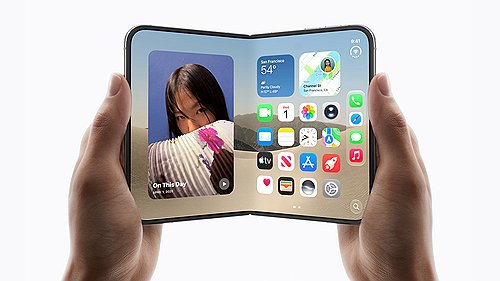
可折叠游戏已变——三星已领先一步
9月9日,苹果在库比蒂诺的苹果园发布了首款可折叠手机iPhone Duo。这看似只是一则新品发布新闻,背后却隐藏着更深远的影响:OLED显示面板供应链正在重塑,三星显示因此获得了相对于韩国对手LG显示的结构性优势,也让三星电子处于多年未见的有利态势。
iPhone Duo的可折叠OLED面板由三星显示独家供应。这一细节的重要性远超产品本身。
苹果的非折叠版iPhone 18 Pro和Pro Max同时使用三星显示和LG显示的面板——这与此前苹果为旗舰机型培养的 dual-supplier(双供应商)模式一脉相承。但Duo作为苹果进军可折叠智能手机市场的首款产品,仅由三星显示一家供货。苹果为其最具野心的新形态选择了单一供应商,而这家供应商同时也是三星电子Galaxy Z Fold和Z Flip设备的面板供应商。
影响远超韩国本土
可折叠智能手机是移动端少数仍存的增长前沿之一。这一品类目前仍是小众——根据季度不同,约占全球智能手机出货量的10%至12%——但增速超过任何其他细分领域。苹果在可折叠领域的每一分投入,都会拉动数十亿美元的可折叠OLED面板额外需求,而谁掌握了供应,谁就获得了超额的议价权。
现在,三星显示为苹果握住了这股议价权。LG显示则没有——至少目前还没有。
这一点之所以重要,是因为LG显示一直在积极争夺苹果可折叠面板的订单。该公司在龟尾工厂大幅投资下一代可折叠OLED产能,高管们也公开表示赢得苹果可折叠订单是其战略优先事项。将这笔订单输给三星显示,是一个将贯穿整个十年周期的挫折,尤其当苹果最终推出更 affordable 的可折叠机型时,这一影响会更加深远。
财务影响已在韩国券商的预测中显现。三星显示下半年(第三季度至第四季度)营收预计将达到17至18万亿韩元,营业利润2至3万亿韩元——约为上半年预测值1.1万亿韩元的两倍。LG显示的数字则截然不同:下半年营收预计增长约20%至13.7万亿韩元,营业利润从上半年的约390亿韩元攀升至约900亿韩元。两家公司都从苹果新品周期中获得可观的上行空间。但两者之间的差距正在扩大。
谁赢谁输
三星显示以最明显的方式取胜:独家获得苹果首款可折叠手机的面板合同,同时保持作为三星电子自身可折叠产品线主要供应商的地位。这家公司实际上正在将自身与它所供应的那家客户隔离开来——而这家客户恰恰也是它的竞争对手。
LG显示也从比较中获益。iPhone 18 Pro的面板订单规模可观,LG移动OLED部门下半年营收预计将从3.8万亿韩元跃升至5.6万亿韩元,增幅达47%。这在经历上半年利润因产能投资和良率爬坡压力而承压之后,是一次强劲的反弹。但这笔订单不如可折叠合同丰厚,且风险不同:LG的面板订单并非独占性安排,意味着在供应链周期中的任何时间点,三星显示都可能收回份额。
三星电子则处在一个微妙的中间地带。其Galaxy Z系列通过旗下三星显示获得了有保障的高利润率面板供应。但iPhone Duo的到来在可折叠品类中引入了一个前所未有的竞争威胁——这种来自品牌溢价和生态整合层面的对手,三星电子此前未曾经历过。苹果进军可折叠并非为了争夺边缘用户——它要重新定义这个品类。源材料尚未披露iPhone Duo的定价和功能细节,但按照惯例,苹果首次进入任何新形态时,往往以较高的价格溢价和注重设计打磨而非激进创新为特征。但这依然会改变竞争的算盘。
接下来会发生什么
短期内,答案将通过未来几个月的供应链披露逐步显现。iPhone 18系列将在第三季度进入量产,面板出货量向第四季度峰值攀升——这是任何一代新iPhone的标准季节性节奏。iPhone Duo的商业发售时间尚未公布,但基于苹果一贯的产品节奏,2026年底发布是合理的预期。
更长远的问题在于,苹果是否会像对待平面OLED那样,将可折叠面板的采购分散到多家供应商。LG显示的管理层有充分理由相信这一天终会到来,公司很可能将继续按此假设进行投资。但在这一天到来之前,三星显示在OLED生态系统中占据着一个独特的位置:它同时是韩国两大智能手机品牌的主要供应商,以及苹果最重要新品品类的独家面板供应商。
没有任何西方媒体将这几件事联系在一起。韩国媒体的"苹果效应"叙事正确指出了两家面板制造商的盈利上行趋势,却低估了正在发生的实质:苹果的可折叠战略正在行业亟需新增长引擎的时刻,悄无声息地巩固着三星显示的垄断地位。对LG显示而言,机会依然存在,但空间已收窄。对三星电子来说,可折叠市场的王冠目前依然稳固——暂时如此。