El aumento de precios del iPhone de Apple es menor de lo que podría ser
Apple está subiendo de nuevo los precios del iPhone, siguiendo la estela de Samsung y Google, pero el esperado repunte es modesto en comparación con aumentos anteriores. La verdadera historia es lo que Apple está absorbiendo frente a lo que transfiere —y si el resto de la industria seguirá el paso.
La cálcula silenciosa detrás del próximo aumento de precios de Apple
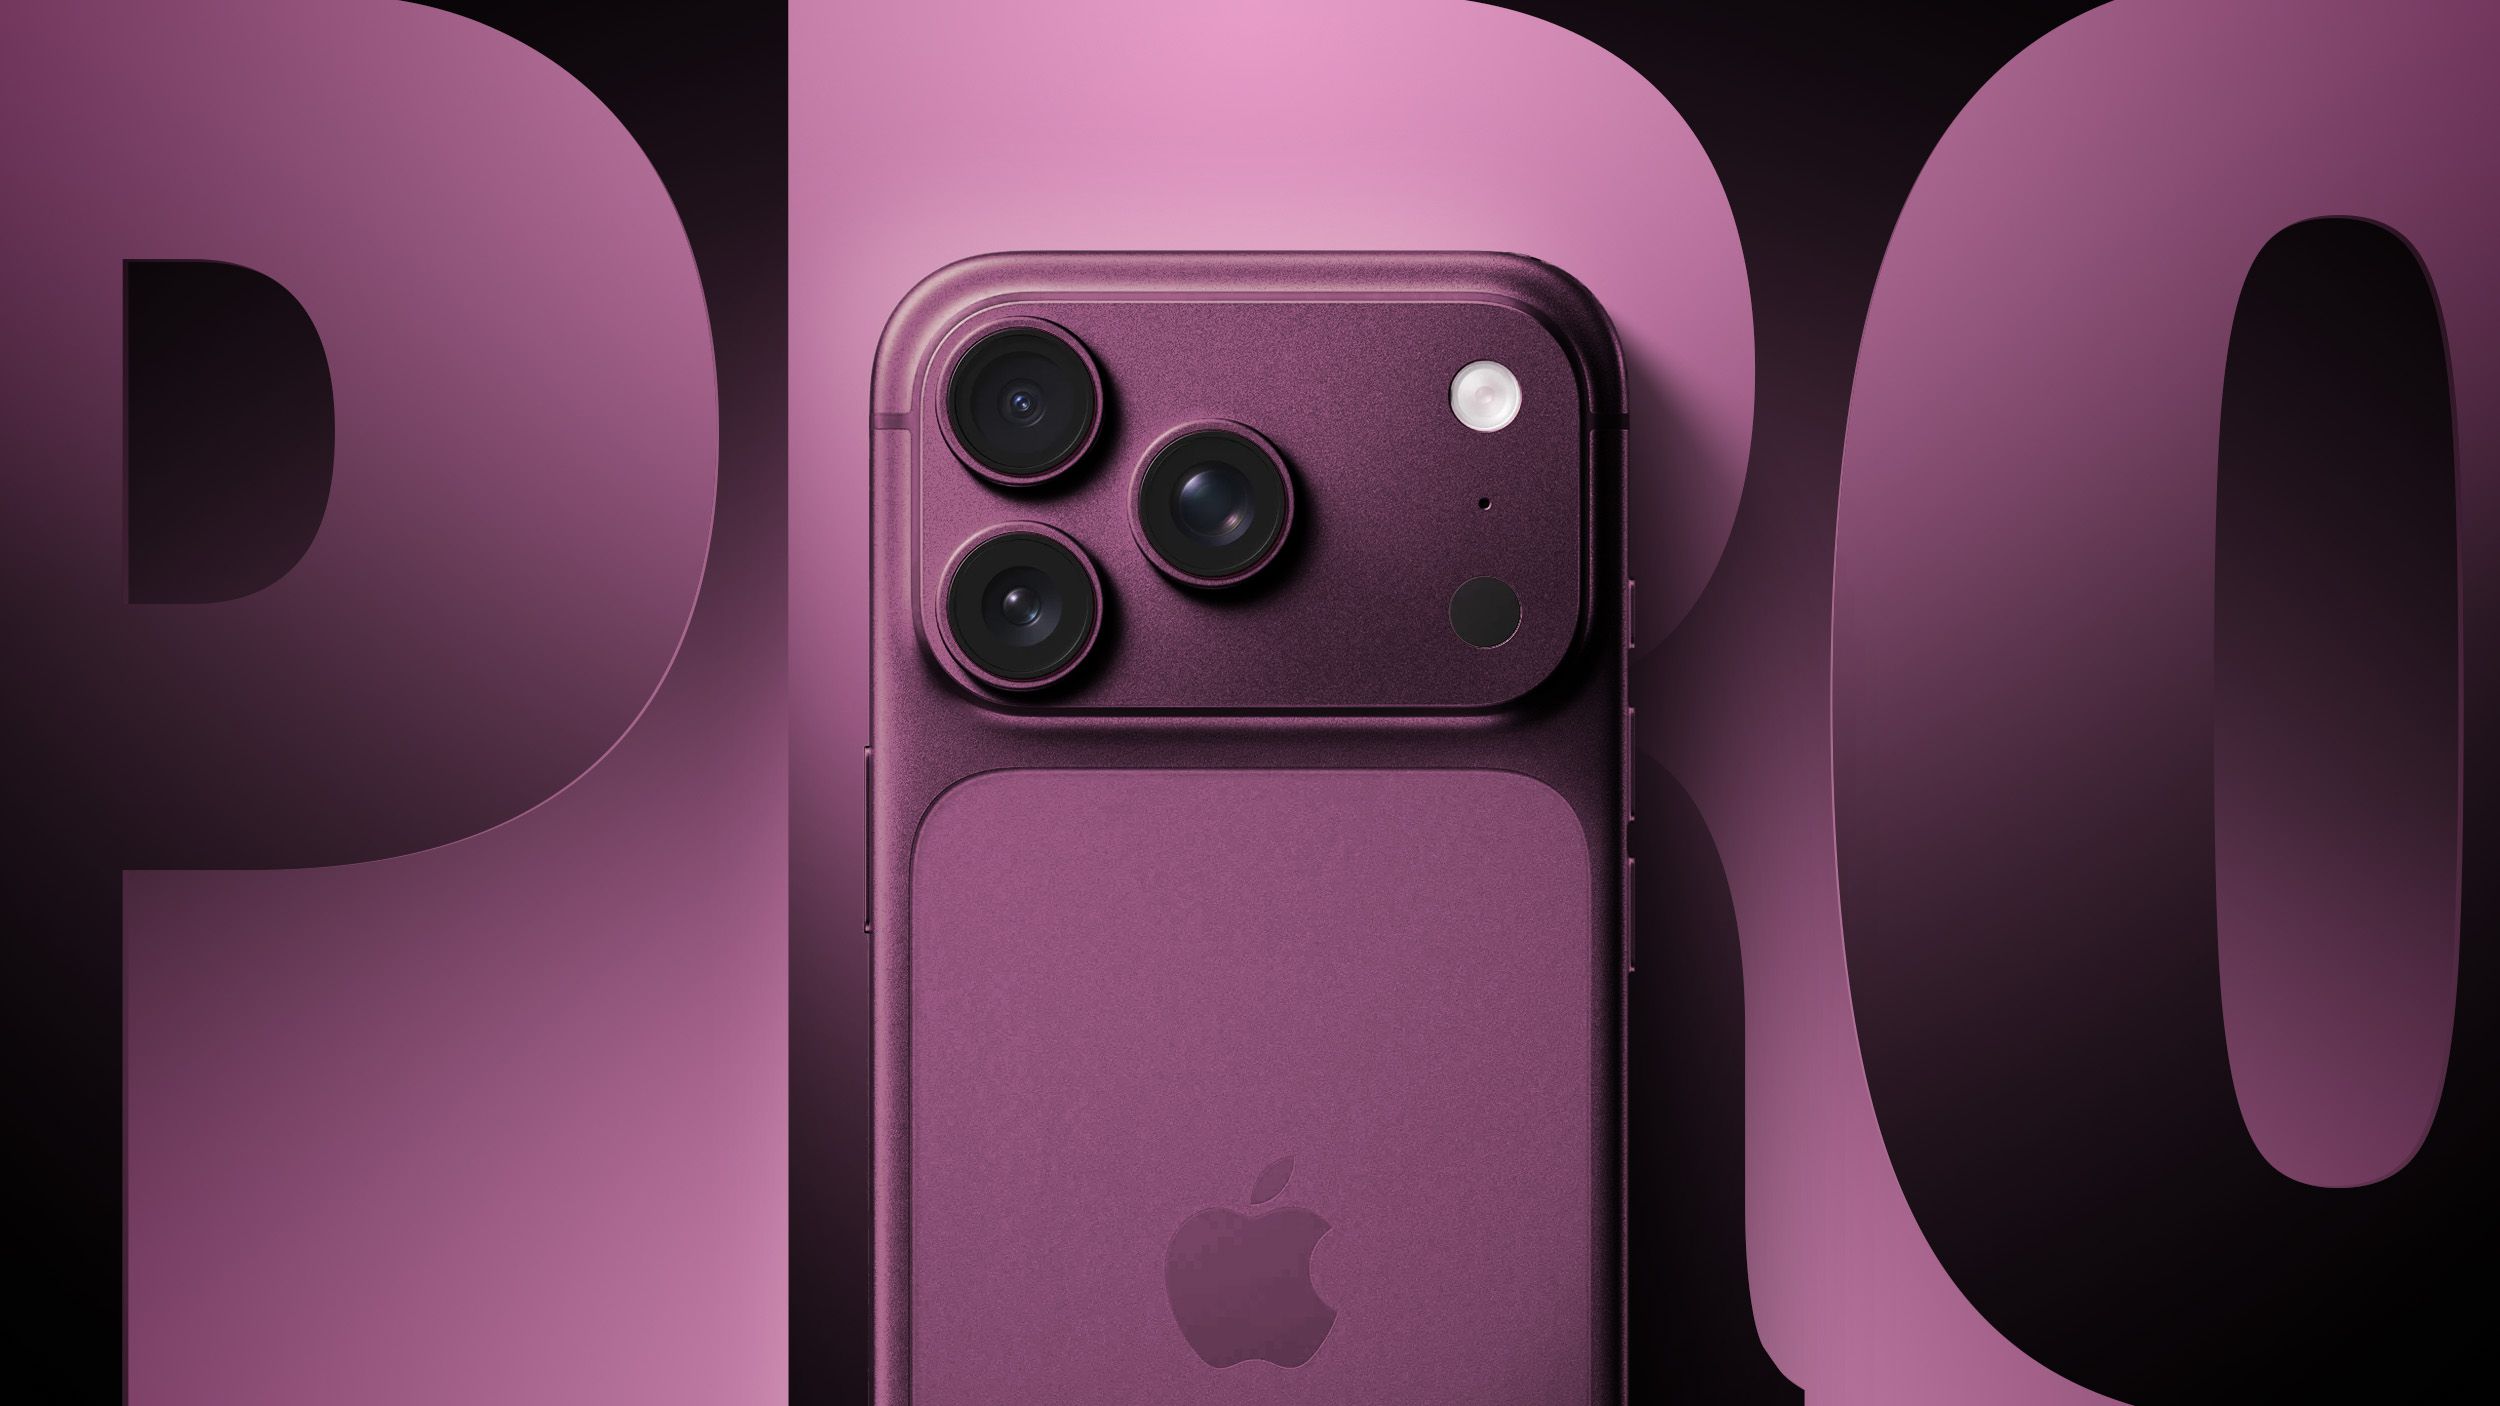
Apple se prepara para otra tanda de aumentos de precios en los iPhone, informa Mark Gurman de Bloomberg. Las cifras exactas aún no han llegado, pero la trayectoria es clara: espera un incremento de unos 100 dólares en el iPhone 18 Pro, subiéndolo de los 1.099 a los 1.199 dólares, un salto cercano al 9 por ciento.
Ese número importa menos que lo que deja sobre la mesa.
Hace dos meses, Apple elevó los precios de Macs y iPads en un promedio del 23 por ciento. La crisis de la cadena de suministro de memoria y chips que impulsó esos aumentos también está golpeando a los iPhone. Según la propia evaluación de Gurman, 100 dólares son un “incremento bastante moderado” dada la gravedad de la escasez. Apple está absorbiendo más del costo del que está trasladando a los compradores.
Ese autocontrol es estratégico. Y no se trata solo de mantener el choqueo de la etiqueta lejos.
Por qué el iPhone recibe un trato diferenciado
El iPhone lleva las márgenes de Apple —y su lealtad—. Un aumento de 100 dólares mantiene el dispositivo ampliamente alineado con los últimos movimientos de precios de Samsung y Google, evitando el tipo de latigazo que experimentaron los compradores de Mac y iPad. La base de clientes de Apple, particularmente en el segmento Pro, ha demostrado una disposición a pagar precios premium año tras año. Eso le da a la compañía espacio para absorber algo de dolor de la cadena de suministro antes de empujar más allá.
Pero el espacio tiene límites. Apple ya ha señalado presión en el margen bruto este trimestre. El mensaje es claro: los costos suben más rápido de lo que los ingresos pueden compensarlos, al menos por ahora.
El nuevo programa de suscripción Apple Upgrade añade otra capa. Al permitir a los compradores extender el mayor costo a través de pagos mensuales en lugar de pagar por adelantado, Apple suaviza el dolor inmediato de un aumento de precios. También desplaza la carga financiera hacia un modelo recurrente —más predecible para Apple, menos doloroso para los consumidores en el momento—. Ese es un cambio sutil pero significativo en cómo la compañía extrae valor de su base instalada.
Hay un efecto de segundo orden aquí que merece atención. Cuando Apple hace que las actualizaciones se sientan más baratas en base mensual, puede inadvertidamente comprimir el mercado de reventa secundaria y trueque. Los compradores que previamente guardaban dispositivos más viejos durante dos o tres años para justificar una actualización podrían ahora ver cambiar los números —si el próximo teléfono cuesta 1.199 dólares en lugar de 1.099, el valor residual de un iPhone de dos años se ve aún menos convincente—. Esto podría acelerar el embudo de suscripción, que es exactamente donde Apple quiere que estés.
La espiral de precios de HBM y NAND que está impulsando estos costos no es teórica. Los proveedores de módulos de memoria han estado reportando tiempos de entrega extendiéndose mucho más allá de las normas históricas, y el costo por gigabyte no se ha acercado a volver a bajar a pesar de una breve caída postpandemia en 2023. El boom de cargas de trabajo de IA ha redirigido efectivamente una parte significativa de la capacidad de memoria avanzada hacia aplicaciones de centro de datos, dejando que la electrónica de consumo compita por lo que queda —usualmente con prima—.
La señal de la industria
Samsung y Google ambas elevaron los precios de sus últimos smartphones en aproximadamente 100 dólares cuando enfrentaron las mismas escaseces de componentes. Apple no las está siguiendo ciegamente, pero las observa de cerca. Un movimiento sincronizado normalizaría precios más altos en todo el segmento premium y haría que los aumentos individuales fueran menos impactantes para los consumidores.
Si Apple se va ligeramente por debajo de esa marca de 100 dólares, podría crear presión hacia abajo sobre los rivales. Si iguala o excede, todo el mercado premium se desliza hacia arriba. De cualquier forma, el punto de referencia de 100 dólares se está convirtiendo en el estándar de facto de la industria para absorber costos de memoria y chips.
Esta es la nueva normalidad, no un ajuste temporal. Las restricciones de oferta de memoria no se resolverán rápidamente. Los controles de exportación de China sobre ciertas tierras raras y materiales semiconductores han cerrado la tubería. La capacidad de fundición para nodos avanzados permanece concentrada en un puñado de instalaciones. Nada de esto se revierte en un trimestre.
Además, la dinámica competitiva entre Samsung y Google merece escrutinio. Samsung fabrica su propia memoria y SoCs, lo que le da una ventaja estructural en protección de márgenes que Google —que compra de TSMC y otras fundiciones— no disfruta. Si el aumento de 100 dólares de Apple se queda corto de lo que Google necesita para mantener sus márgenes, el gigante de la búsqueda podría absorber más costo y sacrificar rentabilidad, o empujar más alto, ampliando la brecha de precios entre Pixel e iPhone dentro de una sola generación. Eso podría importar para las ambiciones de Google de reposicionar el Pixel como un teléfono serio con IA primero en un punto de precio competitivo.
Quién gana. Quién pierde.
Apple gana si puede retener clientes a precios más altos sin detonar una defección masiva a los flagship de Android. Eso es plausible pero no garantizado —los compradores de smartphone premium son más sensibles al precio de lo que Apple a veces asume, especialmente en mercados como Europa y India donde las ventolinas cambiarias hacen que los aumentos denominados en dólares se sientan más empinados—.
Samsung y Google ganan si Apple absorbe menos costo que ellos, forzando a Apple a elegir entre márgenes y cuota de mercado. También ganan si el autocontrol de Apple señala debilidad en lugar de estrategia.
Los consumidores pierden en precio. La pregunta es qué tan rápido se compuestos las pérdidas. Si cada fabricante importante sigue el ejemplo de Apple, el próximo ciclo de iPhone podría ver una segunda ronda de aumentos. Los programas de suscripción como Apple Upgrade hacen que eso sea más fácil de tragar mes a mes, pero el costo acumulado es mayor.
El perdedor emergente podría ser los smartphones de gama media. A medida que los modelos premium se desplazan hacia arriba, los fabricantes a menudo reducen la inversión en I+D desde el nivel medio, asumiendo que los consumidores o subirán o buscarán alternativas económicas. Pero en un mercado donde el poder adquisitivo ya está restringido en regiones clave, esa compresión podría dejar un segmento hueco con menos opciones viables —un escenario que beneficia a Apple más, ya que opera casi enteramente por encima del nivel medio—.
Qué sucede después
Gurman dice que Apple tiene espacio para subir más en el iPhone que en los Mac y iPads debido a la lealtad de marca y la brecha histórica relativamente más pequeña entre iPhone y precios de competidores. Esa evaluación vale la pena observar. Si el próximo aumento de precios aterriza en 150 dólares en lugar de 100, el marco moderado se derrumba.
Las ambiciones más amplias de hardware de Apple —AirPods con cámara, modelos de HomePod y Apple TV potenciados por IA, gafas inteligentes posicionadas como dispositivos de salud— están todas corriendo contra el mismo telón de fondo de viento de cabeza de suministro. Esos productos pueden enfrentar sus propias presiones de precios antes incluso de llegar a los estantes.
Por ahora, el aumento del iPhone es el canario. El pájaro aún no ha volado, pero la mina se está llenando de gas.
La implicación más amplia se extiende más allá de Cupertino. Cuando Apple desplaza el piso de precios de una categoría de producto, los competidores recalibran. Los proveedores extraen más. Los consumidores se adaptan —o se van—. El mercado de smartphone premium se está ajustando alrededor de una sola restricción: la memoria. Hasta que ese cuello de botella se despeje, cada jugador está caminando por un borde.
Apple se está moviendo con cuidado, y su disposición a absorber costo en lugar de detonar un choqueo de precios que dañe la marca es la decisión correcta a corto plazo. Pero la absorción tiene un techo. El modelo de suscripción compra tiempo, el bloqueo del ecosistema compra paciencia, y la marca compra un poco de gracia. Lo que no compra es permanencia. Cuando venga el próximo ciclo —y Apple ya ha señalado que el iPhone 18 puede introducir mayor almacenamiento base en puntos de precio más altos—, las matemáticas se ponen más duras, y la elección entre margen y volumen se vuelve más aguda. La pregunta no es si Apple pasará más costo. Es cuánto puede absorber antes de que la estrategia deje de parecer disciplina y empiece a parecer retraso.