El ataque hutí al petróleo saudí es una llamada de atención para el mercado
Un ataque hutí contra la instalación petrolera de Jizan, en Arabia Saudita, marca una peligrosa expansión geográfica de la guerra de Yemen. Con el tráfico en el estrecho de Ormuz en su nivel más bajo desde mayo, el petróleo se acerca a los 100 dólares, y las próximas escaladas podrían provenir de Teherán.
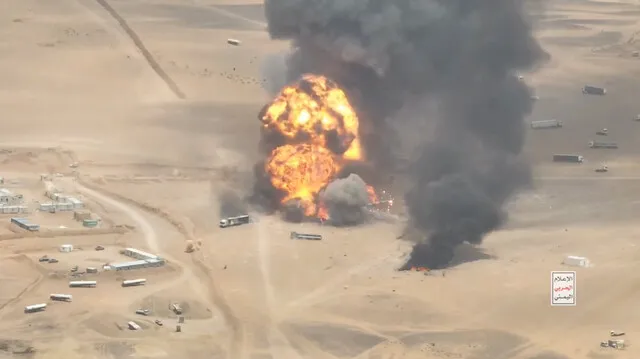
La huelga se adentró en tierra firme.
Durante meses, la guerra entre la coalición liderada por Arabia Saudita y los rebeldes hutíes se desarrolló principalmente a lo largo de la costa del Mar Rojo: en rutas marítimas, puertos y defensas aéreas. El patrón parecía contenido. Luego, el 7 de noviembre, las fuerzas hutíes atacaron la instalación petrolera de Jizan, en el suroeste de Arabia Saudita, parte de la red de infraestructura operada por el gigante estatal Aramco. Setenta y tres civiles resultaron heridos en ataques coordinados en Abha, Jizan y Najran ese mismo día, según el portavoz de la coalición, coronel Turki Al-Malki.
Bloomberg citó fuentes que afirmaban que los daños al complejo de Jizan no eran catastróficos. Eso importa para el suministro inmediato. Pero lo que también importa es el mensaje: el poder de fuego hutí ha llegado profundamente al territorio saudita, más allá de las regiones fronterizas donde se ha librado mayormente el conflicto.
La expansión geográfica de esta guerra es la historia más silenciosa detrás del repunte de los precios del petróleo. Los mercados reaccionan a los números: el crudo Brent tocó los 98,45 dólares el 8 de noviembre, su nivel más alto desde finales de julio. Pero el verdadero cambio está en el teatro de operaciones que se amplía.
El Estrecho de Hormuz es el peligro más ruidoso.
Mientras el ataque hutí capturaba los titulares, una escalada paralela se desarrollaba a 800 millas al noreste. El secretario del Consejo Supremo de Seguridad Nacional de Irán, Mossa Rezai, declaró el 6 de noviembre a la televisión estatal que las fuerzas iraníes habían realizado pruebas de lanzamiento de misiles antinavío contra un buque de guerra estadounidense estacionado en el Golfo de Omán, fuera del Estrecho de Hormuz. Advertía que Irán pronto declararía una «zona de control» formal que se extendería desde la línea de bloqueo determinada por Estados Unidos en el Golfo de Omán hasta las aguas del Golfo Pérsico cerca del propio Estrecho de Hormuz.
Los barcos que ingresaran a esa zona enfrentarían listas de sanciones. Irán está intentando replicar efectivamente la estrategia hutí —disrupción naval asimétrica— pero contra el punto de estrangulamiento petrolero más crítico del planeta.
Estados Unidos respondió el 5 de noviembre bombardeando tres petroleros iraníes en el Golfo Pérsico. La Casa Blanca insistió el 7 de noviembre en que Hormuz permanece abierta y bajo control estadounidense, que las áreas minadas han sido desalojadas y que el tráfico de petroleros hacia puertos no iraníes está aumentando. Los datos cuentan una historia diferente.
El rastreador de envíos Kepler reportó que solo siete petroleros pasaron por Hormuz el 7 de noviembre y ocho el 6 de noviembre: el promedio diario más bajo desde mayo. Ese no es un trend que se mueve con rapidez. Cuando el tráfico de petroleros a través de un estrecho que maneja aproximadamente el 20 por ciento del suministro mundial de petróleo comienza a disminuir, los mercados precifican la posibilidad antes de que la disrupción real del suministro llegue.
Las bolsas de Japón y Corea lo vieron primero.
Los medios financieros occidentales se centraron en la cotización de $98 del Brent. Pero Seúl y Tokio ya estaban conectando los puntos entre el Mar Rojo, el Golfo de Omán y el tráfico decreciente por Hormuz. El medio coreano Han Kyungil informó del ataque hutí y de la prueba de misiles iraní el mismo día, tratándolos como señales vinculadas en lugar de incidentes separados. Analistas energéticos japoneses de Phillips Nova destacaron el desaceleramiento de los petroleros como una señal temprana de una disrupción más amplia del suministro.
La razón es estructural. Japón y Corea del Sur importan la gran mayoría de su petróleo a través del Estrecho de Hormuz. Una disrupción allí no es un rumor de mercado: es una pregunta logística existencial. Sus reportes tratan la seguridad energética de Oriente Medio como un problema operativo en vivo, no como un trasfondo macroeconómico. Las redacciones occidentales, observando desde una distancia geográfica y económica más segura, tienden a reaccionar después de que la conexión se establece.
Esa brecha en la atención es en sí misma una señal. Si los ministerios de comercio japoneses y coreanos están probando silenciosamente rutas alternativas —a través del corredor del Océano Índico hacia el Mar Rojo, o incluso explorando compensaciones por oleoductos desde Oriente Medio hasta el Mar Arábigo—, entonces la cotización actual del mercado del Brent cerca de los 100 dólares podría estar subestimando el riesgo.
Quién gana, quién pierde.
Arabia Saudita pierde credibilidad. El reino ha pasado años construyendo capas defensivas contra ataques con drones y misiles hutíes. El golpe en Jizan demuestra que esas capas son penetrables en nodos económicos clave. La respuesta de Riad —prometiendo «todas las medidas operativas»— suena firme pero no compra nada en los mercados a futuro. Los inversionistas precifican la probabilidad de otro ataque dentro de días, no la retórica de la coalición.
Irán gana influencia sin disparar una salva completa. La prueba de misiles fue calificada como demostración. La declaración de zona de control aún no se ha formalizado. Pero el mero anuncio comprime los horarios de navegación, eleva las primas de seguros y ralentiza el throughput, todo sin cruzar el umbral que desencadenaría una respuesta militar directa de Estados Unidos. Es coerción por gradualismo.
Los hutíes ganan relevancia estratégica. Su capacidad para golpear dentro de Arabia Saudita y amenazar el transporte marítimo del Mar Rojo los eleva de milicia regional a actores que remodelan los flujos energéticos globales. Cada ataque exitoso refuerza su posición de negociación en cualquier acuerdo futuro sobre Yemen —uno que lleva años estancado.
Los consumidores en Asia pierden más. Corea del Sur y Japón ya operan con márgenes energéticos ajustados. Un precio sostenido del Brent por encima de los 100 dólares, por no hablar del escenario de 120 dólares por barril que Goldman Sachs señaló como posible si los ataques se intensifican, se traduciría directamente en costos industriales, precios de la electricidad y balances comerciales en toda la región.
Qué pasa a continuación.
El riesgo a corto plazo es aditivo: otro ataque hutí contra la infraestructura saudita, la formalización iraní de la zona de control de Hormuz, o un ataque estadounidense que escale más allá del ataque a petroleros del 5 de noviembre. Cualquiera de estos podría empujar el Brent hacia los 120 dólares, como proyectó Goldman Sachs.
El riesgo a mediano plazo es estructural. El conflicto ha dejado de ser una guerra regional para convertirse en una disrupción en múltiples frentes de las dos rutas de tránsito petrolero más críticas del mundo: el Mar Rojo y el Estrecho de Hormuz, simultáneamente. Eso no pasó hace seis meses. Está pasando ahora.
Los mercados están precificando el miedo a la disrupción. La pregunta es si precificarán la realidad con suficiente rapidez.
La advertencia de Goldman Sachs de 120 dólares no es alarmista. Es el número al cual las rutas de suministro alternativas —oleoductos, transferencias barco a barco, tiempos de navegación más largos alrededor de África— se vuelven económicamente viables para algunos transportistas e imposibles para otros. Ese es el umbral donde la inseguridad energética deja de ser un problema de precios y se convierte en un problema de racionamiento.
Aún no estamos ahí. Pero el ataque a Jizan y el punto muerto en Hormuz, reportados lado a lado en Seúl y Tokio, sugieren que la marcha hacia ese umbral ya ha comenzado.