Corea se desacopla del rally global: ventas extranjeras presionan al
El KOSPI surcoreano ha caído casi un 30% desde su máximo de junio, mientras EE. UU., Japón y Taiwán suben, impulsado por ventas netas extranjeras de 197 billones de wones y un ajuste estructural de liquidez que podría repercutir en los flujos de mercados emergentes.
La desconexión es real
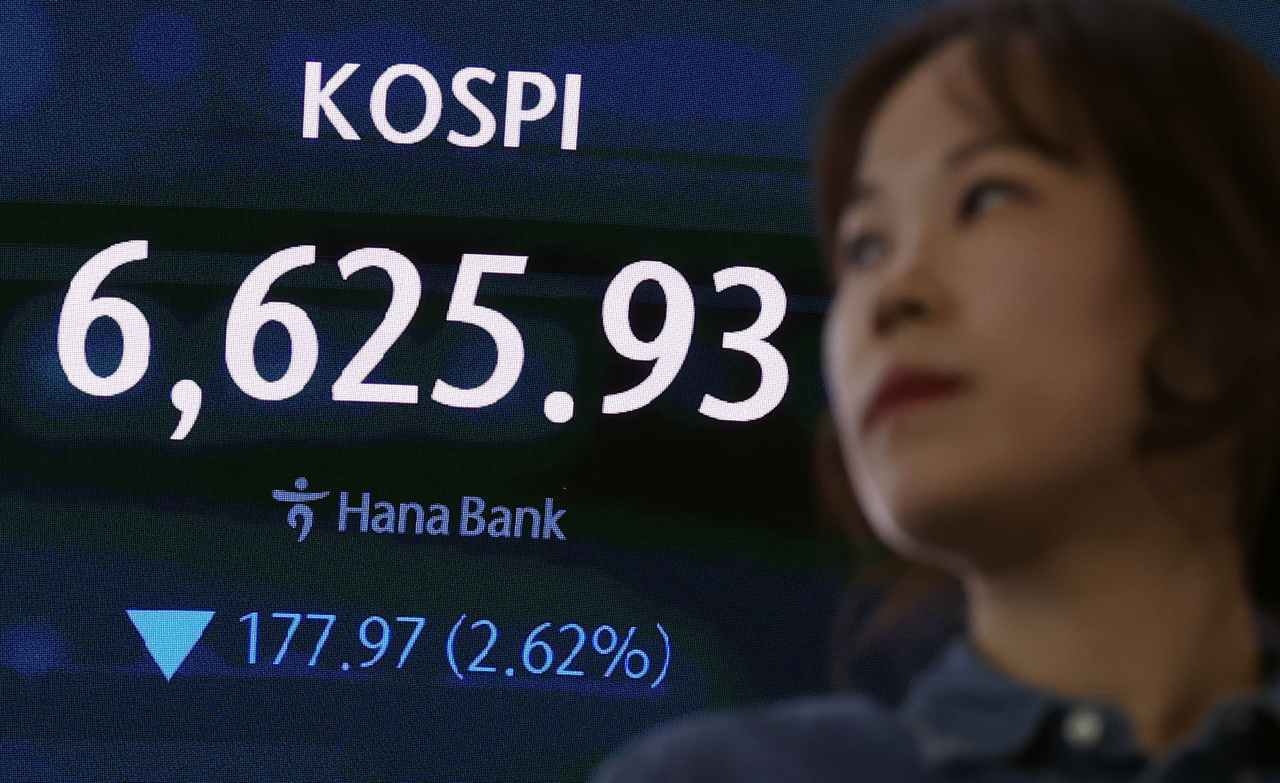
El índice de referencia surcoreano KOSPI cerró el 8 de octubre en 6.625,93 puntos, una caída del 2,62 % impulsada por ventas sincronizadas de inversores extranjeros e institucionales. La cifra en sí misma no resulta inusual para una sola sesión. Lo que importa es el contexto: el índice ha caído casi un 30 % desde su máximo de junio de 9.385,59, incluso mientras Estados Unidos, Japón y Taiwán, todos vecinos y socios comerciales, alcanzaban nuevos máximos históricos en el mismo período.
Desde el 22 de junio, el Nasdaq Composite subió un 5,24 %, alcanzando un récord de 27.599,79 puntos el 6 de octubre. El Nikkei 225 de Japón ganó un 0,35 %, recuperando el nivel de 70.000 puntos tras más de tres meses alejado de él. El GPCI de Taiwán se disparó un 4,33 % y también registró un máximo histórico de cierre. El KOSPI, mientras tanto, tocó brevemente los 5.000 puntos en julio antes de rebote hacia la zona de los 6.600, donde se ha mantenido estancado desde entonces.
Esta no es una historia de fundamentales débiles por sí sola. Samsung Electronics registró su primera utilidad operativa trimestral superior a los 100 billones de wones, un hito para cualquier empresa en cualquier lugar del mundo. La acción subió con fuerza en la primera mitad del año, pero el índice general no siguió el movimiento. Un triunfo corporativo solitario no puede sostener un mercado bursátil cuando el agua a su alrededor se agota.
Hacia dónde se fue el dinero
Los números son contundentes. De enero a octubre, los inversores extranjeros vendieron 197 billones de wones en acciones cotizadas en el KOSPI, aproximadamente 140.000 millones de dólares al tipo de cambio vigente. Eso es más del doble de la compra neta total de los inversores minoristas nacionales (96 billones de wones) y muy por encima de la contribución institucional (37 billones de wones) y de otros compradores corporativos (62 billones de wones).
La concentración es llamativa. Las ventas extranjeras en Samsung Electronics por sí solas alcanzaron los 85,5 billones de wones, mientras que SK Hynix sumó otros 86,1 billones de wones. Juntos, esos dos gigantes de los semiconductores absorbieron 171 billones de wones en salidas netas de capital extranjero, casi el 87 % del total de las ventas extranjeras en todo el mercado. Para tener perspectiva, esa concentración significa que los inversores extranjeros efectivamente despidieron sus posiciones en las dos empresas más importantes de Corea, probablemente asegurando ganancias tras una potente primera mitad del año.
La liquidez doméstica cuenta una historia igualmente cruda. Las cuentas de confianza —dinero depositado y a la espera de entrar en el mercado— ascienden a 100,4 billones de wones a fecha del 7 de octubre, frente a los 121,6 billones de wones de finales de junio. Se trata de un retiro de aproximadamente 21 billones de wones en capital de reserva, justo cuando el mercado más necesitaba un repostaje. «La liquidez que podría impulsar la actividad del índice se ha agotado en comparación con la primera mitad del año», afirmó Kim Dae-jun, investigador de Korea Investment & Securities. «Bajo estas condiciones, una recuperación brusca de las grandes capitalizaciones parece poco probable».
El patrón sugiere que los inversores minoristas nacionales, que habían acudido en masa a las acciones a principios de 2024 respaldados por el fuerte impulso del sector de los semiconductores, ahora están en modo supervivencia. Los datos operativos de la Bolsa de Corea muestran que los volúmenes de participación minorista cayeron un 18 % en septiembre en comparación con el mismo mes del año anterior, la contracción más pronunciada desde el inicio del desalojo por la pandemia. Con los saldos de las cuentas de confianza en descenso y el apetito minorista desvaneciéndose, el KOSPI ha perdido tanto sus vientos favorables institucionales como su piso minorista.
Por qué Corea, por qué ahora
Convergen varios factores, ninguno exclusivo de Corea, pero que en conjunto crean un efecto acumulativo.
Las condiciones macro globales se han endurecido. El rendimiento del bono del Tesoro de EE. UU. a 10 años superó el 5 % durante este período, y surgieron especulaciones sobre un desaceleración del ritmo del desarrollo de la inteligencia artificial, ambos vientos en contra para los activos de riesgo en todas partes. Sin embargo, otros mercados asiáticos absorbieron esos choques sin fracturarse. La diferencia radica en la estructura.
El mercado de capitales coreano tiene una exposición desproporcionada a los semiconductores, y los semiconductores son cíclicos por naturaleza. Cuando el rally de la primera mitad se agotó, no había una segunda oleada de dinero doméstico lista para entrar. Los inversores extranjeros, al detectar el cambio, salieron por la puerta grande. El resultado es un mercado que perdió a sus dos grandes ganadores y no encontró compradores de repuesto en ninguno de los dos bandos.
Taiwán comparte la dependencia de los semiconductores con Corea, pero el GPCI siguió escalando. La divergencia refleja probablemente bases de inversores y composiciones sectoriales distintas: el índice taiwanés tiene mayor exposición a empaquetado avanzado y fabricación por contrato a través de TSMC, mientras que la fuerte ponderación coreana en chips de memoria lo hace más vulnerable a los giros del ciclo y a la presión de toma de beneficios. Además, el mercado taiwanés se beneficia de una base más amplia de tenedores institucionales nacionales que absorbieron las ventas extranjeras sin desencadenar salidas en cascada.
Corea enfrenta una segunda ventolera estructural: la trayectoria de depreciación del won. La divisa coreana se debilitó frente al dólar hasta principios de octubre, alcanzando niveles que incentivaron aún más a los inversores extranjeros a repatriar capital en lugar de absorber riesgo cambiario adicional. Un won más débil no solo erosiona los rendimientos de los tenedores que cotizan en dólares, sino que también señala mayor incertidumbre macro que multiplica la presión de venta.
Efectos de segundo orden
Las implicaciones van mucho más allá de un índice rezagado. El sector de semiconductores de Corea sostiene segmentos críticos de las cadenas de suministro globales de electrónica, desde módulos de memoria hasta paneles de visualización. El bajo rendimiento bursátil sostenido puede traducirse en una reducción del gasto en capital, una inversión más lenta en I+D y una competitividad menguante frente a sus pares taiwaneses y estadounidenses.
La política industrial doméstica podría enfrentar una presión creciente. El gobierno coreano ha posicionado los semiconductores como una prioridad de seguridad nacional, con subsidios y apoyo regulatorio destinados a la ampliación de la construcción de fábricas. Pero cuando el mercado bursátil castiga a las mismas empresas que la política pretende fortalecer, los incentivos políticos cambian. Los legisladores ya han comenzado a cuestionar si el ritmo de la inversión en el exterior de las empresas coreanas de chips, especialmente hacia instalaciones de fabricación en EE. UU. y Japón, está drenando demasiado capital doméstico del sector del que dependen para ingresos fiscales y empleo.
Los flujos de fondos emergentes son otro canal de contagio. Corea del Sur sigue siendo uno de los componentes más grandes en la mayoría de los índices bursátiles de mercados emergentes, y los modelos sistemáticos de seguimiento de fondos reducen automáticamente las asignaciones cuando un componente rinde por debajo de sus pares durante períodos prolongados. El resultado es una venta mecánica que opera de forma independiente de los fundamentos empresariales, un ciclo de retroalimentación positiva que ya ha comenzado a deprimir valoraciones en un tramo más amplio de acciones coreanas más allá de los nombres de semiconductores.
Los inversores regionales están observando de cerca. Las instituciones japonesas que mantuvieron su exposición a las acciones coreanas durante el mínimo de junio ahora están reevaluando si la desconexión refleja una dislocación temporal o un realineamiento estructural de los flujos de capital hacia mercados con marcos de gobierno más sólidos y composiciones sectoriales más diversificadas.
Qué viene después
La variable crítica es el comportamiento del capital extranjero. «La dirección del KOSPI a partir de mediados de octubre dependerá de si los inversores extranjeros reanudan las compras netas», afirmó Lee Jun-young de Eugene Investment & Securities. «La escala de las ventas netas extranjeras desde principios de año supera en más del doble a la compra neta minorista».
La temporada de resultados institucionales del tercer trimestre está en curso, lo que determinará si emergen algún tipo de rallies a nivel sectorial. Las empresas que superen las expectativas podrían atraer compras tácticas, pero una recuperación amplia del índice requiere el tipo de entrada sostenida de capital extranjero que no se ha visto este año.
Un punto de inflexión significativo probablemente requeriría al menos una de tres condiciones: una reversión decisiva en los rendimientos de los bonos del Tesoro de EE. UU. que reduzca el costo de oportunidad de la exposición a mercados emergentes, una estabilización del won que elimine la sobrecarga cambiaria para los tenedores extranjeros, o una señal política explícita de Seúl indicando que el gobierno intervendrá para respaldar la liquidez del mercado doméstico. Ninguna se ha materializado de manera convincente hasta la fecha.
El KOSPI no está en caída libre. Se ha estabilizado en el rango de 6.600 a 7.000 puntos tras su mínimo de julio. Pero la estabilización no es recuperación, y la recuperación es improbable sin las entradas extranjeras que hasta ahora se han mantenido al margen. Hasta que regresen, el mercado coreano sigue siendo una isla en medio de una ola regional, y cuanto más persista la divergencia, más difícil resultará explicarla como una anomalía pasajera en lugar de un cambio estructural.