Ataques en Hormuz impulsan el Brent a $105 y reconfiguran rutas
Los ataques a petroleros en el Estrecho de Hormuz reviven los temores de suministro justo cuando los planes de liberación de reservas de la AIE estaban enfriando los mercados. Las refinerías coreanas y la inflación global sienten la presión.
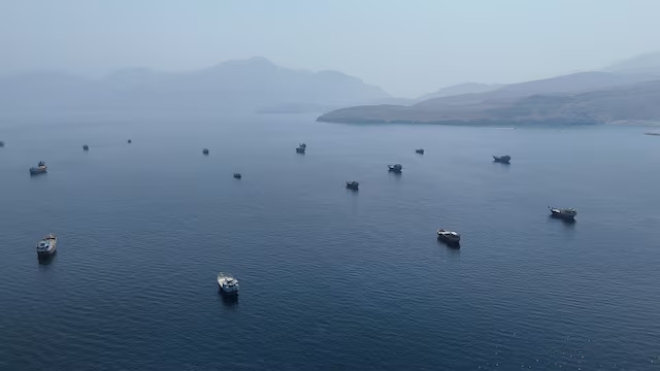
El Estrecho se Sigue Apresando
El crudo Brent alcanzó los 105,02 dólares por barril tras una nueva oleada de ataques en el estrecho de Hormuz, borrando las ganancias alivio ofrecidas por el anuncio de la Agencia Internacional de Energía del día anterior. El WTI siguió el paso, escalando hasta los 92,69 dólares. El mercado había comprado la historia de la AIE: consenso del G7 para liberar 100 millones de barriles de reservas estratégicas, plazos acelerados, todas las señales correctas. Cinco puntos porcentuales de alivio se desvanecieron en una sola sesión de negociación.
Lo que diferencia este repunte de la dramática habitual en Hormuz es la velocidad del revés y la profundidad de la ansiedad subyacente por el suministro. Entre el 28 de septiembre y el 2 de octubre se registraron doce ataques a buques cisterna en el estrecho, según inteligencia marítima naval estadounidense. Según datos de Kpler, el tráfico de buques a través de Hormuz cayó a su nivel más bajo desde finales de julio. Los ataques no bloquean el canal de forma absoluta —los buques siguen moviéndose— pero están haciendo el tránsito caro e impredecible de una manera que a los mercados no les gusta.
El cambio psicológico es, en certo modo, más consequential que la disrupción física. Los operadores que apenas semanas atrás se habían mantenido al margen ante el riesgo geopolítico ahora se apresuran a reconstruir sus coberturas. Las opciones put sobre el Brent se han empinado a lo largo de la curva, y el coste del seguro para los buques cisterna que transitan por el estrecho ha alcanzado niveles no vistos desde la crisis de tensión de principios de 2024. Cada ataque envía una onda expansiva por los mercados de futuros que se extiende mucho más allá de la pregunta inmediata del suministro.
Dónde Golpea Primero la Presión
La fractura económica inmediata transcurre por el refinamiento coreano. Las tres grandes refinerías de Corea del Sur —S-Oil, GS Caltex y SK Innovation— procesan grandes volúmenes de crudo medio oriental que transita por Hormuz. Cuando el estrecho se cierra, los márgenes de refinación se comprimen no porque la demanda caiga, sino porque los costes de entrada saltan más rápido de lo que los precios de los productos pueden ajustarse. Los refineristas coreanos compran materias primas vinculadas al Brent y las venden en los mercados regionales de gasóleo y combustible de aviación que ya tienen poca capacidad de reserva. Un entorno de 105 dólares por barril de Brent deja poco margen de maniobra.
El movimiento del won coreano añade otra capa. Un dólar más fuerte, impulsado por los costes de importación energética, puede debilitar el won, lo que encarece cada barril en términos de moneda local incluso antes de que el crudo llegue al muelle. Las mesas energéticas coreanas observan esta dinámica con atención, por delante de los boletines occidentales que tienden a centrarse en el precio sin conectarlo con la compresión de los márgenes de refinación en la cadena de abajo.
Los márgenes de refinación de Corea del Sur para el crudo de origen medio oriental ya se han contraído aproximadamente un 18 por ciento desde el inicio del trimestre, según datos de Argus Media. Esa erosión estaba en marcha antes de la última tanda de ataques, pero la escalada en Hormuz ha convertido un sangrado lento en una crisis aguda. Los refineristas ahora están reduciendo los ritmos de proceso en las unidades más antiguas y menos eficientes, un tipo de decisión que señala tensión estructural en lugar de ajuste cíclico. Algunos analistas proyectan que, si el Brent se mantiene por encima de los 100 dólares durante más de un mes, al menos una gran refinería coreana podría anunciar una parada técnica no planificada simplemente para limitar pérdidas.
Por Qué la AIE No Puede Correr Más Que Esto
El plan de liberación de reservas de la AIE siempre fue parcial. La organización señaló una aceleración del compromiso de 100 millones de barriles, pero esa cifra solo es una fracción de los aproximadamente 400 millones de barriles que la propia AIE propuso liberar en marzo. La mayor parte de esa propuesta anterior ya había sido absorbida por los precios. El mercado había precificado una parte del colchón de suministro y luego el resto cuando la coordinación del G7 pareció concreta. Lo anterior a la escalada en Hormuz era esencialmente una línea plana.
Las reservas estratégicas son un amortiguador, no un sustituto del suministro que fluye. Pueden suavizar un repunte durante semanas o meses. Pero no pueden replicar el flujo diario continuo de 17 a 20 millones de barriles de petróleo que tradicionalmente atraviesan el estrecho de Hormuz —aproximadamente una quinta parte del consumo mundial—. Hasta que las rutas alternativas de exportación alcancen una escala significativa, algo que los analistas de ANZ señalan que aún está lejos de ocurrir, las reservas funcionan como un amortiguador temporal de capacidad finita.
También existe un problema de coordinación que la AIE no ha resuelto del todo. Estados Unidos ha señalado su disposición a liberar desde su Reserva Estratégica de Petróleo, pero los miembros europeos y asiáticos de la AIE han sido más lentos para igualar el ritmo. Japón, el tercer mayor importador de petróleo del mundo, aún no ha anunciado un volumen concreto para su última ventana de liberación. Esa vacilación importa porque es en Asia donde el déficit físico va a morder con más fuerza: la región consume aproximadamente 45 millones de barriles diarios e importa la gran mayoría de ellos a través del mismo estrecho que está bajo ataque.
El Cálculo del Transporte Marítimo Ha Cambiado
Un detalle revelador de la última ronda de ataques es cómo están respondiendo los productores. Han Jeong-won, analista de materias primas del Australia and New Zealand Banking Group, señaló que, a diferencia de episodios anteriores en los que los ataques a buques cisterna provocaban una retirada inmediata de los envíos del Golfo, los productores actuales están absorbiendo el riesgo de daño al casco en lugar de desviar la carga. La razón es estructural: no existe un corredor alternativo creíble a gran escala. El oleoducto Este-Oeste que va desde Arabia Saudí hasta el Mar Rojo transporta una fracción de lo que fluye por Hormuz. Los oleoductos de Irak funcionan cerca de su capacidad. Emiratos Árabes Unidos tiene algo de flexibilidad de ruteo. Nada de esto se acerca a reemplazar lo que transporta el estrecho.
Eso significa que cada ataque no es solo un riesgo headline: es una reducción directa del suministro efectivo. Los buques cisterna enrutan por vías alternativas, las primas de seguros suben, los plazos de entrega se alargan. El mercado físico absorbe el coste antes de que el mercado financiero lo reproprecifique por completo.
La dimensión del seguro merece atención particular. Las primas de riesgo de guerra para el Golfo Pérsico han escalado hasta niveles que hacen que algunos charteristas reconsideren la operación de forma general. Según se informa, los sindicatos de Lloyd’s están endureciendo las condiciones de las nuevas pólizas, y el plazo de espera para el pago de siniestros se ha alargado. Eso crea un círculo de retroalimentación: unos costes de seguro más altos ralentizan la actividad del transporte marítimo, lo que reduce el flujo, lo que tensa aún más el mercado físico, lo que empuja los precios al alza, lo que justifica primas de seguro aún más elevadas.
Un Huracán Añade Ruido
Mientras Hormuz se estrechaba, una tormenta que se dirige hacia el Golfo de México de EE. UU. obligó a algunos productores offshore a cerrar producción y a refinerías a prepararse para disrupciones. La superposición es notable. El Golfo de México estadounidense representa una cuota significativa de las exportaciones globales de productos refinados —gasóleo, gasolina, combustible de aviación—, y cualquier cierre sostenido ahí reduce el suministro alternativo que normalmente alivia las disrupciones en Medio Oriente. Dos puntos de estrés en dos cuencas distintas, ocurriendo al mismo tiempo, es exactamente el patrón que mantiene despiertas a las mesas de negociación.
El incidente del Golfo de México está impulsado por el clima y es probable que sea transitorio, pero su cronología amplifica la historia de Hormuz. Cuando se suponía que las liberaciones de reservas de la AIE proporcionarían una red de seguridad, la disrupción simultánea en el Golfo de EE. UU. significa que ese colchón se está agotando por ambos extremos. Analistas de Goldman Sachs estiman que el efecto combinado de la reducción de la producción del Golfo y la fricción en el transporte vinculada a Hormuz podría restar 1,2 millones de barriles diarios al suministro global disponible en las próximas semanas, una cifra que supera el volumen de liberación de reservas anunciado por la AIE para el mismo periodo.
Efectos de Segunda Orden Ya Emergen
Las ondas expansivas se extienden mucho más allá de los mercados del petróleo. Los precios del gas natural en el noreste de Asia han subido levemente a medida que los refineristas consideran cambiar la materia prima por alternativas de crudo más ligero que compiten con la generación eléctrica alimentada por GNL. Las aerolíneas están cerrando contratos de cobertura de combustible con primas que rivales los niveles de finales de 2022. Las compañías de transporte por carretera en Estados Unidos, que ya operan con márgenes ajustados, están trasladando recargos por combustible a los cargadores por primera vez en seis meses.
Los mercados de divisas también están reaccionando. El rial iraní se fortaleció levemente ante especulaciones de que los ingresos energéticos se mantendrían, mientras que la lira turca sintió presión por la perspectiva de la factura de importaciones. En Europa, los consumidores industriales que enfrentan presiones duales por los costes del gas y el gasóleo están valorando si reducir la producción antes del invierno.
Quién Gana, Quién Pierde, Qué Viene Después
Los refineristas en Asia dependiente de importaciones pierden primero. La presión sobre los márgenes se compuesta cuando la materia prima dispara y los mercados de productos terminados se esfuerzan por traspasar los costes rápidamente. Los consumidores en Europa y Asia enfrentarán precios más altos en las bombas en semanas, no en meses. Las aerolíneas y navieras que cubren a más largo plazo sienten el dolor después, pero con mayor intensidad. Los productores con output interno de bajo coste —shale en Permian, offshore Brasil, campos tardíos del Mar del Norte— ganan palancamiento relativo a medida que el suministro dependiente de Hormuz se premia con mayor factor de riesgo.
Las próximas semanas pondrán a prueba si las liberaciones de reservas de la AIE realmente mueven el mercado físico o solo el sentimiento que lo rodea. Si los ataques a buques cisterna continúan al ritmo actual, incluso las inyecciones parciales de reservas parecerán vendajes sobre una herida abierta. Si el tráfico a través de Hormuz se estabiliza, el nivel de 105 dólares podría resultar ser un techo en lugar de un suelo.
Una cosa es clara: el mercado está aprendiendo de nuevo que las reservas estratégicas y las garantías diplomáticas son débiles sustitutos de un estrecho abierto. Los 100 millones de barriles que la AIE ha prometido representan aproximadamente ocho días de consumo mundial: un colchón significativo, pero uno que se agota más rápido de lo que los procesos políticos pueden reponerlo. Hasta que la geometría fundamental de los flujos petroleros globales cambie, lo cual está lejos de ocurrir, cada incidente en el estrecho de Hormuz cargará con el mismo peso desproporcionado que ha llevado durante décadas.