霍尔木兹袭击推动布伦特原油突破105美元 重塑全球能源路线
霍尔木兹海峡油轮袭击正重燃供应担忧,国际能源署释放储备的计划原本正在安抚市场。韩国炼油企业和全球通胀正承受压力。
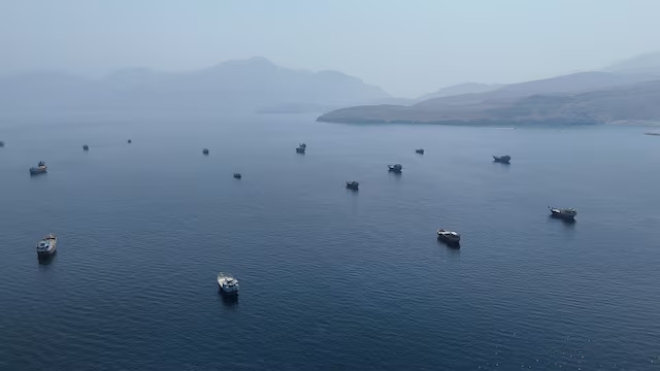
霍尔木兹海峡再度收紧
布伦特原油在霍尔木兹海峡重新遭到袭击的背景下升至每桶105.02美元,抹去了国际能源署(IEA)前一天公告所带来的缓解涨幅。WTI原油紧随其后,攀升至92.69美元。市场此前一直在买入IEA的故事——七国集团就释放1亿桶战略储备达成共识、时间表加快、一切信号都指向利好。五个百分点的缓解幅度在一个交易日之内烟消云散。
此番飙升之所以与往常的霍尔木兹戏剧性事件不同,在于反转的速度以及潜在供应焦虑的深度。据美国海军海上情报数据,9月28日至10月2日之间,海峡共记录到12起针对油轮的袭击。Kpler数据显示,通过霍尔木兹海峡的船舶交通量已降至7月下旬以来的最低水平。袭击并未完全封锁航道——船只仍在通行——但它们正以市场极为反感的方式,使通行变得昂贵且不可预测。
心理层面的转变 arguably 比物理中断更为重要。几周前还在地缘政治风险上持仓归零的交易员,如今正仓促重建对冲头寸。布伦特原油看跌期权的价格沿整条期限曲线大幅走阔,穿越海峡的油轮保险成本已攀升至2024年初紧张局势高峰期以来的最高水平。每一次袭击都在期货市场上掀起涟漪,影响远超即时供应问题本身。
压力首先冲击何处
当期的经济断裂带贯穿韩国炼油业。韩国三大炼油厂——S-Oil、GS加德士和SK创新——加工大量经霍尔木兹海峡转运的中东原油。当海峡收紧时,裂解价差遭受挤压并非因为需求下降,而是因为原料成本涨幅快于产品价格调整。韩国炼厂买入与布伦特挂钩的原料,然后在备用产能已十分紧张的地区柴油和航空煤油市场上销售。105美元的布伦特油价环境下几乎没有什么操作空间。
韩元的走势增添了另一个层面。因能源进口成本推动的美元走强可能削弱韩元,而这使得每桶原油在进入当地货币计价时就已经更加昂贵,远在原油抵达码头之前。韩国能源交易台正密切关注这一动态,而西方通讯社的报道往往只聚焦于价格数字,却未将其与下游炼油利润率受挤压的局面联系起来。
据Argus Media数据,韩国针对中东来源原油的炼油利润自本季度初以来已收缩约18%。这种侵蚀在最新一轮袭击之前便已开始,但霍尔木兹局势升级已将缓慢失血转化为急性危机。炼厂如今正在削减老旧、低效装置的生产负荷——这类决定往往标志着结构性压力而非周期性调整。有分析师预测,若布伦特原油在100美元上方持续超过一个月,至少有一家大型韩国炼厂可能宣布非计划性停工检修,以减少损失。
IEA无法跑赢这一局
IEA的储备释放计划始终只是杯水车薪。国际能源署信号表明将加速1亿桶的承诺,但该数字仅是其3月提议释放的约4亿桶中的一小部分。早些时候的大部分提案早已被市场定价吸收。市场先定价了供应缓冲的一部分,又在七国集团协调显得切实可行的时候定价了其余部分。在霍尔木兹升级之前,市场实质上走的是横盘。
战略储备是缓冲垫,而非流动供应的替代品。它们可以压制 Spike 数周乃至数月,但无法复制历史上每天通过霍尔木兹海峡的1700万至2000万桶石油的持续吞吐——这约占全球消费量的五分之一。分析人士指出,替代出口路线远未达到规模化水平,储备仅能在有限容量内发挥临时减震器的作用。
此外还有一个IEA尚未完全解决的协调问题。美国已表态愿从战略石油储备中释放,但欧洲和亚洲的IEA成员国在步伐上更为迟缓。作为世界第三大石油进口国的日本,迄今尚未宣布其最新释放窗口的具体数量。这种迟疑至关重要,因为亚洲将是实体赤字打击最严重的地区——该地区日均消费约4500万桶,其中绝大部分正是经由这条正遭袭的海峡进口。
航运的逻辑已经改变
最新一轮袭击中的一个关键细节在于生产方的应对方式。澳大利亚和新西兰银行集团(ANZ)的大宗商品分析师Han Jeong-won指出,与以往油轮遇袭即导致海湾运输立即收缩的情况不同,当前生产商选择自行承担船体受损风险,而非改道货物。原因在于结构性问题:目前不存在可替代的大规模走廊。沙特通往红海的东西向管道运力仅为霍尔木兹流量的一小部分。伊拉克的管道接近满负荷运行。阿联酋有一定的路由灵活性,但无任何一条能接近替代海峡所承载的运量。
这意味着每一次袭击都不只是一条头条新闻风险——而是直接减少了有效供应。油轮被迫改道、保险溢价飙升、交货周期拉长。实体市场在金融市场完全重新定价之前便已承担了成本。
保险维度尤其值得关注。波斯湾战争风险保费已攀升至令部分租船人重新考虑是否通航的水平。据悉劳合社辛迪加正在收紧新保单的条款,理赔等待期也已延长。这形成了一个反馈循环:更高的保险成本减缓航运活动,降低吞吐量,进一步收紧实体市场,推高价格,进而为更高的保险成本提供理由。
飓风增添噪音
就在霍尔木兹持续收紧之际,一场正逼近美国墨西哥湾的风暴迫使部分海上生产商关闭产量,炼油厂也为可能的中断做好准备。两者的重叠不容忽视。美国墨西哥湾占全球成品油出口的重要份额——包括柴油、汽油和航煤——任何持续停产都将缩窄通常用于缓解中东中断的替代供应。两个不同盆地同时在两条压力点上承压,正是让交易台彻夜难眠的典型模式。
墨西哥湾事件由天气驱动,可能只是暂时性的,但其时机放大了霍尔木兹叙事。当IEA储备释放本应充当安全网时,美国墨西哥湾的同时中断意味着这一缓冲正从两端同时被消耗。高盛分析师估计,海湾产量下降与霍尔木兹相关航运摩擦的叠加效应,可能在未来数周内从全球供应中减去120万桶/日——这一数字超过了IEA同期宣布的储备释放量。
次生影响已浮现
涟漪效应已延伸至原油市场之外。东北亚的天然气价格上涨,因为炼厂考虑切换至可与LNG发电争抢 lighter 原油替代品的进料。航空公司正以堪比2022年末的水平锁定燃料对冲合约。美国卡车公司本就利润微薄,首次时隔六个月便将燃油附加费转嫁给托运方。
外汇市场也在作出反应。伊朗里亚尔因能源收入有望维持而小幅走强,土耳其里拉则因进口账单前景承压。在欧洲,面临天然气和柴油双重压力的工业用户正在权衡是否在冬季来临前缩减产出。
谁赢谁输,下一步怎么走
依赖进口的亚洲炼厂最先受挫。原料成本飙升、产品市场难以快速传导压力,利润率承受多重挤压。欧洲和亚洲消费者将在数周内而非数月内面对更高的零售价。对冲周期较长的航空公司和航运公司将晚痛但更痛。低成本内陆产能拥有者——二叠纪页岩油、巴西海上油田、北海晚期油田——将获得相对优势,因为依赖霍尔木兹的供应正被赋予更高的风险权重。
未来数周将考验IEA的储备释放究竟是真正影响实体市场,还是仅影响市场情绪。如果油轮袭击以当前节奏持续,即便部分储备注入也只不过是在持续出血上贴一块纱布。如果霍尔木兹的船运恢复稳定,105美元的水平可能被证明是天花板而非地板。
有一点很清楚:市场再次学到,战略储备和外交承诺不过是开放海峡的弱替代品。IEA承诺的1亿桶约等于全球八天的消费量——这是一个有意义的缓冲,但在政治进程来得及补充之前便会迅速耗尽。只要全球石油流动的底层格局没有发生实质性变化——而短期内也看不到这种变化——霍尔木兹海峡的每次事件都将继续背负几十年来的那份 disproportionate 权重。