El empuje de robótica de las ESE en Pekín está transformando la carrera de automatización en Asia
Las empresas estatales chinas están desplegando robótica a una escala y velocidad que supera el análisis occidental. Una nueva alianza respaldada por SASAC busca comercializar 10.000 robots humanoides para fines de año, un movimiento que acelera la línea de tiempo de automatización en toda la región y amenaza a los exportadores coreanos.
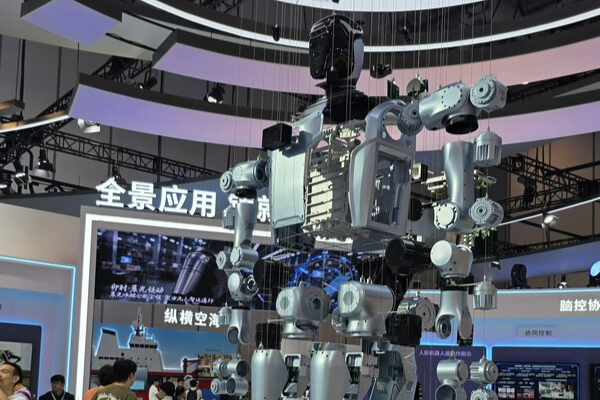
El escaparate fue la historia.
En la Conferencia Mundial de Robótica 2026 en Pekín, las empresas estatales chinas se reservaron su propio espacio expositivo —una primera vez en el evento—. Esto no era un pabellón lateral ni una vitrina corporativa. Era un bloque formalmente organizado que abarcaba aviación, construcción naval, redes eléctricas, ferrocarriles, obras públicas, acero y agricultura, cada uno exhibiendo robots ya desplegados en entornos industriales reales.
El mensaje era inequívoco: el empuje robótico de China ya no es un conjunto de experimentos de startups ni proyectos piloto provinciales. Se está coordinando desde el centro, respaldado por el peso completo de las mayores compañías del Estado, y apuntando directamente hacia el despliegue comercial a escala.
Lo que hizo que la exhibición resultara particularmente llamativa no fue solo la amplitud de sectores representados, sino la madurez del hardware expuesto. Varias empresas afiliadas a las empresas estatales demostraron robots humanoides realizando tareas que anteriormente requerían operadores humanos en entornos peligrosos o repetitivos: inspeccionar subestaciones de alta tensión, soldar cascos de buques, clasificar carga en patios ferroviarios. Esos no eran protocolos de demostración. Los robots ejecutaban flujos de trabajo reales, y las empresas que los presentaban hablaban en términos de conteo de despliegues y métricas de disponibilidad operativa, no de hitos de investigación.
Lo que Pekín acaba de anunciar importa más que lo que exhibió.
Durante la conferencia, la Comisión de Supervisión y Administración de Activos Estatales (SASAC), el órgano gubernamental que supervisa a las empresas más poderosas de China, anunció la creación de la Alianza de Innovación Robótica de Empresas Centrales. El mandato del grupo es sencillo: concentrar recursos para desarrollo tecnológico conjunto, compartir sitios de aplicación entre las empresas miembro y acelerar la comercialización de sistemas robóticos.
Esto no es una asociación voluntaria del sector. Es una directiva descendente disfrazada de colaboración. Y cuenta con directivas normativas que ya fueron publicadas pero que solo ahora se están operativizando.
La alianza reúne a empresas bajo la jurisdicción de SASAC —China State Grid, China Railway, CSSC (Corporación China de Construcción Naval), CNPC y otras—, cada una de las cuales opera en sectores donde la automatización ha rezagado históricamente por motivos de escala, regulación y aversión al riesgo. Al crear un marco compartido de compras y desarrollo, SASAC está convirtiendo efectivamente decenas de decisiones de compra individuales de empresas estatales en una sola señal de demanda coordinada.
La línea de tiempo es agresiva, y no es típica de la política industrial china.
En marzo, el Plan Quinquenal Decimoquinto identificó la inteligencia artificial encarnada —robots que perciben y actúan en entornos físicos— como un nuevo motor de crecimiento económico. En junio, el Ministerio de Industria y Tecnología de la Información (MIIT) y SASAC lanzaron conjuntamente un programa de acción especial dirigido a robots humanoides y al despliegue de inteligencia artificial encarnada en campo. La meta: para fin de este año, validar productos principales de IA encarnada en sitios de aplicación representativos, completar despliegues rutinarios y entrar en “modo operativo”.
Los números asociados a esa línea de tiempo son concretos. El plan exige identificar más de 100 escenarios de aplicación de alto valor y construir una capacidad de comercialización de 10.000 unidades.
Diez mil robots humanoides y de inteligencia artificial encarnada desplegados en entornos industriales para diciembre. Ese no es un objetivo de investigación. Ese es un objetivo de contratación pública.
Lo que hace notable esta línea de tiempo es el mecanismo institucional que la sustenta. Las empresas estatales chinas son evaluadas según métricas de desempeño establecidas por SASAC, y el despliegue de robots se está integrando ahora en esas evaluaciones. Cuando el regulador vincula bonificaciones ejecutivas y perspectivas de promoción a números específicos de adopción tecnológica, el cumplimiento sigue. La meta de 10.000 unidades no es aspiracional: es un compromiso vinculante distribuido entre los mayores empleadores industriales del país.
Los efectos de segunda orden ya son visibles.
Los proveedores de actuadores, sensores y sistemas de control obtienen demanda garantizada. Los desarrolladores de software que construyen para estas aplicaciones acceden a sitios de prueba del mundo real que ninguna startup podría replicar. Los equipos de ingeniería acumulan datos de despliegue a un ritmo que tomaría años a competidores occidentales igualar.
Pero las ondas expansivas van más allá de la cadena de suministro inmediata. Los fabricantes chinos de robots están comenzando a estandarizarse en interfaces comunes y arquitecturas modulares para cumplir con los requisitos de escala de la alianza —un cambio que reducirá las barreras para firmas más pequeñas que ingresen al ecosistema y acelerará la innovación a nivel de componentes—. La demanda de motores articulares de alto par, reductores armónicos y sensores de fuerza-torque está generando restricciones de capacidad que podrían apretarse a medida que avance el año, beneficiando a productores domésticos de esos componentes mientras presiona a competidores dependientes de importaciones.
También opera una dinámica de datos. Cada robot desplegado en un entorno de empresa estatal genera datos operacionales —mapas de terreno, patrones de falla, métricas de eficiencia, registros de interacción humano-robot—. Esos datos retroalimentan el entrenamiento de modelos y la iteración de productos. En los próximos meses, las empresas chinas acumularán un conjunto de datos sobre el desempeño de robots humanoides industriales que ningún competidor extranjero podrá replicar a escala comparable, porque sus robots simplemente no estarán operando en esos entornos a la misma densidad.
Por qué esto comprime la línea de tiempo de automatización para toda Asia.
Las empresas estatales chinas operan en sectores donde los ciclos de adopción normalmente se miden en décadas, no en meses. Mantenimiento de redes eléctricas, automatización de astilleros, infraestructura ferroviaria, construcción —estas son industrias con fuerte regulación, fuerzas laborales sindicalizadas y procesos de contratación conservadores—. Cuando una empresa estatal china decide desplegar robots a escala, arrastra consigo a toda la cadena de suministro.
El bucle de retroalimentación se cierra más rápido. Y los bucles de retroalimentación más rápidos en robótica significan iteración más veloz, unidades más baratas y sistemas más capaces —todo lo cual erosiona la ventaja en costos que históricamente protegió a los fabricantes de robots coreanos y japoneses en la región—.
Para el ecosistema manufacturero asiático en general, la implicación es que la curva de costos para el despliegue de inteligencia artificial encarnada en entornos industriales se desplaza hacia abajo más rápido de lo que los analistas externos habían preciado. Las empresas en Vietnam, Tailandia e India que contaban con que la robótica china permaneciera cara o poco confiable durante los próximos años ahora enfrentan un cálculo distinto. Los robots no solo se vuelven más baratos: se vuelven disponibles a través de canales de contratación que priorizan la rapidez de despliegue sobre el origen del proveedor.
Quiénes pierden si esto funciona.
Los exportadores de robótica de Corea del Sur son los más expuestos. Compañías como Hyundai Robotics, que ya opera instalaciones de producción robótica en China, enfrentan una contradicción: se benefician de la escala manufacturera china pero compiten contra compradores chinos que ahora cuentan con respaldo estatal y un canal directo de contratación a través de la alianza de empresas estatales.
La fortaleza robótica coreana ha descansado en precisión, confiabilidad y relaciones consolidadas con fabricantes multinacionales que operan en China. Esas ventajas no desaparecen de la noche a la mañana. Pero son vulnerables a un sistema de contratación que prioriza cadenas de suministro domésticas y trata el despliegue robótico como asunto de política industrial nacional en lugar de decisión de mercado.
La exposición es asimétrica. Las exportaciones de robots coreanos a China representan un segmento significativo de ingresos para compañías como Hyundai Robotics y Doosan Roboworks. Si la contratación de empresas estatales desplaza incluso una fracción de esa demanda hacia alternativas domésticas —y la estructura de la alianza hace que ese desplazamiento sea estructural más que incidental—, el impacto en los volúmenes de exportación coreanos podría ser desproporcionado en relación con la parte de mercado en juego.
Los fabricantes de robots japoneses enfrentan una dinámica similar, aunque sus lazos históricos más profundos con clientes industriales chinos pueden comprarles algo de tiempo. Las firmas occidentales están más alejadas de este ecosistema de contratación por completo.
Quiénes ganan y qué sucede después.
Los ganadores son los proveedores chinos incrustados en la cadena de suministro de las empresas estatales —las compañías que producen articulaciones, reductores, controladores e infraestructura de entrenamiento de IA que alimentan los objetivos de despliegue de la alianza—. Ganan volumen, ganan datos de aplicación y ganan margen para refinar sus productos antes de competir globalmente.
La próxima jugada inmediata que vigilar es si la Alianza de Innovación Robótica de Empresas Centrales publica una hoja de ruta de contratación o abre un proceso de licitación. Si lo hace —y el tono de los anuncios recientes sugiere que lo hará—, la meta de 10.000 unidades dejará de ser aspiracional y se convertirá en un conjunto de contratos.
Más allá de la propia alianza, el cambio estructural es más difícil de revertir. China está construyendo un ciclo autorrinforzante: la demanda dirigida por el Estado crea escala, la escala reduce costos, los costos más bajos amplían escenarios de aplicación, y las aplicaciones más amplias justifican mayor inversión estatal. El espacio expositivo de la Conferencia Mundial de Robótica 2026 no era una vitrina de lo que China espera construir. Era una demostración de lo que ya está construyendo —y una señal de que el resto de Asia debe esperar que el ritmo se acelere.