北京国企机器人布局正在重塑亚洲自动化竞争格局
中国国有企业正以超越西方预估的速度和规模部署机器人。国资委主导的新联盟目标在年底前商业化1万台人形机器人——这一举措大幅压缩了整个地区的自动化时间表,对韩国出口商构成威胁。
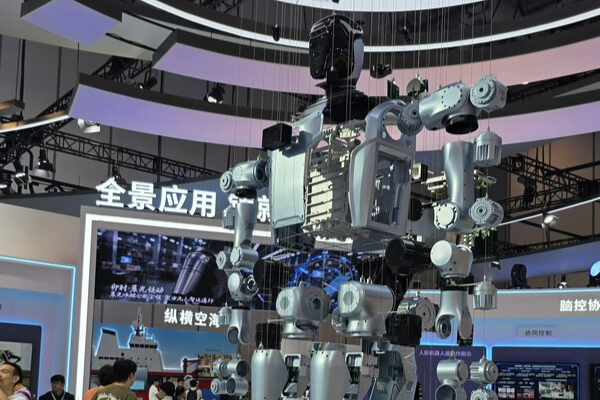
展台本身就是故事。
在北京举行的2026年世界机器人大会上,中国国有企业 carve out 了自己的展区——这是该活动史上首次。这不是一个边角摊位或企业展厅,而是一个正式组织的联合体,涵盖航空、造船、电网、铁路、建筑、钢铁和农业等领域,各自展示了已在真实工业场景中投入使用的机器人。
信息明确无误:中国的机器人推进战略不再是一系列初创公司的实验或地方性的试点项目,而是由中央统一协调,依靠国家最大企业的全力支撑,目标直指大规模商业化部署。
此次展览最引人注目的之处,不仅在于所涉及领域的广泛性,更在于展出的硬件成熟度。多家隶属国企的企业展示了人形机器人在危险或重复性环境中执行原本需要人工操作的任务——检查高压变电站、焊接船体、在铁路货场分拣货物。这些并非原型演示,机器人正在执行真实的工作流程,参展企业在表述时也使用部署数量和正常运行时间指标,而非研究里程碑。
北京刚刚宣布的内容,比展示的内容更重要。
会议期间,国务院国有资产监督管理委员会(SASAC,监管中国最强大企业的政府机构)宣布成立央企机器人创新联盟。该联盟的使命简明直接:整合资源联合开发技术,在成员企业间共享应用场景,加速机器人系统的商业化进程。
这不是一个自愿性的行业协会,而是一个以上层指令伪装的协作体系,并有已发布但直至此时才开始落实的政策指导作为后盾。
该联盟将SASAC下属的企业汇聚在一起——国家电网、中国铁路、中国船舶集团、中国石油天然气集团等——这些企业均运作于自动化因规模、监管和风险规避而长期滞后的行业。通过建立共享的采购和开发框架,SASAC实质上是将数十个独立国企采购决策转化为单一协调的需求信号。
时间表相当激进,在中国产业政策中并不常见。
今年3月,“十五五"规划将具身智能——能在物理环境中感知和行动的一类机器人——确定为新的经济增长引擎。6月,工信部与国资委联合发起专项行动计划,聚焦人形机器人与具身智能的场景部署。目标是在年底前,在典型应用场景完成主要具身智能产品的验证,实现常规部署,并进入"运营状态”。
与该时间表绑定的数字十分具体:计划要求识别超过100个高价值应用场景,并建立年产1万台的产业化能力。
到12月,一万台人形机器人与具身智能机器人投入工业环境。这不是一个研究目标,而是一个采购目标。
使这一时间表引人注目的是背后的制度机制。中国国企的经营业绩接受国资委设定指标的考核,机器人部署现在已被纳入其中。当监管机构将高管奖金和晋升前景与特定技术采纳数量挂钩时,执行力随之而来。一万台的目标不是愿景——而是向全国最大工业雇主分配的一项约束性承诺。
次级影响已经清晰可见。
执行器、传感器和控制系统供应商获得了保障需求。为这些应用开发软件的开发者获得了任何初创公司都无法复制的现实测试场景。工程团队以西方竞争对手需要数年才能追上的速度积累部署数据。
但涟漪效应远超直接供应链。中国机器人制造商开始统一采用通用接口和模块化架构,以满足联盟的规模要求——这一转变将降低小企业进入生态系统的门槛,并加速零部件层面的创新。对高扭矩关节电机、谐波减速器和力矩传感器的需求正在造成产能约束,随着年末推进可能进一步收紧,这将利好国内零部件生产商,同时挤压依赖进口的竞争对手。
此外还存在数据动态的影响。每台在国企环境中部署的机器人都会生成运营数据——地形地图、故障模式、效率指标、人机交互日志——这些数据反馈至模型训练和产品迭代。未来几个月,中国企业将积累一份工业人形机器人性能数据集,规模之大、密度之高,外国竞争对手无法复制,因为其机器人不会在同一密度下运营于那些环境。
为何这会压缩整个亚洲的自动化时间表。
中国国企运营的领域中,技术采纳周期通常以十年而非月计算。电网维护、造船厂自动化、铁路基础设施、建筑施工——这些都是受严格监管、工会力量强大且采购流程保守的行业。一旦一家中国国企决定大规模部署机器人,它就会将整条供应链拉入轨道。
反馈回路运转更快。而在机器人领域,更快的反馈回路意味着更快的迭代、更低的成本和更强能力的系统——这一切都在侵蚀韩国和日本机器人制造商长期享有的成本优势。
对更广泛的亚洲制造业生态系统而言,这意味着具身智能在工业场景中的成本曲线正以前所未有的速度下滑,快于外部分析师此前的预期。原本指望中国机器人在未来几年仍保持高价或不可靠的越南、泰国和印度企业,现在需要重新评估。机器人不仅在变得更便宜,还正通过优先考虑部署速度而非供应商来源的采购渠道进入市场。
谁会因此受损。
韩国机器人出口商所受冲击最大。现代机器人等公司已在华设有机器人生产基地,面临一种矛盾处境:它们受益于中国的制造规模,却又与中国买方竞争——而后者如今有国家背书,并通过国企联盟拥有直接的采购渠道。
韩国机器人制造业的优势建立在精密性、可靠性和与在华跨国制造商的深厚关系之上。这些优势不会一夜消失。但它们在一个优先本土供应链、将机器人部署视为国家产业政策而非市场决策的采购体系面前,变得脆弱不堪。
这种冲击是不对称的。韩国对华机器人出口是现代机器人、斗山Roboworks等企业的重要收入来源。如果国企采购将哪怕一小部分需求转向国产替代——而联盟结构将使这种转变具有结构性而非偶然性——那么对韩国出口量的冲击相对于其在市场中所占份额而言将不成比例。
日本机器人厂商面临类似的动态,尽管其与中国工业客户更深的历史渊源可能为其赢得一些缓冲时间。西方企业则完全远离这一采购生态系统。
谁将受益,接下来会发生什么。
受益者是将嵌入国企供应链的中国供应商——生产关节、减速器、控制器和AI训练基础设施、为联盟部署目标供料的企业。它们将获得订单量、应用数据,以及在全球竞争前打磨产品的时间窗口。
需要密切关注的下一步动向是:央企机器人创新联盟是否会公布采购路线图或开启招标流程。如果会——近期公告的语调表明应该会——那么一万台的目标将从愿景变为一系列合同。
超越联盟本身,结构性转变更难逆转。中国正在建立一个自我强化的循环:国家引导的需求创造规模,规模推动成本下降,成本降低拓宽应用场景,更广泛的应用场景又证明进一步国家投资的合理性。2026世界机器人大会的展区并非展示中国希望构建的未来,而是展示它已经在建设的东西——并释放一个信号:亚洲其他地区应预料到这一进程将加速。