El BOJ está a punto de empujar al yen más allá del punto de no retorno
El Banco de Japón se prepara para subir los tipos al 1,25 %, el cambio más relevante en la política del yen en décadas. Por qué los inversores globales deberían prepararse para una presión sobre el carry trade y por qué la élite empresarial japonesa podría estar dándole la bienvenida.
El número que importa
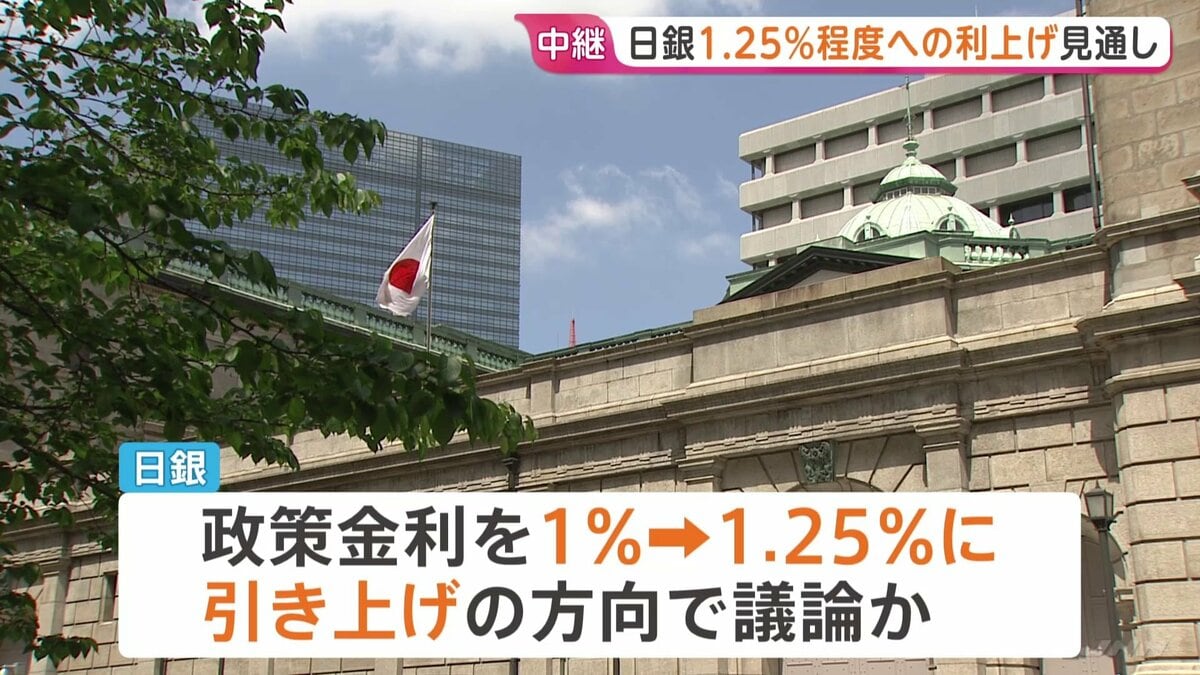
El Banco de Japón está preparado para elevar su tasa de política monetaria hasta aproximadamente 1,25 % al finalizar su reunión de dos días que arranca el 17 de septiembre, según TBS News Dig. Puede sonar modesto —un movimiento de cuarto de punto, apenas por encima del ruido de fondo—, pero en el contexto de la historia monetaria japonesa, es un cambio tectónico. Japón no veía tasas tan altas desde finales de la década de 1990. Lo que suceda a continuación no se mantendrá contenido dentro de Tokio.
Por qué ahora
El BOJ reacciona a presiones inflacionarias convergentes que ya no encajan en la vieja narrativa de los picos de precios transitorios. Dos fuerzas impulsan la decisión: un yen debilitado que encarece las importaciones y la escalada de tensiones en Medio Oriente que amenaza con empujar aún más altos los costos energéticos. Juntas, generan una imperativo de política que el BOJ no podía ignorar sin parecer dormido o deliberadamente complaciente.
La dimensión mediooriental está especialmente subvalorada en la cobertura en inglés. Cualquier otra disrupción en las rutas marítimas a través del Mar Rojo o el Estrecho de Ormuz golpearía a Japón —el tercer mayor importador de petróleo del mundo— con fuerza inmediata. El BOJ parece estar valorando la posibilidad de que la inflación se mantenga elevata por más tiempo de lo que los responsables de política previamente habían indicado.
El carry trade despierta
Aquí es donde la cifra de 1,25 % se vuelve peligrosa para los portafolios globales. Durante dos décadas, el carry trade en yen ha sido una de las estrategias más confiables de las finanzas: pedir prestado barato en yen y desplegar los fondos en activos de mayor rendimiento en mercados emergentes, Australia o bonos del Tesoro de EE. UU. Las cuentas funcionaban porque el Banco de Japón mantenía las tasas cerca de cero mientras otros bancos centrales ofrecían rendimientos significativos.
Una tasa del 1,25 % no destruye el carry trade de la noche a la mañana. Pero cambia el cálculo para cada inversionista que entró en esta operación en los últimos seis meses, cuando el BOJ todavía dejaba entrever paciencia. El punto de equilibrio para una posición financiada en yen se estrecha drásticamente. Si el yen se fortalece —y una tasa más alta hace eso más probable—, las posiciones de carry apalancadas enfrentarán pérdidas inmediatas por marca al mercado.
Lo que ocurrió en agosto de 2024, cuando el inesperado alza de tasas del BOJ desencadenó una cascada de despidos del carry trade que borró billones de los mercados globales, no fue una anomalía. Fue un anticipo. Los inversionistas que lo descartaron como un episodio aislado están cometiendo el mismo error.
Quién gana, quién pierde
Los exportadores japoneses son los perdedores evidentes. Empresas como Toyota, Sony y SoftBank, que han dependido de un yen débil para inflar sus ganancias denominadas en dólares, verán erosionarse su ventaja competitiva. Sus cotizaciones ya reflejan parte de esta expectativa, pero el impacto completo no se registrará hasta que los resultados trimestrales confirmen el arrastre.
Los prestatarios domésticos enfrentan un tipo diferente de dolor. Los hogares y empresas japonesas que contrajeron deuda a tasa variable durante la era de tasas cero ahora enfrentan costos de servicio crecientes. El efecto será gradual pero real: el gasto de los hogares, ya frágil, recibe otro viento en contra.
Los ganadores son más difíciles de identificar pero, argumentablemente, más significativos. Los fondos de pensiones y las aseguradoras japonesas —instituciones que han luchado durante años por generar rendimientos significativos en activos domésticos— finalmente tienen un entorno de tasas donde tener bonos denominados en yen tiene sentido matemático. El GPIF, que administra más de 1,5 billones de dólares en activos, se beneficiará de mayores rendimientos domésticos sin asumir riesgo cambiario adicional.
Los acreedores globales de mercados emergentes son los perdedores ocultos. Un yen más fuerte y tasas japonesas más altas incrementan el costo de servicio de la deuda vinculada al dólar y al yen para países desde Turquía hasta Indonesia. La próxima oleada de estrés en mercados emergentes podría no comenzar en Washington o Londres —podría comenzar en Tokio.
La respuesta corporativa de la que nadie habla
Hay una historia bajo la historia del alza de tasas. Las corporaciones japonesas han pasado los últimos tres años construyendo grandes reservas de efectivo y retrasando gasto de capital, apostando a que las tasas se mantendrían bajas para siempre. Algunas de las empresas más grandes de Japón —Hitachi, Mitsubishi, Keyence— ahora retienen más efectivo del que saben qué hacer con él. Una tasa del 1,25 % cambia el costo de oportunidad de esa acumulación.
Espérense una oleada de aumentos en recompra de acciones y actividad de fusiones y adquisiciones por parte de compañías japonesas en los próximos trimestres. El efectivo se queda ahí sin generar nada mientras el costo de pedir prestado aumenta. La estrategia corporativa que definió la era Kuroda —acumular, esperar, acaparar— se está volviendo costosa de mantener. La era Uzeda puede definirse por el despliegue.
Qué sucede después
El BOJ casi con seguridad señalará que 1,25 % no es la parada final. El gobernador Ueda ha enfatizado repetidamente la dependencia de los datos, y con los riesgos de Medio Oriente y la debilidad del yen todavía sobre la mesa, el banco central querrá preservar flexibilidad. Pero el mercado interpretará cualquier guía prospectiva a través del lente del shock de 2024 —y esa interpretación en sí misma moverá los mercados.
Es probable que el yen se fortalezca desde los niveles actuales, pero no de forma dramática. Una apreciación brusca perjudicaría a los exportadores y frenaría la misma inflación que el BOJ intenta administrar. El ejercicio de equilibrio del banco central es genuinamente difícil: subir tasas lo suficiente para anclar las expectativas inflacionarias, pero no tan agresivamente que desencadene un colapso de ganancias corporativas o una venta en fuego del carry trade.
Para los inversionistas globales, la conclusión es sencilla. La era del yen gratis no ha terminado, pero está declinando. Las posiciones construidas sobre el supuesto de que el BOJ se mantendría pasivo durante el futuro previsible necesitan ser reevaluadas ahora, no después de que se anuncie la decisión. El umbral del 1,25 % no es solo una tasa —es una señal de que el régimen monetario de Japón ha cambiado, y el resto del mundo aún lo está precificando como si no hubiera cambiado.