日央行即将把日元推向不可逆转的临界点
日本银行即将加息至1.25%,这是数十年来日元政策最重大的转变。全球投资者为何应警惕套利交易挤压——以及日本企业精英为何可能对此表示欢迎。
关键数字
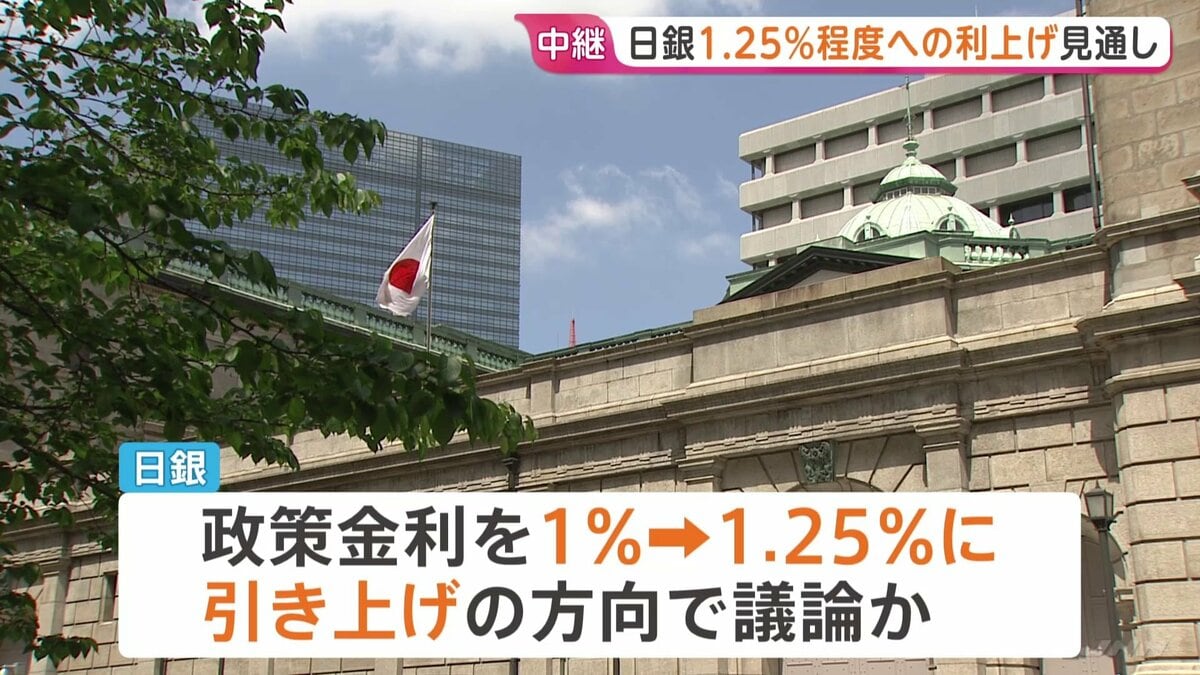
据TBS新闻播报,日本央行预计将在9月17日开启的两日政策会议结束时,将政策利率上调至约1.25%。这听起来幅度不大——仅25个基点,几乎淹没在噪音之中——但置于日本货币历史的背景之下,这是一次断层级的变革。日本自1990年代末以来从未见过如此高的利率。接下来发生的一切,绝不会只局限在东京。
为何此时
日本央行正在应对汇合中的通胀压力,这些压力已不再契合"暂时性价格飙升"的旧叙事。有两个力量在推动这一决策:不断走弱的日元推高进口成本,以及中东紧张局势升级可能将能源成本推向更高。两者相加,构成了一种紧迫的政策需要——日本央行若置若罔闻,便会显得麻木不仁或刻意懈怠。
中东维度在英文媒体报道中尤其被低估。任何对红海或霍尔木兹海峡航运路线的进一步干扰,都将立竿见影地冲击日本——这个全球第三大石油进口国。日本央行似乎在为一种情景定价:通胀可能比政策制定者此前释放的信号所暗示的更持久地保持高位。
套利交易苏醒
这正是1.25%这个数字对全球投资组合变得危险的原因。二十年来,日元套利交易一直是金融界最可靠的策略之一:借入廉价的日元,将所得资金投入新兴市场、澳大利亚或美国国债等更高收益的资产。这一套逻辑之所以成立,是因为日本央行将利率维持在接近零的水平,而其他央行则提供可观的回报。
1.25%的利率不会在一夜之间摧毁套利交易。但它改变了过去六个月才入场的每位投资者的计算方式——那时日本央行还在暗示耐心。日元融资头寸的盈亏平衡点急剧收窄。如果日元走强——而加息使这更有可能——杠杆化的套利头寸将面临即时的市值亏损。
2024年8月发生的事情——日本央行的意外加息触发了一连串套利交易平仓,抹去了全球市场数万亿美元——并非异常。那只是一次预演。将那次事件视为一次性插曲而 dismiss 的投资者,正在重蹈覆辙。
谁赢谁输
日本出口商是显而易见的输家。丰田、索尼和软银等依靠日元走软来 inflate 其美元计值收益的公司,竞争优势将被侵蚀。它们的股价已经反映了部分预期,但全面影响要等到季度财报确认拖累效应后才会显现。
国内借款人面临另一种痛苦。在零利率时代锁定浮动利率债务的日本家庭和企业,如今面临上升的偿债成本。影响将是渐进但真实的——本已脆弱的家庭支出又添逆风。
赢家较难识别,但 arguably 更为重要。日本的养老金基金和保险公司——这些机构多年来苦于在国内资产上难以生成有意义回报——终于迎来了持有日元计值债券在数学上说得通的利率环境。管理着超过1.5万亿美元资产的古匹夫(GPIF),将受益于更高的国内收益率,而无需承担额外的汇率风险。
全球新兴市场债权人则是隐性输家。日元走强和日本利率上升,提高了从土耳其到印尼等国偿还美元和日元挂钩债务的成本。下一波新兴市场压力可能并非始于华盛顿或伦敦——而可能始于东京。
无人议论的企业应对
在加息故事之下,还有一个故事。日本企业过去三年一直在积累巨额现金储备并推迟资本支出,押注利率会永远维持低位。日本一些最大的企业——日立、三菱、基恩士——如今持有的现金之多,令它们不知如何处置。1.25%的利率改变了这种囤积行为的机会成本。
预计在未来几个季度,日本企业将出现一波增加股份回购和并购活动的浪潮。现金躺在账户上毫无收益,而借贷成本却在上升。定义了黑田时代的 corporate strategy——积累、等待、囤积——正变得昂贵难以维持。上田时代或许将由资金运用来定义。
接下来会发生什么
日本央行几乎肯定会释放信号,表明1.25%并非终点。上田行长多次强调数据依赖性,而在中东风险和日元走弱的背景下,央行希望保留灵活性。但市场会通过2024年那次冲击的透镜来解读任何前瞻指引——而这种解读本身就会搅动市场。
日元可能会从目前水平走强,但不会剧烈升值。急剧走强会伤害出口商,并减缓日本央行试图管理的通胀。央行的走钢丝 genuinely 困难:加息幅度足以锚定通胀预期,但又不能过于激进,以免触发企业盈利崩溃或套利交易的抛售潮。
对全球投资者而言,要点很简单。日元免费融资的时代尚未终结,但正在走向衰退。基于日本央行在未来一段时间内保持 passive 的假设而建立的 head positions,需要此刻重新评估,而非等决策落地后再做。1.25%这个数字不只是一个利率——它是日本货币体制已然改变的信号,而世界其余部分仍在将其定价为尚未改变。