El Brent supera los 100 dólares. La verdadera noticia es qué sigue.
El petróleo por encima de los 100 dólares en medio de una guerra activa redefine las cuentas de inflación de todos los principales bancos centrales, y los mercados emergentes con déficit comercial son los primeros en sentirlo. La EIA indica que la oferta anterior a la guerra no volverá hasta mediados de 2027.
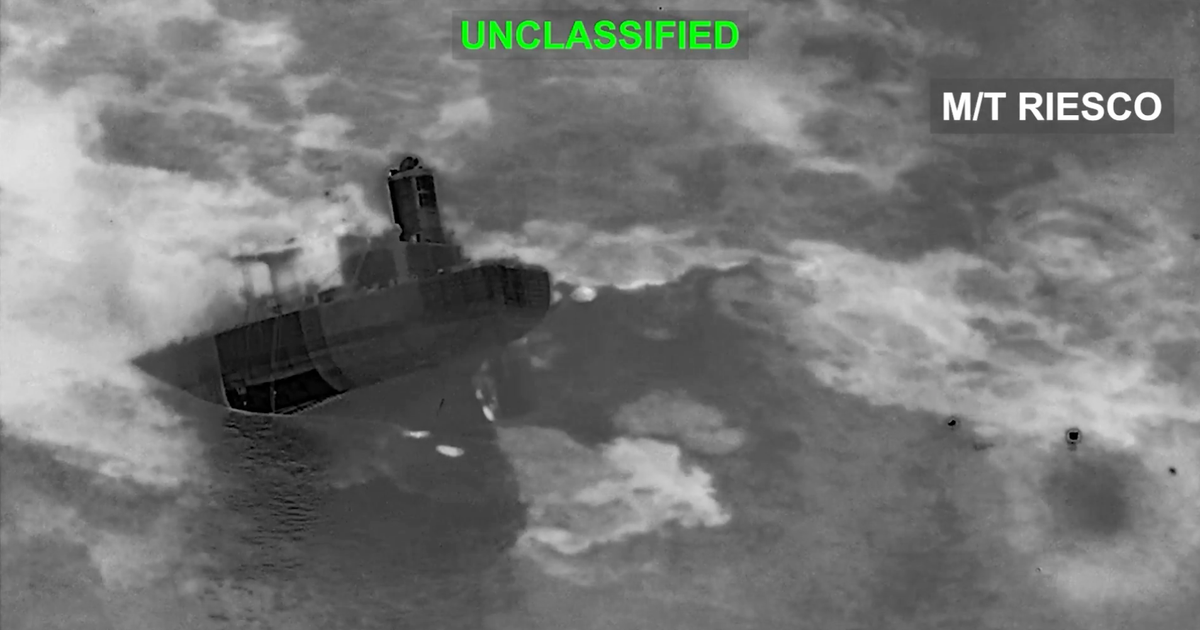
El Brent superó los 101 dólares el miércoles. Nadie en un banco central está celebrando.
El petróleo por encima de 100 dólares en tiempos de paz resulta incómodo. Pero por encima de 100 dólares durante un intercambio militar activo entre EE. UU. e Irán es un evento de otra categoría. Deja de ser una simple historia de materias primas y se transforma en una crisis de política monetaria en tiempo real.
La Agencia Internacional de Energía prevé que el tráfico por el estrecho de Ormuz se mantendrá restringido hasta finales de 2026, con un cierre promedio de 5,7 millones de barriles diarios. Los niveles de producción previos a la guerra no volverán hasta el segundo trimestre de 2027. Los inventarios globales ya se han reducido aproximadamente 400 millones de barriles este año y se espera que sigan cayendo. Goldman Sachs advierte que los precios podrían acercarse a los 120 dólares.
Lo que significan realmente 100 dólares el barril depende del país en el que estés parado.
El cálculo de la inflación cambió de la noche a la mañana
A 100 dólares el barril, los precios de la gasolina en EE. UU. ya se están reajustando más rápido que cualquier cosa que la Reserva Federal predijera esta primavera. Pero el daño no se limita a los precios en la bomba. La energía se infiltra en fertilizantes, envíos, plásticos y calefacción. Cada una de esas categorías acaba de encarecerse simultáneamente.
Una regla práctica que usan los mercados: cada movimiento de 10 dólares en el Brent se traduce en aproximadamente 0,3 a 0,5 puntos porcentuales de inflación general en las economías avanzadas durante un horizonte de seis meses, según la exposición. A 100 dólares y por encima, eso empuja a Estados Unidos más cerca de un 3% de inflación subyacente que del objetivo del 2% de la Fed, y la trayectoria sigue moviéndose en la dirección incorrecta.
Europa enfrenta una curva aún más pronunciada. Los precios del gas natural ya superaron los 80 euros por megavatio-hora el miércoles, el nivel más alto desde principios de 2023, justo cuando los almacenes europeos necesitan rellenarse para el invierno. El contrato TTF subió un 4,4% en una sola sesión. Los consumidores industriales en Alemania y los Países Bajos están pagando primas que hacen que algunas operaciones resulten antieconómicas al margen. Eso es destrucción de demanda vistiendo la máscara de la inflación.
Tres bancos centrales, tres emergencias distintas
La Reserva Federal entró a este año asumiendo que podría bajar las tasas dos veces y aun así alcanzar el 2% de inflación. Esa trayectoria suponía que el petróleo se mantendría dentro de un rango. Ya no es así. Con el Brent en 101 dólares y la EIA pronosticando un promedio de solo 90 dólares hasta fin de año antes de caer a 74 dólares en 2027, la Fed ahora está descontando ya sea un aterrizaje más brusco o un período más prolongado de política restrictiva, posiblemente ambos. Los mercados ya están asignando una probabilidad significativa a que no haya recortes en absoluto en 2026. Eso es un cambio dramático respecto a febrero.
El Banco Central Europeo está en una posición peor. Europa importa mucha más energía que Estados Unidos y tiene menos margen fiscal para absorber choques energéticos. Si el gas se mantiene por encima de 80 euros durante todo el invierno y el petróleo se sostiene en o por encima de 100 dólares, la inflación de la zona euro podría reacelerarse en la segunda mitad de 2026. El BCE entonces se vería obligado a mantener las tasas más altas por más tiempo, o incluso subirlas, un escenario que suena absurdo hasta que recuerdas que ocurrió en 2022 y que las condiciones estructurales son similares: un pico energético impulsado por la oferta que coincide con un crecimiento débil.
Los mercados emergentes enfrentan el ajuste más agudo. Países con grandes déficits en cuenta corriente y importaciones significativas de energía —India, Turquía, Pakistán, Bangladés— ya operan con balances comerciales que no dejan margen para el error. Un precio sostenido del petróleo en 100 dólares agrega aproximadamente 50.000 millones de dólares a la cuenta de importación anual de India a volúmenes actuales. Eso amplía el déficit de cuenta corriente, presiona la rupia y obliga al Banco de Reserva de la India a elegir entre dejar que la moneda se deprecie o usar reservas para defenderla. Ambas opciones conllevan costos.
Turquía está aún más expuesta. La lira ya estaba bajo presión antes de esta escalada. Un petróleo a 100 dólares durante un conflicto prolongado es el tipo de shock que convierte una crisis cambiaria en una crisis macroeconómica plena.
Quiénes ganan y quiénes pierden
Los ganadores son claros. El fondo soberano de Noruega, el superávit presupuestario de Arabia Saudita, la estrategia de crecimiento no petrolero de los Emiratos Árabes Unidos: todos se benefician de precios más altos en el corto plazo. El cálculo fiscal de Rusia también mejora, lo que complica aún más el panorama geopolítico. Pero estas ganancias son concentradas y temporales. Cuando el conflicto finalmente termine y la oferta se desborde, los precios se ajustarán a la baja, y los presupuestos fiscales construidos alrededor de 100 dólares el barril necesitarán recalibrarse.
Los perdedores son el resto. Los consumidores en Estados Unidos, Europa y Asia. Los bancos centrales que perdieron credibilidad en el control de la inflación. Los mercados emergentes dependientes de importaciones balanceándose al borde. Y, críticamente, los hogares que toman decisiones sobre calefacción, desplazamientos al trabajo y comestibles: gente que no le importa la guía prospectiva.
La cronología que importa
El pronóstico de la EIA es el ancla aquí. La agencia espera que los flujos restringidos por Ormuz persistan durante todo 2026 y que los niveles de producción previos a la guerra se reanuden solo en el segundo trimestre de 2027. Eso significa que el entorno de 100 dólares no es un shock de dos semanas. Es un cambio estructural de dos años, a menos que algo rompa la trayectoria del conflicto.
La proyección de 120 dólares de Goldman Sachs asume una escalada: más ataques a petroleros, mayor disruptura en los seguros de envío, una guerra más amplia que involucre a jugadores adicionales. Los ataques hutíes a instalaciones petroleras saudíes, la declaración de zona prohibida de Irán que cubre partes del golfo de Omán y el mar Arábigo, y las afirmaciones del IRA sobre blanco a buques comerciales apuntan en esa dirección. Cada nueva denuncia de ataques a buques estrecha aún más la prima por suministro.
Qué sucede después
Los bancos centrales se verán obligados a elegir entre combatir la inflación y evitar la recesión. Esa es una falsa disyuntiva, pero es la que tienen enfrente. La Reserva Federal probablemente signalará paciencia —que signifique lo que signifique en la práctica—. El BCE observará obsesivamente los precios europeos del gas. Los bancos centrales de los mercados emergentes comenzarán a construir planes de defensa cambiaria tras puertas cerradas.
Para las empresas, el horizonte de planificación acaba de alargarse y volverse menos amigable. Cadenas de suministro que se estaban reconstituyendo sobre el supuesto de costos energéticos estables ahora necesitan planes de contingencia para un entorno de 100 a 120 dólares que se extienda hasta 2027. Eso cambia decisiones de inversión, planes de contratación y estrategias de precios en todos los sectores.
Para los consumidores, la historia es más simple. Precios más altos para todo lo que se mueve, quema o requiere energía para producirse. El dolor es inmediato y visible. Las consecuencias políticas siguen aproximadamente el calendario previsto.
El estrecho de Ormuz no es solo un punto de estrangulamiento. Es un barómetro. Y ahora mismo, la lectura es alarmante.