El objetivo de China de exportar 12 millones de vehículos está remodelando el comercio global
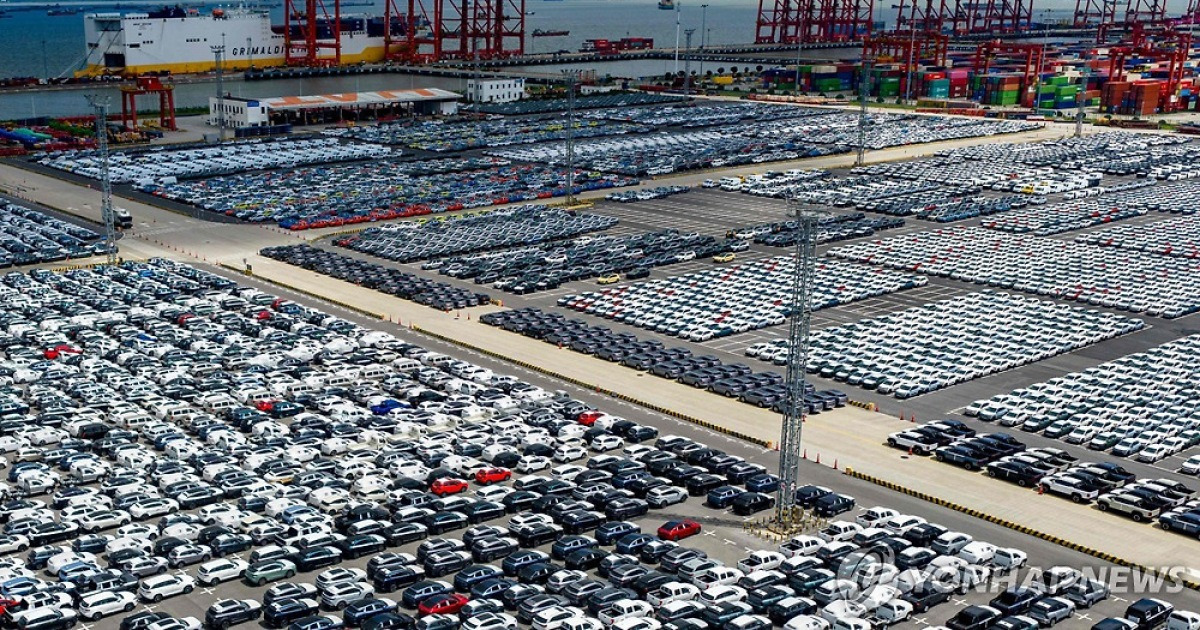
Los exportadores de automóviles de China van camino de enviar 12 millones de vehículos al exterior este año, un aumento del 44 % respecto al año pasado. El impulso, alimentado por los vehículos eléctricos, genera ganancias cuatro veces superiores a las ventas domésticas y sacude a Corea, Japón y Europa.
El número que debería despertar a Seúl
1,7 millones. Esa es la cantidad adicional de vehículos que los automotores chinos enviarán al exterior este año en comparación con el anterior, según la China Passenger Car Association. La nueva proyección de 12 millones de unidades se sitúa un 20 % por encima de lo que la China Association of Automobile Manufacturers ya había calificado como una cifra ambiciosa. Significa que los automotores chinos están reescribiendo las reglas del comercio automotriz global antes de que la mayoría de los gobiernos occidentales terminaran de redactar sus respuestas arancelarias.
El ritmo es descomunal. En 2020, China exportó apenas un poco más de un millón de vehículos. Seis años después, se proyecta que la cifra sea once veces mayor. Eso no es un ciclo. Es un cambio estructural —del tipo que trastorna los supuestos de la industria sobre quién puede competir, dónde y bajo qué condiciones.
Debilidad doméstica, fuerza exportadora
El repunte de las exportaciones no ocurre porque el mercado interno de China esté en auge. Ocurre a pesar de él. Las ventas domésticas de automóviles hasta agosto cayeron un 20 % interanual, totalizando 11,7 millones de unidades. Los consumidores dudan. Los precios se comprimen. Los márgenes se desploman en un escenario interno donde la sobreproducción ha convertido cada lanzamiento de modelo en una guerra de precios.
Así que los fabricantes miraron hacia afuera. Y las cuentas cambiaron al instante. Los automotores chinos obtienen aproximadamente 20.000 yuanes por vehículo vendido en el exterior, según el analista de JP Morgan Nick Li. Eso es casi cuatro veces la ganancia por auto vendido en el mercado doméstico. En un mercado donde las ventas locales son una ejecución asistida, las exportaciones son lo único que mantiene encendidas las luces y encendidos los motores de las fábricas.
Los vehículos eléctricos son el motor de todo este operativo. Hasta agosto, China exportó 3,46 millones de NEVs, un 70 % más que el año pasado. En comparación, las exportaciones automotrices totales crecieron 51 %. La prima por EV es real, y cada gran fabricante corre para capturarla antes de que la ventana se cierre.
BYD encabezó el avance con 1,16 millones de ventas en el extranjero en el periodo enero-agosto, un 85,7 % más. La compañía había anunciado al inicio del año un crecimiento del 24 %. Va camino de superar ese objetivo con creces. Chery le siguió con 1,34 millones de unidades exportadas, un salto del 68,2 % que también destrozó su meta anual original de 150.000 unidades —una cifra fijada con tanta prudencia que ahora parece una estrategia deliberada para crear una barra baja.
¿Quiénes están comprando?
La demanda llega de lugares que ni siquiera figuraban en los radares de los automotores chinos hace dos años. La UE y África registraron el crecimiento más pronunciado, según el secretario general de la CPCA, Zhu Dongshu. La volatilidad de los precios del petróleo impulsada por el conflicto en Oriente Medio también ha agudizado el interés de los consumidores en vehículos eléctricos en los mercados emergentes, donde el costo del combustible afecta directamente los presupuestos familiares de maneras que hacen difícil ignorar la economía de los NEVs.
Esto es importante porque significa que el conducto de exportación se está diversificando. China no está metiendo todos sus huevos en la misma canasta regional. Cuando Europa sube aranceles y Estados Unidos aplica gravámenes del 100 %, todavía existen grandes mercados sin explotar en América Latina, el sudeste asiático, Oriente Medio y toda África donde los EVs chinos están sacando a los competidores locales de circulaciones. La estrategia es arbitraje geográfico: vender donde aún puedes mover producto rentablemente mientras la infraestructura política para bloquearte va rezagada.
La pregunta de los aranceles
Los gobiernos occidentales están respondiendo exactamente como se predijo. La Unión Europea ha iniciado investigaciones antisubsidio que podrían generar aranceles entre el 17 y el 38 %. Estados Unidos ha impuesto tasas que efectivamente cierran la puerta a las importaciones directas de EVs chinos. Brasil y Turquía siguieron con sus propios aranceles, e India endureció las normas de importación de tal forma que funcionan como prohibiciones de facto.
Pero los aranceles son un instrumento tosco contra un fenómeno estructural. Los automotores chinos ya no solo envían vehículos terminados. Están construyendo fábricas en México, Hungría, Turquía y Tailandia —ubicaciones elegidas específicamente para sortear los muros arancelarios y acercar la producción a los mercados finales. La cifra de 12 millones de la CPCA incluye tanto vehículos exportados como aquellos producidos en plantas extranjeras de propiedad china. La cadena de suministro sigue al capital y a los costos laborales, no a los contenedores de carga.
El propio Pekín está nervioso por la velocidad. El mes pasado, el gobierno emitió sus primeras directrices sobre operaciones automotrices en el exterior, instando a las empresas a resistir la competencia despiadada por precios en el extranjero. El mensaje fue claro: frenar la carrera hacia el fondo antes de que los gobiernos extranjeros tengan una excusa para clausurarlas por completo. Hay un ejercicio de equilibrio delicado entre aprovechar la fortaleza exportadora y evitar ese tipo de represalias comerciales que podrían aislar a las empresas chinas en mercados clave.
También hay murmuros sobre posibles reducciones en los reembolsos fiscales a las exportaciones, lo que encarecería el envío de automóviles chinos al exterior. Si esos devoluciones se achican, la ventaja de margen que hoy hace tan rentables las exportaciones se evapora en parte —y las cuentas que justifican una expansión masiva en el extranjero se vuelven más ajustadas.
Efectos de segundo orden
Las repercusiones se extienden mucho más allá de la manufactura automotriz. Las exportaciones chonas de automóviles están arrastrando demanda hacia arriba en la cadena: fabricantes de baterías, procesadores de tierras raras, fábricas de semiconductores y productores de acero —creando un impulso industrial en cascada que la debilidad doméstica no puede compensar. CATL, el fabricante de baterías más grande del mundo, ha ampliado su capacidad productiva en parte para abastecer a los EVs chinos con destino al exterior. Estos ecosistemas de proveedores son más difíciles de arancelar que los vehículos terminados.
Los patrones de empleo también se están desplazando. Los trabajadores de fábricas en provincias como Guangdong y Jiangsu están descubriendo que las líneas de producción orientadas a la exportación ofrecen empleos más estables que las divisiones del mercado doméstico. Mientras tanto, las concesionarias en países exportadores se están reconfigurando en torno a marcas chinas, desplazando redes de distribuidores tradicionales y remodelando territorios de servicio postventa.
La dinámica cambiaria también importa. Un yuan más fuerte erosionaría la ventaja de precio de la que disfrutan actualmente los automotores chinos, pero Pekín no tiene incentivo alguno para permitir que eso ocurra mientras las exportaciones cumplen la función de estabilizador macroeconómico. El Banco Popular de China ha mostrado disposición a administrar la moneda de maneras que apoyen la competitividad exportadora.
Qué viene después
Algunos analistas esperan que la tasa de crecimiento se desacelere el próximo año simplemente porque 12 millones crea un efecto base masivo. Un aumento del 44 % este año, seguido de una ganancia porcentual menor, es matemáticamente inevitable. Pero Zhu Dongshu rechazó esa lógica, argumentando que la entrada a nuevos mercados con demanda creciente de EVs sostendrá el impulso durante varios años. La pregunta es si esa tesis resiste a medida que se multiplican las barreras arancelarias y las empresas chinas agotan sus oportunidades de crecimiento más fáciles.
La verdadera pregunta no es si el crecimiento se frenará. Es si la política comercial occidental puede hacerlo más rápido de lo que los automotores chinos puedan adaptarse.
Para Corea del Sur, la amenaza es inmediata y personal. Hyundai y Kia dominan los mercados de la ASEAN y América Latina —los mismos mercados donde Chery y BYD ahora aparecen con EVs precificados entre un 20 y un 30 % menos. Japón enfrenta la misma presión en el sudeste asiático, donde la ventaja de los híbridos de Toyota se está erosionando a medida que las empresas chinas empujan opciones totalmente eléctricas a precios más bajos. Los incumbent europeos van aún más rezagados, todavía recibiéndose del impacto de la transición hacia la electrificación mientras las firmas chinas enviaban millones de EVs antes de que la mayoría de los europeos hubieran visto uno en persona.
El riesgo a largo plazo para los automotores occidentales no es solo la pérdida de cuota de mercado, es la pérdida de escala. Cada vehículo chino vendido en el exterior reduce el volumen que las plantas alemanas, coreanas y japonesas pueden producir, encareciendo el costo por unidad y dificultando financiar la propia transición necesaria para competir. Es un círculo vicioso que se acelera precisamente cuando el tiempo de respuesta es más breve.
La historia de las exportaciones automotrices de China ya no trata sobre subsidios o mano de obra barata. Trata sobre un ecosistema de manufactura que se movió primero, se movió rápido, y ahora envía vehículos que son genuinamente competitivos en precio y tecnología. Los aranceles retrasan lo inevitable. No lo revierten. Y como demuestra el objetivo de 12 millones, el impulso tiene suficiente fuerza estructural para sobrevivir a cualquier respuesta política individual.