中国1200万辆汽车出口目标正在重塑全球贸易
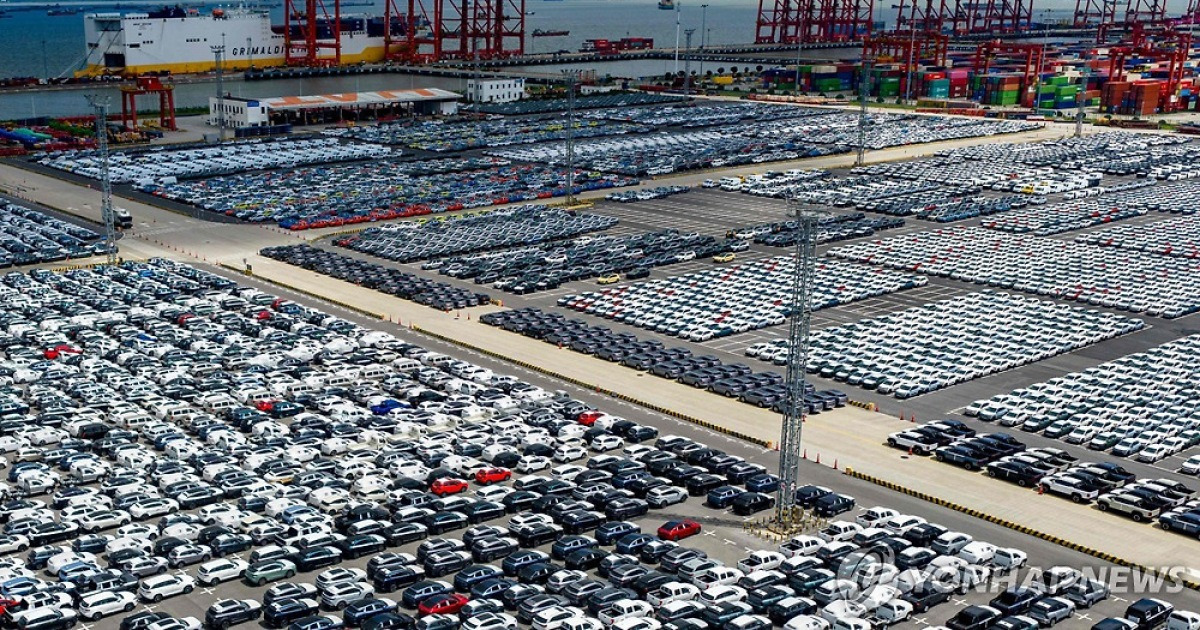
中国汽车出口商今年预计将向海外发货1200万辆汽车,同比增长44%。这一增长由电动汽车驱动,利润是国内销售的四倍,在韩国、日本和欧洲引发强烈冲击波。
那个应该唤醒首尔的数字
一百七十万。这是中国汽车制造商今年出口量相较于去年的增量,数据来源为中国乘用车协会。这一最新预测——达到1200万辆——比中国汽车工业协会此前已标定为“高目标”的水平高出20%。这意味着,在大多数西方政府尚未完成关税反制措施起草之前,中国车企正在重写全球汽车贸易的规则。
这一速度令人震惊。2020年,中国仅出口略超一百万辆汽车。六年之后,这一数字预计将高出十一倍。这不只是一个周期性的现象,而是一种结构性转变——这种转变颠覆了业界关于谁能够在何种条件下参与竞争的固有认知。
内需疲软,出口强劲
此次出口激增并非因为中国本土市场繁荣。事实上,这正是对本土市场低迷的应对。今年前八个月,国内汽车销量同比下降20%,总计为1170万辆。消费者持币观望。价格承压。在本土市场产能过剩、每一次新车发布都演变为一场价格战的背景下,利润空间正在被急剧压缩。
因此,制造商将目光转向了海外市场。而账算起来瞬间变得清晰。据摩根大通分析师Nick Li指出,中国车企每向海外销售一辆车约可赚取两万元人民币的利润。这大约是国内每辆车利润的四倍。在这个本土销售如同“慈悲致死”的市场里,出口是唯一能让企业维持运营、让工厂继续运转的力量。
电动汽车是这一切的核心动力。截至八月份,中国出口新能源汽车346万辆,较去年增长70%。相比之下,汽车总出口量增长了51%。电动汽车的溢价空间真实存在,且每家主要车企都在竞相抢占这一机会,因为窗口期正在收窄。
比亚迪领衔,在一月至八月期间海外销量达116万辆,同比增长85.7%。该公司年初时的增长指引仅为24%。目前看来,它有望大幅超越这一目标。奇瑞紧随其后,出口量达134万辆,同比激增68.2%,同样远超其年初设定的15万辆年度目标——那个目标设定得如此保守,现在看来仿佛是一种刻意压低门槛的策略。
谁在购买?
需求来自此前两年内并未出现在中国车企核心视野中的地区。据中汽协秘书长朱东风透露,欧盟和非洲的增长最为迅猛。中东冲突引发的油价波动,也促使新兴市场消费者对电动汽车的兴趣更加强烈。在这些市场,燃油成本直接影响家庭预算,使得电动汽车的经济性变得不可忽视。
这一点意义重大,因为它意味着出口渠道正在实现多元化。中国并没有将所有鸡蛋放在同一个区域篮子里。当欧洲加征关税、美国贴上100%的关税大棒时,拉丁美洲、东南亚、中东以及整个非洲仍有大量未被充分开发的市場,在那里,中国电动汽车正将本地竞争对手挤出市场。这是一种地理套利策略——在阻碍你的政治基础设施尚未跟进之时,迅速将产品销往仍能实现盈利销售的地区。
关税问题
西方政府的反应正如预料之中。欧盟已发起反补贴调查,可能产生17%至38%不等的关税。美国已实施关税税率,实质上关闭了中国电动汽车直接进口的大门。巴西和土耳其也相继跟进,印度则收紧了进口标准,其效果等同于事实上的禁令。
但关税作为一种工具,面对的是结构性现象。中国车企如今不再仅仅出口整车。它们正在墨西哥、匈牙利、土耳其和泰国等地建厂——这些地点的选择正是为了绕过关税壁垒,并将生产布局得更贴近终端市场。中汽协提出的1200万辆数据,既包含了出口整车,也涵盖了中资海外工厂生产的车辆。供应链跟随资本与劳动力成本移动,而非仅仅依赖集装箱运输。
北京自身对这一速度也感到忧虑。上个月,政府首次发布了针对海外汽车业务的指导意见,敦促企业在海外抵制恶性价格竞争。信息很明确:在外国政府找到完全将你排除在外的借口之前,先踩刹车,减缓这场向下的竞次赛跑。在利用出口优势与避免可能将中国企业孤立于关键市场之外的贸易报复之间,存在着精妙的平衡。
此外,也有声音讨论可能削减出口退税,这将提高中国汽车出口的运输成本。如果这些退税缩减,目前使出口利润丰厚的优势将有所减弱——支撑大规模海外扩张的账算起来也会变得更加紧绷。
二阶效应
涟漪效应远超汽车制造业本身。中国汽车的出口正在拉动上游供应商的需求——电池制造商、稀土加工企业、半导体晶圆代工厂和钢铁生产商——形成了国内疲软无法抵消的连锁产业提振效应。作为全球最大的电池制造商,宁德时代已扩大产能,部分原因就是为了满足出口中国汽车的需求。这些供应商生态体系比整车更难被关税击垮。
就业格局也在转变。广东、江苏等省份的工厂工人发现,面向出口的生产线比纯内销部门的岗位更稳定。同时,出口国的经销商网络正围绕中国品牌进行重组, displacing 传统经销商体系,重塑售后服务版图。
汇率动态同样重要。人民币走强会侵蚀中国车企目前享有的价格优势,但在中国出口正充当宏观经济稳定器之际,北京没有动机任其发生。中国人民银行已显示出管理货币走势以支持出口竞争力的意愿。
未来走向
部分分析师预计,由于1200万辆将形成一个巨大的基数效应,明年的增长率会放缓。今年增长44%,随后出现较小的百分比增幅,从数学角度看是必然的。但朱东风对此逻辑提出反驳,他认为进入拥有不断增长电动汽车需求的新市场,将在多年内维持增长动能。问题是,随着关税壁垒增多,以及中国企业耗尽最容易的增长机会,这一论点是否依然成立。
真正的问题不在于增长是否会放缓,而在于西方的贸易政策能否跑得比中国车企的适应能力更快。
对于韩国而言,威胁是即时且切身的。现代和起亚主导着东盟和拉丁美洲市场——而这正是奇瑞和比亚迪如今凭借比竞品低20%至30%的电动汽车价格强势涌入的市场。日本在东南亚也面临同样的挤压,丰田的混动优势正随着中国车企以更低价位推广纯电车型而被侵蚀。欧洲的传统巨头则落后更多,仍在大转型中挣扎,而中国车企早已向全球交付数百万辆电动汽车,大多数欧洲人甚至尚未亲眼见到实车。
对西方车企而言,更长远的风险不仅仅是市场份额的丧失——而是规模效应的流失。每在中国海外售出一辆汽车,德国、韩国和日本的工厂就能少生产一辆,推高了单车成本,使得资助竞争所必需的转型更加困难。这是一个恶性循环,且恰恰在响应时间最短的时候加速上演。
中国的汽车出口故事已不再关乎补贴或廉价劳动力。它关乎一个率先行动、快速推进、如今能出口在价格和技术上均具真实竞争力的汽车产品的制造生态系统。关税只能延缓不可避免的结果,而无法逆转它。正如1200万辆的目标所显示的,这股动能具备足够的结构性力量,足以超越任何单一的政策回应。