La apuesta 4F² de China podría redefinir el mercado DRAM
CXMT corre para comercializar DRAM 4F², un avance de fabricación que podría erosionar la hegemonía de Samsung tras una década. Esto es lo que significa para los mercados globales de memoria.
La señal 4F² que sacudió Seúl
Cuando Cao Kanyu, director ejecutivo de CXMT, tomó el escenario en Shanghái los días 9 y 10 de junio, no anunció una nueva fábrica ni una ronda de financiamiento importante. Desveló algo más pequeño y mucho más trascendente: la afirmación de que su empresa había logrado “un progreso fundamental” hacia la implementación de la arquitectura de celdas DRAM 4F², con productos DDR5 RDIMM de grado servidor que se espera estén listos antes de fin de año.
La reacción en Corea fue inmediata y brutal. El 13 de junio, las acciones de Samsung Electronics cayeron un 7,39 %. SK Hynix cayó aún más fuerte: 10,09 %. El mercado no reaccionaba ante un producto facturable. Reaccionaba ante una señal.
Qué significa realmente 4F²
El tamaño de la celda DRAM se ha medido durante mucho tiempo en unidades de F², donde F es la dimensión crítica del proceso de litografía. Una celda de 6F² ocupa seis veces el área del tamaño de esa característica al cuadrado. Comprimirla a 4F² no solo resta unos pocos porcentajes. Reduce la huella por celda a aproximadamente un tercio de lo que exige 6F².
Eso no es una mejora incremental. Es un salto estructural. Más celdas por oblea significan mayores rendimientos por unidad de área, menor costo por bit y una ventaja significativa en una industria donde los márgenes ya son extremadamente ajustados.
Para la memoria de servidor —el segmento de mayor margen que alimenta clústeres de entrenamiento de inteligencia artificial e infraestructura en la nube—, esto resulta especialmente relevante. Los módulos DDR5 RDIMM son la columna vertebral de los centros de datos. Una ventaja de costo aquí se traduce directamente en poder de compra frente a incumbentes como Samsung y SK Hynix, que han controlado este espacio durante más de una década.
El elefante en la habitación: sin EUV
La afirmación de CXMT resulta aún más provocadora si se considera la brecha de equipamiento. Estados Unidos ha restringido el acceso de China a las herramientas de litografía ultravioleta extrema (EUV) de ASML, las mismas máquinas que hacen viable económicamente la fabricación de memorias por debajo de los 7 nanómetros. Sin EUV, CXMT supuestamente persigue una arquitectura de celdas que tradicionalmente la requiere.
Los analistas de la industria permanecen profundamente escépticos. Las tasas de rendimiento son la sangre vital de la producción de memoria, y la historia sugiere que CXMT tendrá dificultades para lograrlas sin las herramientas de patrón más avanzadas. Varios expertos en los medios coreanos han calificado la preocupación como exagerada.
Pero desestimar a CXMT por completo sería un error. Los fabricantes chinos de memoria han pasado años dominando rutas de proceso alternativas: multipatrones con ultravioleta profundo (DUV), trucos avanzados de grabado y optimización agresiva de procesos. La pregunta no es si CXMT puede replicar la ruta exacta de fabricación de Samsung. Sino si puede alcanzar un piso de rendimiento comercialmente viable más rápido de lo que cualquiera espera.
Samsung ya va atrás en la curva
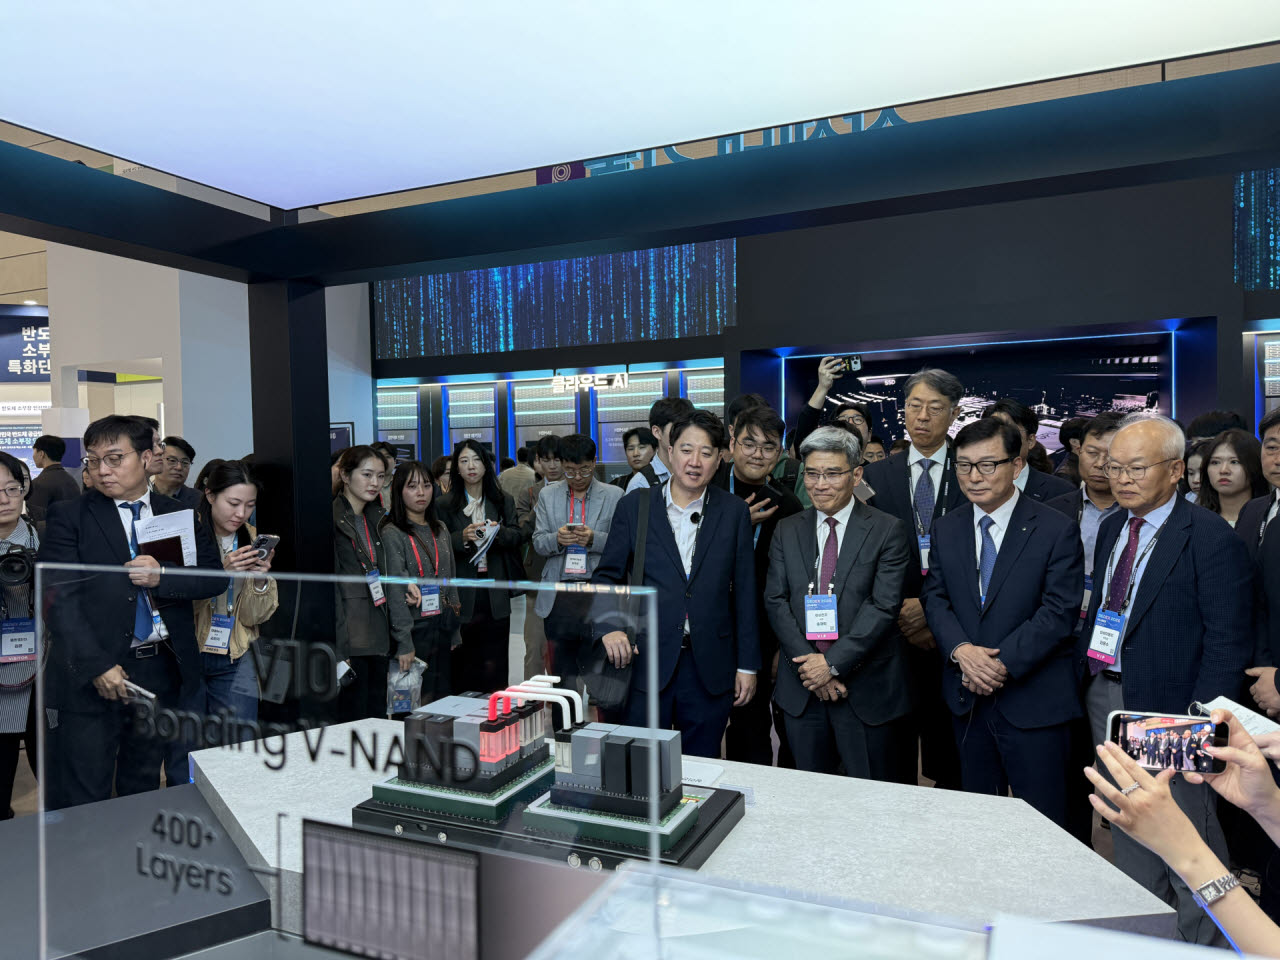
Quizás el detalle más incómodo provino de Song Jae-hyuk, CTO de Samsung, en el SEDEX 2026 en Seúl el 14 de junio. Cuando se le preguntó directamente si Samsung también estaba desarrollando tecnología 4F², no evadió. “Sí”, respondió. Cuando se le presionó sobre la disponibilidad, solo ofreció: “Estamos trabajando duro en ello”.
Cabe destacar que no dio ningún cronograma. Ningún objetivo de producción. Ningún número de rendimiento. Ese silencio es revelador.
SK Hynix ha sido ligeramente más transparente. En junio de 2025, su CTO Cha Sun-yong declaró en el Simposio IEEE VLSI que la empresa está preparando una “plataforma VG cuadrada 4F²” y tecnología DRAM 3D para nodos por debajo de los 10 nanómetros. Pero nuevamente, no se adjuntó ninguna fecha de comercialización.
Ambos gigantes coreanos están persiguiendo 4F². Pero CXMT habla de enviar productos este año. La ventaja narrativa —la que movió los precios de las acciones— corresponde a la empresa que marca el compás.
Por qué esto trasciende la memoria
La controversia del 4F² no es solo una pelea de precios por la memoria RAM para servidores. Es una batalla proxy en la guerra fría más amplia de los semiconductores.
Si CXMT logra cualquier cosa que se acerque al éxito comercial con DRAM 4F² usando rutas no EUV, validaría la estrategia china de autosuficiencia técnica bajo sanciones, un librito de jugadas que Beijing ha estado financiando durante años a través de programas de I+D dirigidos por el Estado y los vehículos de inversión del Gran Fondo. También demostraría que los controles de exportación, aunque dolorosos, no son una estrategia de contención total.
Para Samsung y SK Hynix, las apuestas son existenciales de una manera diferente. La memoria es su negocio central. El DRAM para servidores es el segmento de más rápido crecimiento, impulsado por la demanda de inteligencia artificial. Un competidor chino con incluso una fracción de la cuota de mercado de Samsung en memoria de alta densidad comprimiría los márgenes en general y obligaría a decisiones dolorosas de gasto de capital.
Qué sucede después
Hay varios resultados plausibles, y ninguno favorece la complacencia en Seúl.
Si CXMT envía DDR5 RDIMM 4F² funcionales para finales de 2026, o incluso prototipos que pasen la validación, los compradores jóvenes de centros de datos los pondrán a prueba. La diversificación de la cadena de suministro ya es una prioridad para muchos OEM que ven el riesgo de la sobrerconcentración en la producción coreana. Incluso una ganancia del 5 % de cuota de mercado para CXMT en DRAM para servidores sería un hito psicológico.
Samsung probablemente responderá con precios agresivos y cronogramas 4F² acelerados. Pero no puede simplemente superar con gasto a un rival que está subsidiado por un aparato de riqueza soberana con capital prácticamente ilimitado y sin restricciones de plazos de rentabilidad.
El escenario más probable es una lenta agonía: CXMT lucha con los rendimientos, envía volúmenes limitados y enfrenta escrutinio de clientes que necesitan confiabilidad a escala. Pero la dirección del viaje es clara. La brecha entre los fabricantes coreanos y chinos de memoria se está cerrando, no porque China haya superado a Samsung, sino porque la barrera de entrada para la arquitectura de DRAM de próxima generación se está desplazando.
La verdadera historia no es CXMT: es la reacción del mundo
Las caídas bursátiles del 13 de junio no se trataron solo del anuncio de una empresa china. Se trataron de un mercado que despierta ante la posibilidad de que las reglas de la competencia en semiconductores de memoria estén cambiando. Samsung y SK Hynix construyeron su dominio sobre la superioridad de proceso y el acceso a EUV. La afirmación 4F² de CXMT sugiere que puede haber otra ruta, una que las sanciones no pueden bloquear por completo.
Esa ruta no está demostrada. Los rendimientos son inciertos. Pero el hecho de que el propio CTO de Samsung se viera obligado a confirmar el desarrollo activo en un evento público, sin ofrecer ninguna contranarrativa, es en sí mismo una señal de que el paisaje competitivo ha cambiado.
Los próximos doce meses determinarán si 4F² es un hito en papel o una tecnología que mueve mercados. Para la industria del DRAM valorada en 100 mil millones de dólares, ese cronómetro ya está corriendo.