China acaba de demostrar que puede aterrizar cohetes. SpaceX debería tomar nota
La segunda recuperación exitosa de la etapa de un cohete por parte de LandSpace en menos de un mes indica que el sector espacial comercial chino está cerrando la brecha con SpaceX, y lo hace rápido. Las implicaciones para la fijación de precios en lanzamientos globales y las guerras de constelaciones de satélites ya se están desplegando.
China ya no es la seguidora en cohetes reutilizables
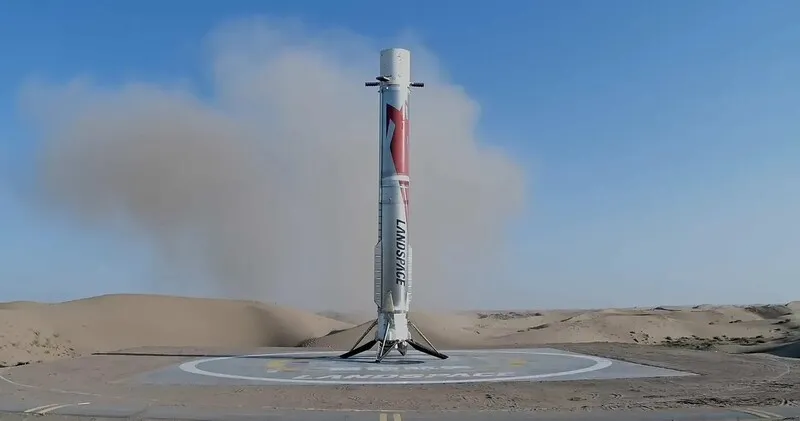
Ocho meses después de que su primer intento fallara de manera estrepitosa, la empresa espacial privada china LandSpace logró algo que debería inquietar discretamente a Elon Musk: el 19 de julio aterrizó la primera etapa de su cohete Zhuque-3 de vuelta en terreno firme, menos de ocho minutos después del despegue desde el Centro de Lanzamiento de Satélites de Jiuquan, en la provincia de Gansu.
Esta fue la segunda recuperación exitosa de una etapa de cohete en la historia de China: la primera correspondió a la estatal CASC, el 10 de julio, con el Long March 10B, que empleó una red sobre una plataforma marina. LandSpace tomó un camino totalmente distinto: aletas de rejilla para la dirección en vuelo, un reagudo del motor a mitad de la descenso y cuatro patas de aterrizaje para un toque suave a 390 kilómetros de la plataforma de lanzamiento. En casi cada detalle mecánico, se trata de un Falcon 9 chino.
La rapidez con la que llegaron ambos hitos —separados por una semana— es la verdadera historia. CASC logró la recuperación en julio, y LandSpace la repitió para mediados de ese mismo mes. Dos organizaciones distintas, dos arquitecturas de recuperación distintas, dos culturas institucionales distintas, ambas exitosas en cuestión de días. Eso no es progreso incremental. Eso es aceleración.
Lo que hace especialmente notable esta secuencia es la fricción institucional que superó. CASC es un coloso estatal con décadas de experiencia en misiles balísticos y satélites. LandSpace es una startup financiada por capital privado que operaba muy por debajo del radar hasta 2022. El hecho de que ambas alcanzaran el éxito en recuperación en la misma ventana estrecha sugiere que el liderazgo espacial de China ha acelerado deliberadamente el desarrollo de cohetes reutilizables en general, no como un programa único sino como un empuje coordinado que involucra tanto al aparato estatal como al sector comercial. Esa es una señal estructural, no una coincidencia.
La economía de la que nadie en Occidente habla
El Zhuque-3 está construido con acero inoxidable, no con compuesto de carbono. Utiliza nueve motores alimentados por metano en su primera etapa: más motores que un Falcon 9, quemando una combinación de propelentes más limpia y más fácil de reaguzar que el queroseno RP-1. El objetivo declarado de LandSpace es lograr 20 reutilizaciones por primera etapa. Veinte.
Para ponerlo en contexto, una primera etapa Falcon 9 actualmente alcanza entre 15 y 20 vuelos antes de ser retirado en la práctica, y cada reutilización reduce el costo marginal de lanzamiento en aproximadamente 10 a 15 millones de dólares, dependiendo de los términos contractuales. Si LandSpace alcanza incluso la mitad de la tasa de utilización de SpaceX, las matemáticas cambian para cualquiera que venda espacios de lanzamiento a nivel internacional.
Esto es lo que la mayor parte de la cobertura en inglés ha pasado por alto: la capacidad bruta de carga útil del Zhuque-3 a órbita terrestre baja, sin recuperación de etapas, es de 14,2 toneladas. El Falcon 9 transporta 22,8 toneladas. Esa diferencia es significativa pero no insuperable, y se reduce cada vez que LandSpace añade motores, amplía los tanques de combustible o optimiza la secuencia de aterrizaje. El cohete aún es joven. Juzgar su techo por la hoja de especificaciones de hoy es un error.
Lo que importa más es la trayectoria. LandSpace fue fundada en 2015. Su primer vuelo de prueba fue suborbital. Su primer intento orbital llegó después. El primer intento de recuperación de etapa falló. Ocho meses después, funciona. La recuperación de CASC ocurrió hace menos de dos semanas y ya un competidor privado la ha igualado. Múltiples otras empresas privadas chinas —Galaxy Energy, Orienspace, Space Pioneer— están desarrollando programas paralelos de reutilizabilidad. Esta no es la historia de una sola empresa.
La elección del propelente merece un examen más cercano. El metano —específicamente el metano líquido, o LCH4— se ha convertido en el propelente de elección para cohetes reutilizables de nueva generación precisamente porque quema de forma más limpia que el queroseno, dejando menor acumulación de coque en las turbobombas y las cámaras de combustión de los motores. Eso se traduce directamente en tiempos de preparación más rápidos entre vuelos. Los propios motores Raptor de SpaceX en el Starship funcionan con metano por exactamente esta razón. LandSpace no está reinventando la rueda aquí; está adoptando la misma lógica que SpaceX siguió después de años volando con motores Merlin alimentados por queroseno.
Quién gana, quién pierde
Los ganadores inmediatos son los operadores chinos de satélites. La segunda etapa de LandSpace colocó el satélite de demostración Honghu-3 en su órbita objetivo en este vuelo: una carga de prueba para una constelación de internet de órbita baja llamada Qianfan. Esa constelación es la respuesta directa de China al Starlink, y necesita cientos, eventualmente miles, de lanzamientos. Los cohetes reutilizables son la única forma de que esas cuentas cierren.
Qianfan, también conocido como Guowang cuando se ve a través del lente de la planificación estatal, ha recibido respaldo explícito del gobierno central de China como proyecto de infraestructura estratégica. Se proyecta que la constelación despliegue más de 13.000 satélites en múltiples capas orbitales. A los costos actuales de lanzamiento no reutilizado, ese despliegue es económicamente inviable. Cada reutilización exitosa multiplica la cantidad de satélites que pueden lanzarse dentro de un mismo margen presupuestario. Por eso la recuperación no es algo deseable para Qianfan: es el requisito técnico más importante para todo el proyecto.
Los perdedores son los proveedores de lanzamiento que aún no han descifrado la reutilizabilidad a escala. Axiom Space, Astra y proveedores más pequeños en Europa y la India ya están bajo presión por los precios del Falcon 9. Si China ingresa a esa pelea con una flota de recuperación funcional, los precios caerán aún más y más rápido, y las empresas occidentales que cobran tarifas premium por lanzamientos no recuperados tendrán dificultades para justificar sus márgenes.
SpaceX en sí misma no está amenazada hoy. El Falcon 9 vuela aproximadamente una vez por semana a nivel global. LandSpace no está ni cerca de ese ritmo. Pero la fortaleza de SpaceX siempre ha sido la velocidad de iteración. La pregunta es si el modelo de desarrollo paralelo de China —múltiples empresas, múltiples arquitecturas, apoyo estatal— acumula datos más rápido de lo que cualquier empresa occidental pueda responder.
También existe una dimensión geopolítica que recibe poca representación en los análisis de costos de lanzamiento. El sector espacial de China opera bajo un régimen de subsidios diferente, normas de contratación diferentes y controles de exportación distintos a los de sus contrapartes occidentales. Los analistas occidentales tienden a comparar costos dólar por dólar sin tener plenamente en cuenta el grado de inyección de capital estatal que reciben las empresas chinas. Eso no significa que los lanzamientos chinos sean artificialmente baratos: significa que el panorama competitivo no es de igualdad de condiciones, y que los proveedores occidentales no deben asumir que pueden ganar solo por precio.
Qué pasa después
LandSpace ya está inspeccionando esta primera etapa para su reutilización. Los observadores de la industria esperan que vuele de nuevo tan pronto como en la siguiente desplegadura de Qianfan, potencialmente llevando satélites operativos de internet en lugar de cargas de prueba. La empresa ha declarado públicamente que la actualización de su intento fallido en diciembre incluyó revisiones importantes del sistema de encendido de los motores, ajustes en la trayectoria de descenso para reducir la tensión estructural, y protección térmica reforzada en la etapa inferior: todos bucles clásicos de iteración al estilo SpaceX.
CASC, mientras tanto, probablemente refinará su enfoque de recuperación sobre plataforma marina, que tiene ventajas para cohetes más pesados que no pueden regresar de forma segura a tierra. Ambas arquitecturas madurarán en paralelo. El enfoque basado en el mar también posiciona a CASC para recuperar impulsores de futuros vehículos de gran carga, incluyendo la serie Long March 10 diseñada para el programa lunar tripulado de China. El éxito de recuperación en el Zhuque-3, más ligero, valida técnicas que se trasladarán hacia arriba.
La implicación más amplia es que el mercado de lanzamientos comerciales está a punto de volverse genuinamente multipolar. Durante años, la narrativa fue simple: SpaceX domina y los demás se ponen al día. Esa narrativa ya no es precisa. China tiene dos programas de recuperación exitosos operando dentro de un solo mes. Múltiples competidores privados están desplegando sus propias versiones. La curva de costos de lanzamiento está a punto de inclinarse con más fuerza de lo que la mayoría de los analistas proyectaron.
Qué pasa después depende de si LandSpace y sus pares pueden traducir el éxito en recuperación en disponibilidad de vuelo a escala. La recuperación es la parte fácil. Poner en marcha una etapa aterrizada, inspectarla, repostlarla y volver a lanzarla en semanas o días: ahí es donde vive la verdadera economía. SpaceX ha pasado casi una década perfeccionando ese ciclo. China ahora corre la misma carrera en múltiples pistas simultáneamente, y avanza más rápido de lo que la mayoría de las personas fuera de la industria se dan cuenta.
Los próximos doce meses serán decisivos. Si LandSpace logra un segundo vuelo con la misma etapa, la brecha de credibilidad con SpaceX se reduce drásticamente. Si CASC demuestra la recuperación de un impulsor más pesado en la misma ventana, las implicaciones estratégicas trascienden el lanzamiento comercial y se extienden a la seguridad nacional: China poseería dos capacidades de recuperación independientes que abarcan diferentes clases de carga útil. Cualquiera de los dos escenarios transforma el mercado global de lanzamientos. Ninguno de los dos escenarios beneficia a los proveedores que se aferran a arquitecturas desechables.