El auge de los chips de memoria en China: por qué el boom del 60% en I+D de CXMT debería alarmar a Corea
El fabricante chino de DRAM CXMT casi duplicó su plantilla de I+D en un solo año, reduciendo la brecha con SK Hynix a apenas 2.000 investigadores. A medida que CXMT afirma alcanzar una cuota de mercado de doble dígito en DRAM e inicia la producción de HBM, el dominio coreano de los chips de memoria enfrenta su desafío más directo hasta la fecha.
El número que debería preocupar a cada fabless coreana
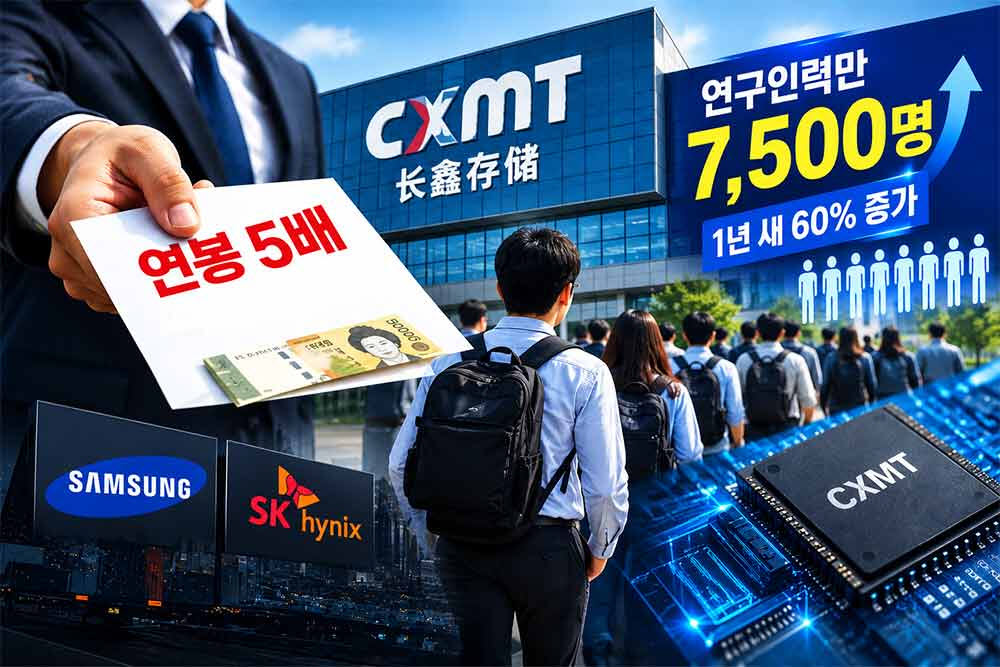
Siete mil cuatrocientos noventa y uno. Esa es la cantidad de investigadores que empleaba CXMT a junio de 2026, un aumento respecto a los 4.655 de un año antes: un 60,9 % que lo dice todo sobre hacia dónde se dirige la ambición china en chips de memoria.
La brecha entre CXMT y SK Hynix, la factora mundial de DRAM número 1, se ha reducido a 2.160 investigadores. SK Hynix solo incorporó a 547 profesionales de I+D en el mismo período, creciendo su plantilla un 6 %. En otras palabras, CXMT está achicando la distancia más rápido de lo que SK Hynix puede crecer. A este ritmo, la persecución dejará de ser una metáfora en poco tiempo.
Lo verdaderamente inquietante de esta cifra no es el aumento bruto de 2.836 investigadores —aunque es sustancial para una sola empresa en un solo año—, sino la composición y la intención detrás de esas contrataciones. CXMT no está llenando plazas con personal junior que aprenderá sobre la marcha. La compañía está importando experiencia calibrada a gran escala, apuntando a ingenieros que ya saben lo que hace falta para producir DRAM competitiva en nodos de vanguardia.
Qué está construyendo CXMT en realidad
Si se leen los datos crudos, emerge un patrón. Dos tercios de los investigadores de CXMT poseen maestrías o títulos superiores. El 90 % tiene menos de 40 años. La compensación promedio subió un 34 % interanual hasta los 416.200 yuanes por persona, dejando las ganancias anuales sobre la ruta de superar los 830.000 yuanes —unos 5,4 veces el promedio nacional para profesionales técnicos senior en empresas estatales chinas.
Esto no es una carrera de contrataciones de emergencia. Es una guerra de talentos deliberada y bien financiada. CXMT publicó ofertas para más de 180 cargos en redes sociales el mes pasado, apuntando explícitamente a graduados de universidades chinas y del extranjero. La mezcla de roles es reveladora: investigadores de IA con preferencia por doctorado, ingenieros para la localización de herramientas de automación de diseño electrónico (EDA) —una capacidad que China ha carecido largamente y ha estado bloqueada de adquirir mediante controles de exportación estadounidenses.
Mientras tanto, CXMT anunció la producción en masa de LPDDR6, el estándar más reciente de DRAM móvil, menos de un año después de que JEDEC finalizara la especificación. Según la publicación de tecnología de la información The Information, la compañía también inició la producción a pequeña escala de HBM3E. La memoria de alto ancho de banda para aceleradores de IA fue durante mucho tiempo dominio exclusivo de SK Hynix y Samsung. CXMT ahora está en la sala.
El hito del LPDDR6 merece atención particular. Las normas de memoria típicamente toman de tres a cinco años para pasar de la especificación a la producción en volumen, incluso para actores establecidos. La aceleración de CXMT sugiere que está salteándose los plazos convencionales de desarrollo o beneficiándose de un bucle de retroalimentación comprimido entre investigación y fabricación —probablemente ambas cosas. Las plantas de Wuhan y Changzhou de la compañía, ampliadas significativamente durante los últimos dos años, están produciendo obleas a densidades y tiempos de ciclo que hubieran sido impensables una generación atrás.
También queda la pregunta del EDA flotando en segundo plano. Las restricciones estadounidenses han bloqueado la compra por parte de CXMT del software de diseño de semiconductores más avanzado de Cadence, Synopsys y Mentor Graphics. En lugar de estancarse, CXMT parece estar invirtiendo fuertemente en alternativas domésticas, incluyendo herramientas de Empyrean Technology y otros proveedores locales. Si esas herramientas alcanzan suficiente madurez, toda la lógica estratégica de los controles de exportación —obligar a China a permanecer permanentemente un paso por detrás— se desmorona. Ese desenlace no está garantizado, pero ya no es inconcebible.
La matemática de la cuota de mercado
Counterpoint Research sitúa la cuota global de ingresos en DRAM de CXMT en un 10 % para el segundo trimestre de 2026, frente al 4 % de un año antes. Esta es la primera vez que el fabricante chino rompe el dígito doble. Para contexto, el taiwanés Nanya, quinto clasificado, se ubica en aproximadamente un 2 %, una quinta parte de la posición de CXMT. CXMT ha efectivamente saltado por encima de al menos dos competidores en un solo año.
Estas cifras son impactantes porque las compañías chinas de memoria han estado históricamente estancadas en DRAM de grado commodity y nodos maduros. Avanzar hacia LPDDR6 e HBM3E indica que la experiencia de proceso de CXMT está progresando más rápido de lo que la mayoría de los analistas externos esperaban. El salto de un 4 % a un 10 % de cuota de mercado en 12 meses no es crecimiento incremental. Es un cambio estructural.
Consideremos la dinámica del lado de la oferta. El crecimiento de CXMT no está siendo impulsado principalmente por precios subvencionados o mandatos de compra estatal, aunque esos existen. La compañía está captando cuota en mercados comerciales: fabricantes de teléfonos inteligentes, productores de PC y constructores de servidores que evalúan costo, rendimiento y rendimiento por mérito propio. Esa distinción importa. El desplazamiento subvencionado es frágil; el desplazamiento impulsado por el mercado es duradero.
La ingeniería financiera que sostiene esta expansión es igualmente notable. CXMT ha recurrido al fondo de la industria de circuitos integrados de Pekín —comúnmente llamado Gran Fondo— para múltiples rondas de capital. La segunda fase del fondo, aprobada en 2024, asignó aproximadamente 47.000 millones de dólares hacia la autosuficiencia en semiconductores. Los chips de memoria recibieron una porción desproporcionada de esa asignación, con CXMT entre los principales beneficiarios. El balance de la compañía ahora carga deuda significativa, pero en el contexto de la política industrial china, eso es casi un detalle secundario. El objetivo es la soberanía tecnológica, no la rentabilidad a corto plazo.
Por qué Corea no puede dormir
El profesor de la Universidad Han Yang, Baek Seok-in, señaló que China produce un flujo abundante de graduados en ingeniería y que los paquetes de compensación de CXMT son competitivos entre industrias, lo que permite una escalada rápida. Agregó con crudeza que Samsung y SK Hynix «no pueden decirse que tienen suficiente personal de I+D en relación con sus ingresos y su posición global».
La verdad incómoda es que la ventaja de Corea en chips de memoria descansa en una brecha de cabezas que se estrecha rápidamente. SK Hynix y Samsung emplean colectivamente entre 25.000 y 30.000 investigadores en sus divisiones de memoria. Juntos todavía superan a CXMT casi cuatro a uno. Pero la dinámica importa más que la brecha absoluta: SK Hynix incorporó 547 investigadores el año pasado. CXMT incorporó 2.836. La pendiente de la curva favorece al retador.
Corea enfrenta vientos en contra adicionales más allá del desbalance en contrataciones. Su fuerza laboral de semiconductores está envejeciendo. La tasa de natalidad del país ha caído a mínimos históricos, y el grupo de jóvenes ingenieros dispuestos a ingresar al entorno hipercompetitivo de las fábricas se está contrayendo. Mientras tanto, China está reclutando activamente ingenieros coreanos y taiwaneses de memoria mediante paquetes lucrativos y vías de residencia —un flujo inverso de talento que no existía hace una década.
Existe también un riesgo de segundo orden. El impulso de China hacia la localización de herramientas EDA y la producción doméstica de memoria no se trata solo de alcanzar la paridad, sino de construir una cadena de suministro alternativa que no dependa de las fábricas coreanas. Si CXMT alcanza la autosuficiencia tanto en herramientas de diseño como en fabricación, los fabricantes coreanos perderán no solo una cuota del mercado de DRAM, sino también una posición de negociación estratégica en el ecosistema más amplio de chips.
La dimensión geopolítica tampoco puede ignorarse. El ascenso de CXMT coincide con la creciente presión de EE. UU. sobre Corea del Sur para alinearse con restricciones de exportación de semiconductores dirigidas a China. Seúl se encuentra atrapada entre mantener vínculos económicos con Pekín y preservar su asociación de seguridad con Washington. Si CXMT continúa ganando cuota, el apalancamiento de Corea en este acto de equilibrio disminuye aún más.
Consecuencias de segundo orden para el mercado global de memoria
Más allá de la competencia directa por cabezales, varias transformaciones estructurales están en curso. Primero, el modelo de fijación de precios de DRAM —larga dominado por el triopolio de SK Hynix, Samsung y Micron— está comenzando a fragmentarse. La voluntad de CXMT de ofrecer precios competitivos en LPDDR6 e HBM3E introduce presión sobre los márgenes que los incumbentes no enfrentaban en más de una década. Incluso si el rendimiento de CXMT rezagase un 10 % a 15 % respecto al de SK Hynix, lo cual es probable a los volúmenes actuales, la mera existencia de un segundo proveedor creíble cambia el comportamiento de los compradores. Los equipos de adquisiciones negocian con más dureza; los contratos incluyen cláusulas de contingencia; y los costos de cambio se reducen.
Segundo, el mercado de HBM —actualmente el segmento de más rápido crecimiento en semiconductores— está a punto de volverse más complejo. SK Hynix domina los envíos de HBM3E a NVIDIA, y Samsung cierra agresivamente la brecha. La entrada de CXMT, incluso a pequeña escala, señala que un tercer proveedor es viable. Para los fabricantes de chips de IA, esto es una espada de doble filo: mayor diversificación de suministro reduce el riesgo de dependencia, pero también significa que los márgenes premium que SK Hynix cobra hoy enfrentarán presión a la baja antes de lo previsto.
Tercero, y quizás lo más consecuente, es la implicación para el resto del ecosistema de semiconductores de China. CXMT no opera de forma aislada. Su crecimiento crea demanda para capacidad de fundición doméstica, servicios de empaquetado y equipos —sectores que durante mucho tiempo han sido desatendidos en inversión en comparación con el diseño. Semiconductor Manufacturing International Corporation (SMIC) de Huawei, la especialista en empaquetado ChangXin Microelectronics y fabricantes de equipos como AMEC se benefician de la señal de demanda que CXMT envía a inversionistas y responsables de políticas chinos. El efecto es un volante de inercia que se acrecienta: cada nueva capacidad hace a CXMT más autónomo, lo cual justifica mayor inversión, lo cual construye capacidad adicional.
Qué viene después
La trayectoria de CXMT sugiere tres desarrollos probables durante los próximos 18 a 24 meses.
Primero, la compañía continuará achicando la brecha de personal de I+D con SK Hynix, probablemente alcanzando la paridad dentro de dos a tres años si las tasas actuales de contratación se mantienen. Al ritmo presente, CXMT necesitaría aproximadamente 2.000 a 2.500 investigadores adicionales por año para lograr igualdad numérica. Eso es agresivo pero no irreal, dado el compromiso continuo de financiación de Pekín y la disponibilidad de graduados domésticos calificados.
Segundo, el volumen de producción de HBM escalará más allá de la fase actual de lotes pequeños, colocando a CXMT en competencia directa con SK Hynix por clientes de NVIDIA y otros chips de IA. Los volúmenes iniciales son modestos —probablemente medidos en miles de unidades por mes en lugar de los cientos de miles que envía SK Hynix—, pero la escala en HBM sigue las mismas dinámicas de curva de aprendizaje que la DRAM convencional. Cada generación de mejor rendimiento estrecha la brecha de costos.
Tercero, la política industrial del gobierno se profundizará —esperense más subsidios, incentivos al talento y mandatos de adquisición que hagan el crecimiento de CXMT aún más aislado de los ciclos del mercado. Pekín ha demostrado disposición a absorber pérdidas a corto plazo por ganancias estratégicas a largo plazo. CXMT es un vehículo para esa estrategia, y vehículos como ese no reciben recorte de fondos.
Para las fábricas coreanas, la respuesta no puede ser reactiva. Requiere acelerar las contrataciones, expandir los pipelines de reclutamiento de graduados e invertir en arquitecturas de memoria de nueva generación que CXMT no pueda replicar fácilmente —como HBM4, memoria habilitada para CXL e interconexiones fotónicas. Corea también debe confrontar su realidad demográfica: competir solo por cantidad de personal es una proposición perdedora. La ventaja radica en la profundidad de experiencia, no en la amplitud de cuerpos.
La ventana sigue abierta, pero se cierra más rápido de lo que sugieren los titulares.
China no ganó la guerra de los chips de memoria superando en gasto a Corea. Ganó superandola en resistencia —y la expansión del 60 % en I+D de CXMT es la última prueba de que la estrategia está funcionando.