中国内存芯片崛起:为何长江存储60%研发增长应令韩国警醒
中国DRAM制造商长江存储(CXMT)在一年内几乎将研发团队规模翻倍,与SK海力士的研发人员差距缩小至2,000人。随着长江存储宣布占据两位数的DRAM市场份额并开始量产HBM,韩国在内存芯片领域的霸主地位正面临前所未有的直接挑战。
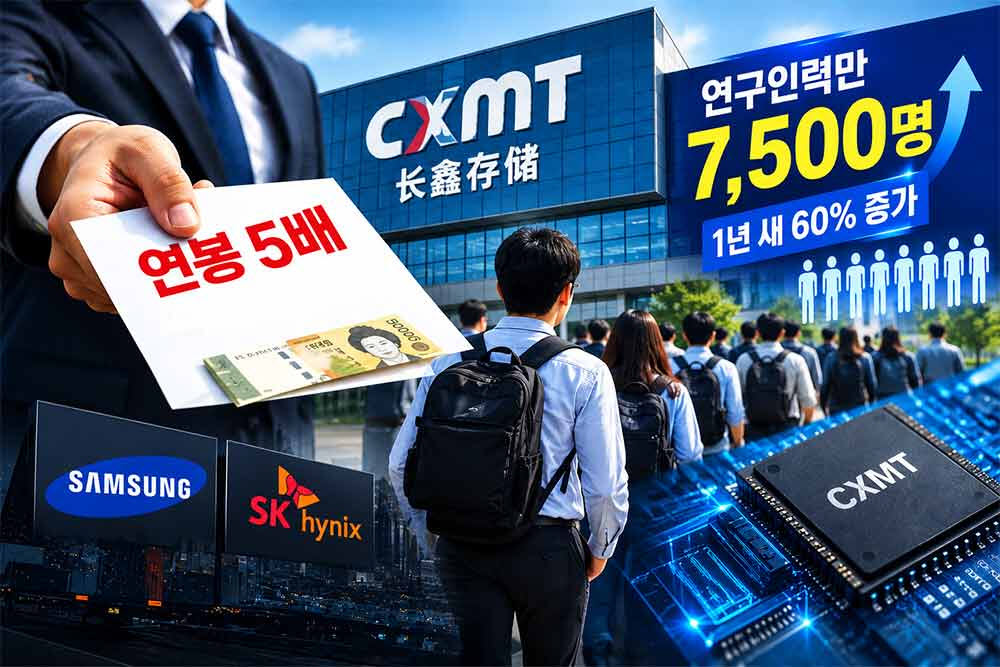
每一个韩国无厂半导体公司都应感到警醒的数字
七千四百九十ー。这是长江存储(CXMT)截至2026年6月的研发人员数量,较一年前的4655人增长了60.9%——这个数字足以说明中国存储芯片雄心正驶向何方。
长江存储与全球DRAM一哥SK海力士之间的研发人员差距已缩小至2160人。在同一时期,SK海力士仅新增547名研发人员,增幅为6%。换言之,长江存储追赶的速度快于SK海力士增长的速度。按照这个速度,“追赶"一词很快就不再只是隐喻了。
真正令人不安的并非2836人的绝对增量——尽管对单家企业而言,一年之内这样的增幅已然可观——而是这些招聘背后的构成与意图。长江存储并没有大量聘用等待在职学习的初级员工。该公司正在大规模引进经过校准的专业人才,目标直指那些早已清楚如何在先进制程上量产有竞争力DRAM的工程师。
长江存储真正在构建什么
审视原始数据,一个模式浮出水面:长江存储三分之二的研发人员拥有硕士及以上学历,90%不满40岁。人均年薪同比上涨34%,达到41.62万元人民币,年度总收入有望突破83万元人民币——这大约是中国国有企业高级技术专业人员平均水平的5.4倍。
这不是一场饥不择食的招聘狂欢,而是一场精心策划、资金充裕的人才争夺战。上个月,长江储存在社交媒体上发布了超过180个岗位,明确面向海内外高校应届毕业生。岗位构成极具指向性:偏好博士学历的AI研究人员、电子设计自动化(EDA)工具本土化工程师——这正是中国长期欠缺、且因美国出口管制而难以获得的关键能力。
与此同时,长江存储在JEDEC发布LPDDR6规范的不到一年内便宣布实现量产。据科技媒体The Information报道,该公司还已开始小批量生产HBM3E。高带宽存储器(用于AI加速器)曾经是SK海力士和三星的专属领地,如今长江存储已经入了局。
LPDDR6这一里程碑尤其值得重视。对于成熟玩家而言,内存标准从规范发布到大规模量产通常需要三至五年时间。长江存储的加速表明,它要么在跳过常规的研发时间表,要么受益于研发与制造之间高度压缩的反馈循环——很可能两者兼有。武汉和常州工厂在过去两年大幅扩建,目前产出的晶圆密度和生产周期,放在上一代眼中几乎不可想象。
此外还有一个悬而未决的问题:EDA工具。美国限制长江存储采购Cadence、Synopsys和Mentor Graphics最先进的半导体设计软件。但长江存储并未因此停滞,反而大力投资国产替代方案,包括华大九天等本土厂商的工具。如果这些工具达到足够成熟的水平,出口管制背后的整个战略逻辑——迫使中国永远落后一步——将土崩瓦解。这一结果并非板上钉钉,但也绝非遥不可及。
市场份额的算术
Counterpoint Research数据显示,长江存储在2026年第二季度的全球DRAM营收份额达到10%,而一年前仅为4%。这是这家中国厂商首次突破两位数关口。作为参照,排名第五的台湾南科(Nanya)市场份额仅约2%,只有长江存储的五分之一。长江存储在过去一年里 effectively 跃过了至少两家竞争对手。
这些数据之所以令人震惊,是因为中国存储公司历来被锁定在成熟制程的商品级DRAM领域。进入LPDDR6和HBM3E市场,意味着长江存储的工艺实力进步速度快于多数外部分析师的预期。从4%到10%的市场份额跨越,在12个月内完成——这不是渐进式增长,而是结构性转变。
从供给端来看,长江存储的增长并非主要依赖补贴定价或国家采购指令——尽管这两者确实存在。该公司正在商业市场中夺取份额——手机厂商、PC制造商和服务器组装厂正在根据成本、良率和性能进行务实评估。这一区别至关重要:补贴驱动的替代是脆弱的,而市场驱动的替代则是可持续的。
支撑这一扩张的金融工程同样值得关注。长江存储多次从北京的国家集成电路产业投资基金——俗称"大基金”——获得注资。2024年获批的第二期大基金规模约470亿美元,投向半导体自主可控。存储芯片在这一分配中占据了异常重要的份额,长江存储是主要受益者之一。公司资产负债表上确实背负着沉重债务,但在中国产业政策的语境下,这几乎是次要考量。目标在于技术主权,而非短期股本回报。
韩国为何无法安眠
汉阳大学教授白石振(Baek Seok-in)指出,中国拥有丰富的工科毕业生 pipeline,而长江存储的薪酬待遇在各行业间均具竞争力,从而实现了快速扩张。他直言不讳地表示,三星和SK海力士"与其营收和全球地位相比,研发人员数量不能说充足"。
令人不适的事实是,韩国在存储芯片领域的优势正建立在一条快速收窄的人力差距之上。SK海力士和三星在存储业务部门总共雇佣了约2.5万至3万名研发人员,合计仍接近长江存储的四倍。但关键不在于绝对差距,而在于斜率:SK海力士去年新增547名研究人员,长江存储新增2836人。曲线斜率站在了挑战者一边。
除了招聘失衡之外,韩国还面临其他逆风。其半导体劳动力正在老龄化,出生率已跌至历史低位,愿意进入高强度晶圆厂环境的年轻工程师池子正在萎缩。与此同时,中国正通过优厚薪酬和居留通道积极招揽韩国和台湾的存储工程师——这是一股十年前还不存在的逆向人才流动。
其次还有衍生风险。中国推动EDA工具本土化和国产存储芯片生产的意图,不仅仅是缩小差距——而是构建一条不依赖韩国晶圆厂的替代供应链。如果长江存储在设计工具和制造两方面都实现自给自足,韩国厂商损失的将不仅是一份DRAM市场份额,更是在整个芯片生态中的战略议价能力。
地缘政治维度也不容忽视。长江存储的崛起与美国加大对韩国施压、要求其在对华半导体出口管制上保持一致,正同步发生。首尔发现自己夹在维持与北京的经济纽带和维系与华盛顿的安全伙伴关系之间。如果长江存储持续扩大份额,韩国在这场平衡术中的筹码将进一步萎缩。
对全球存储市场的二阶影响
超越直接的人员数量竞争,一系列结构性转变正在上演。第一,DRAM定价模式——长期由SK海力士、三星和美光三寡头垄断——已开始出现裂痕。长江存储对LPDDR6和HBM3E的竞争性定价引入了十余年来 incumbents 从未遭遇的利润压力。即便长江存储的良率目前落后SK海力士10至15个百分点(大概率确实如此),仅是 credible second source 的存在便足以改变买方行为。采购团队谈判更强势,合同纳入更多备用条款,切换成本持续下降。
第二,HBM市场——当前半导体领域增长最快的细分市场——即将变得更加复杂。SK海力士主导了对英伟达的HBM3E供货,三星也在全力追赶。长江存储的入场,即便规模有限,也发出了一个信号:第三家供应商是可行的。对AI芯片厂商而言,这柄剑有两面:供应多元化降低了依赖风险,但也意味着SK海力士今日享有的溢价利润率将面临比预期更早的下行压力。
第三,也是最为关键的影响,在于对中国整个半导体生态的溢出效应。长江存储并非孤军奋战。其增长为国内代工产能、封装服务和设备创造了需求——这些领域长期在投资上被设计环节挤压。华为的半导体代工巨头中芯国际(SMIC)、封装专家长鑫微电子,以及AMEC等设备制造商,都因长江存储向中国投资者和政策制定者发出的需求信号而受益。这种效应形成了一个复利飞轮:每一项新能力的建成让长江存储更加自主,进而证明进一步投资的合理性,进而催生更多能力。
未来走向
长江存储的发展轨迹预示着未来18到24个月内可能出现三个趋势。
第一,公司将继续缩小与SK海力士之间的研发人员数量差距,如果当前招聘速度保持,两至三年内可能实现持平。按现有节奏,长江存储每年需要约2000至2500名新增研究人员才能达到数量上的对等。这一目标颇具侵略性,但在北京持续的 funding 承诺和国内合格毕业生供应充足的背景下,并非不切实际。
第二,HBM产能将从当前的小批量阶段逐步放大,使长江存储直接与SK海力士争夺英伟达及其他AI芯片客户的订单。初期规模依然有限——预计每月出货量以千为单位,而SK海力士目前是数十万量级——但HBM的规模演进遵循与传统DRAM相同的学习曲线规律。每一代良率提升都在缩小成本差距。
第三,政府的产业政策将进一步深化——预计补贴、人才激励和采购指令将继续加码,使长江存储的增长更加免疫于市场周期波动。北京已展现出为长期战略利益承受短期亏损的决心。长江存储正是承载这一战略的载体,而此类载体不会遭遇资金撤回。
对韩国晶圆厂而言,应对不能停留在被动反应。必须加速招聘、拓展毕业生输送 pipeline,并投资长江存储难以轻易复制的下一代内存架构——如HBM4、支持CXL的内存以及光互联技术。韩国还必须直面人口现实:单凭人数竞争是一条死路。真正的优势在于专业深度,而非人力广度。
窗口尚未关闭,但正以比 headlines 所暗示更快的速度收窄。
中国并非靠砸钱赢得了存储芯片之战,而是靠熬赢了时间——而长江存储60%的研发扩张,正是这一战略奏效的最新证明。