China supera a Japón en 39 países: la transición de poder automotriz
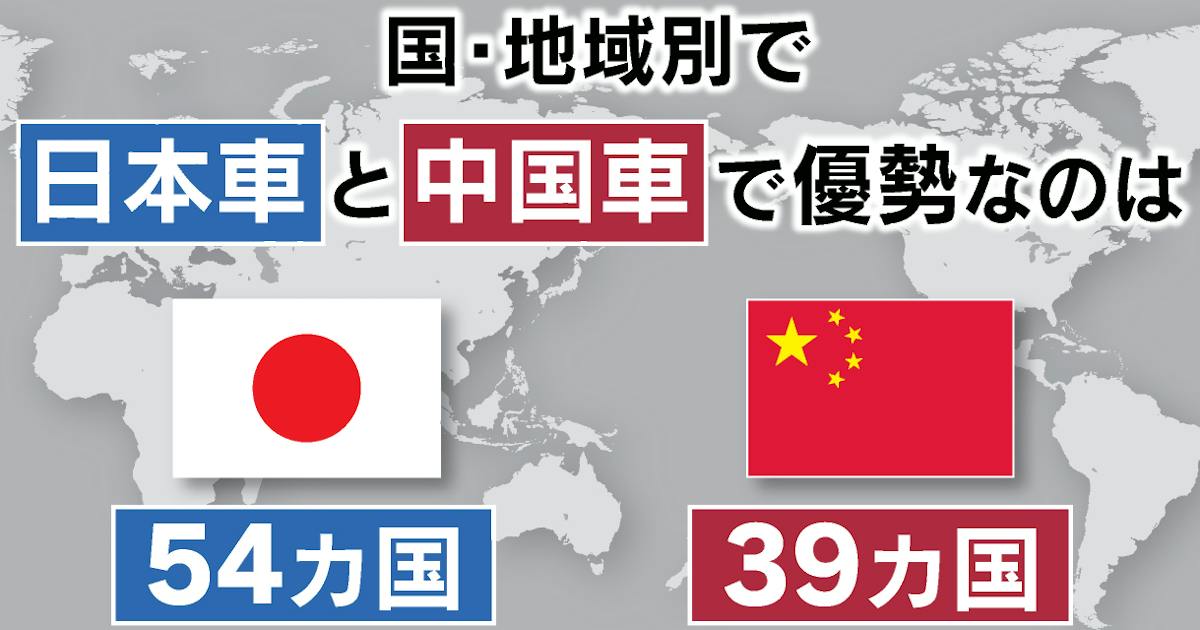
Las automotrices chinas ya venden más que las japonesas en 39 países, invirtiendo posiciones en 14 naciones, entre ellas Alemania y Brasil. La velocidad de la erosión importa más que el número headline.
El número que debería preocupar a Tokio
Los fabricantes chinos de automóviles ya venden más coches nuevos que las marcas japonesas en 39 países de todo el mundo. Catorce de esos reveses ocurrieron solo este año: Alemania, Brasil, Chile, Malasia y varios otros donde las etiquetas japonesas solían ostentar un prestigio intocable. El cambio no llegó como un shock único. Llegó como un patrón que se pronunciaba cada trimestre, acumulándose en regiones que se asumía seguirían sus trayectorias históricas.
Lo que distingue este momento de períodos anteriores de ansiedad competitiva en la industria automotriz es la velocidad. Hace una década, los exportadores chinos actuaban por debajo de su potencial en los mercados en desarrollo, compitiendo principalmente por precio en economías donde la lealtad a la marca aún no se había consolidado. Hoy están conquistando fortalezas europeas y cerrando brechas en Sudeste Asiático más rápido de lo que cualquier pronosticador de la industria había proyectado. La transición de gasolina a eléctrico, sumada a los precios elevados del petróleo crudo mundial y al cambio en el sentiment de los consumidores, es el motor detrás de gran parte de esto; pero solo es parte de un reordenamiento estructural más amplio.
El sector automotriz japonés aporta aproximadamente el 20 por ciento del PIB manufacturero del país y emplea a casi siete millones de personas entre roles directos y de la cadena de suministro. Cuando un competidor comienza a ganar terreno compartido en destinos de exportación clave, los efectos económicos y políticos se extendrán mucho más allá de los comprobantes de concesionarios. Los gobiernos toman nota. Se proponen aranceles. Comienzan revisiones estratégicas.
¿Qué tan rápido se cierra la brecha?
Tailandia cuenta la historia con mayor claridad. Las marcas japonesas aún comandan alrededor del 56 por ciento del mercado allí, pero el año pasado la diferencia con China era de 43 puntos porcentuales. Este año se redujo a 24: una compresión de 19 puntos en doce meses. Eso no es una deriva incremental. Es un cambio estructural que ocurre en tiempo real, impulsado en gran medida por BYD y GAC con su producción local escalando en sus instalaciones del Corredor Económico del Este de Tailandia.
Parte de la razón por la que los números se ven más lentos desde el lado japonés es el rezago contable. Toyota y Honda continúan generando ingresos significativos por servicio y repuestos para vehículos que vendieron hace años. Una caída en ventas nuevas no golpea los resultados trimestrales de inmediato. Los fabricantes chinos no disfrutan de ese colchón. Deben vender volumen ahora, construir fábricas ahora y asegurar relaciones con distribuidores ahora. Su disciplina de flujo de caja obliga a una toma de decisiones más rápida, y en un sector donde la velocidad se vuelve cada vez más un arma competitiva, eso importa más que la buena voluntad acumulada.
La velocidad del cambio también afecta la asignación de capital. Los fabricantes japoneses, acostumbrados a ciclos de producto pluridecádicos y cronogramas de inversión conservadores, se encuentran jugando a recuperar terreno en plataformas que deberían haber estado en desarrollo hace cinco años. Cada lanzamiento diferido cede espacio en estantería a competidores que enviaron primero. La brecha se amplía no porque la ingeniería japonesa haya disminuido, sino porque la ventana para una acción decisiva se cierra más rápido que nunca antes.
La distribución es el verdadero campo de batalla
La percepción más aguda surge de lo que ocurre bajo los salones de exhibición de los concesionarios. En ciudades del sur de Europa, las flotas de transporte por aplicación están convirtiéndose silenciosamente en el canal de marketing más eficaz de China. Los conductores que se registran a través de Uber o Bolt reciben ofertas de programas de lease-to-own (arrendamiento con opción a compra) para vehículos eléctricos BYD, generalmente a tasas que subastan a las alternativas japonesas comparables cuando se calcula el costo total de propiedad durante tres a cinco años.
BYD anunció una asociación estratégica multimillonaria con Uber para desplegar 100.000 vehículos eléctricos a nivel global. Europa y América Latina fueron las primeras regiones alcanzadas. Esto no es un show promocional. Es una evasión de la escalera de ventas tradicional: saltarse negociaciones con distribuidores, saltarse contratos de salón de exhibición, saltarse el proceso lento de convencer a compradores individuales transacción por transacción. Un operador de flota que realiza pedidos por volumen se mueve mucho más rápido que un consumidor que compara opciones entre un Corolla y un Camry.
La implicación trasciende cualquier ruta individual. Si los fabricantes chinos pueden incrustar sus vehículos en plataformas de movilidad en todo el mundo, comprimen el cronograma para la entrada al mercado de maneras que la construcción de fábricas por sí sola jamás podría lograr. Los exportadores japoneses construyeron su ascenso de posguerra sobre relaciones desarrolladas país tras país, distribuidor tras distribuidor. Ese modelo no está muerto. Pero de repente es obsoleto en relación con las alternativas disponibles para competidores que se niegan a jugar bajo las mismas reglas.
Los concesionarios alemanes ilustran el contraste con nitidez. Los distribuidores tradicionales invierten años cultivando embajadores de marca regionales, organizando eventos de servicio y construyendo presencia comunitaria. Los entrantes chinos omiten esa arquitectura por completo, entregando vehículos a través de canales corporativos y embudos de venta digital que alcanzan a consumidores sensibles al precio sin la carga de gastos generales. El resultado son márgenes más delgados para los incumbentes y pérdida acelerada de participación en segmentos donde el volumen depende de la accesibilidad más que del prestigio.
Las cadenas de suministro ya sangran
Hay una dimensión incluso más silenciosa de este cambio: una que no aparece en las estadísticas mensuales de matriculaciones. El bZ3X de Toyota, vendido bajo su propio emblema en China, contiene una proporción sustancial de componentes fabricados en China. La compañía ya depende fuertemente de proveedores locales en su mercado exterior más grande. La lección que debería aterrorizar a los ejecutivos es que esta dependencia podría replicarse en otras partes.
Si los fabricantes originales japoneses continúan integrando proveedores chinos en sus arquitecturas vehiculares de manera regional —como ASEAN parece dispuesto a reflejar el modelo chino—, el valor capturado en esas economías se desplaza hacia los fabricantes de componentes en lugar de los dueños de marca. La cuota de marca permanece en el papel. La cuota de cadena de suministro desaparece de los informes anuales hasta que sea demasiado tarde para reestructurar.
El profesor Masaomi Yamamoto de la Universidad de Nagoya lo expresó con claridad: antes de que los OEM japoneses pierdan terreno, los proveedores japoneses ya pueden estar perdiendo la capacidad de capturar nuevos mercados en todo el mundo. Esa distinción entre territorio de marca y territorio de fabricación es la que la mayoría de los lectores occidentales pasan por alto al seguir esta historia. Los fabricantes automotrices japoneses todavía pueden ser nombres famosos. Pero la fama no fabrica semiconductores, celdas de batería ni haces de cableado.
El efecto secundario ya es visible en las llamadas de ganancias de los proveedores. Empresas como Denso y Aisin han expandido silenciosamente sus briefing a inversionistas en chino e incrementado la coordinación de I+D con socios nacionales en el sureste asiático. Las señales sugieren que anticipan un futuro donde sus mayores oportunidades de crecimiento residen dentro de los ecosistemas que actualmente sirven en lugar de exportar ensamblajes terminados de vuelta a Japón.
Reacción política y la frontera arancelaria
Los gobiernos están comenzando a responder. la Unión Europea lanzó investigaciones antidumping contra los vehículos eléctricos chinos y posteriormente impuso aranceles provisionales que remodelarán las estructuras de precios hasta 2027. Brasil ha seguido con sus propios ajustes de derechos de importación. Estas medidas pueden ralentizar el ritmo del desplazamiento a corto plazo, pero no abordan las dinámicas competitivas subyacentes que lo impulsan.
Los aranceles elevan los costos para los consumidores que ya evalúan la economía del costo total de propiedad. También corren el riesgo de fragmentar las mismas cadenas de suministro que hacen competitivamente pricing a los vehículos chinos. Los fabricantes automotrices japoneses pueden beneficiarse de medidas proteccionistas, pero el respiro probablemente sea temporal. Cualquier planta construida para servir a un mercado protegido por aranceles eventualmente se convierte en base de exportación por sí misma: exactamente el patrón que inquietó a los responsables de políticas en los años 80 cuando los autos japoneses inundaron las calles estadounidenses.
La consecuencia más duradera puede ser geopolítica. Los flujos comerciales automotrices han sido durante largo tiempo un barómetro del poder económico entre naciones industrializadas. Cuando China desplaza a Japón en decenas de mercados simultáneamente, el simbolismo se extiende mucho más allá del comercio. Refuerza narrativas sobre la redistribución de la influencia manufacturera global y ejerce presión sobre marcos de alianza que asumían que Japón permanecería como el ancla automotriz asiática por defecto.
Qué sigue
Los próximos doce meses determinarán si la trayectoria actual se estabiliza o se acelera aún más. Los fabricantes chinos están convirtiendo el crecimiento de ventas en activos físicos: fábricas en Indonesia con capacidad anual de 150.000 unidades, redes de servicio expandiéndose en mercados emergentes, alianzas con empresas globales de plataformas asegurando placement en flotas. Cada nueva instalación reduce los costos de envío, acorta los cronogramas de entrega y profundiza la integración en mercados locales. El volante de inercia está girando más rápido.
Los fabricantes japoneses enfrentan un cálculo diferente. Tienen profundidad de inventario, lealtad de distribuidores y una reputación de décadas para desplegar. Pero desplegar toma tiempo. Cada mes de vacilación permite que rivales chinos consoliden posiciones que resultan costosas de desalojar una vez establecidas. La pregunta ya no es si las marcas japonesas pueden competir en plataformas eléctricas, sino si pueden alcanzar escala significativa antes de que la ventana se estreche a algo manejable.
La brecha creciente en Tailandia sugiere que la respuesta a quién gana la próxima fase no dependerá de qué país construye el mejor coche en un laboratorio. Dependerá de qué país pueda moverse del diseño a la entrega más rápido. Los datos hasta ahora favorecen a Pekín.
Esto no es simplemente sobre exportación de automóviles. Trata sobre qué ecosistema industrial controla la próxima generación de infraestructura de transporte, y la respuesta se está desplazando.