中国汽车在39国超越日本,格局重塑加速
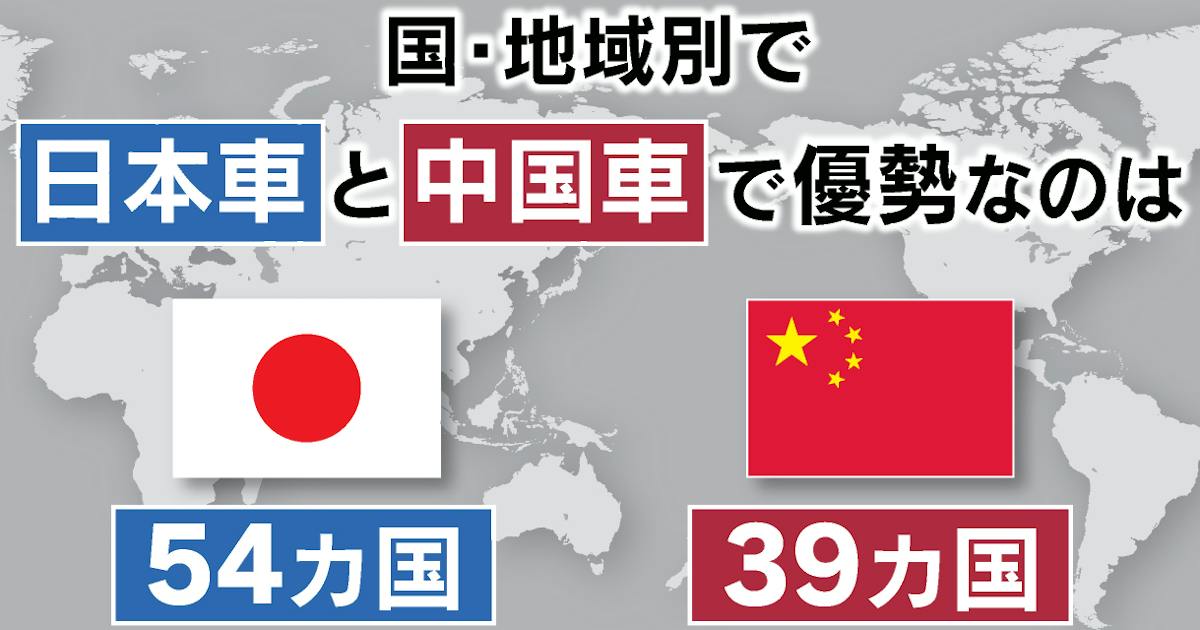
中国汽车品牌已在39个国家销量超过日本,其中包括德国和巴西在内的14个市场实现逆转。数字背后的真正关键,是这一替代速度的惊人程度。
那个应该让东京警醒的数字
中国汽车制造商如今在全球39个国家的新车销量已超过日本品牌。其中14次逆转发生在今年——德国、巴西、智利、马来西亚,以及许多曾经日系品牌具有不可动摇地位的市场。这种转变并非一蹴而就的冲击,而是一种每过一季度都愈发陡峭的模式,在不断扩展的地区间累积叠加,而这些地区原本被认为会沿着其历史轨迹发展。
与汽车行业过往的竞争焦虑时期不同的是,这一次的核心在于速度。十年前,中国出口商在发展中市场的表现与其体量不符,主要在价格层面竞争,那些市场的品牌忠诚度尚未固化。如今他们正在攻占欧洲传统据点,并以前所未有的速度缩小在东南亚的差距,远超任何行业预测者的预期。从汽油车向电动车的转型,加上全球原油价格高企和消费者情绪的变迁,构成了这一趋势的主要引擎——但这只是更广泛结构性重组的一部分。
日本汽车工业贡献了约20%的制造业GDP,在直接与供应链环节雇佣了近700万人。当一个竞争对手开始抢占主要出口目的地的共同份额时,经济和政治上的涟漪效应远超经销商账面的数字。各国政府开始关注。关税提案接踵而至。战略审查随即启动。
差距在以多快的速度收窄?
泰国最清楚地讲述着这个故事的轮廓。日本品牌在当地仍占据约56%的市场份额,但去年它们与中国的差距为43个百分点。今年已缩至24个百分点——十二个月内压缩了19个点。这不是渐进式的漂移。这是正在实时发生的结构性转向,主要由比亚迪和广汽在其泰国东部经济走廊设施上加速本地化生产所驱动。
数据在日本一侧看起来更慢,部分原因在于会计滞后。丰田和本田继续从其数年前已售出车辆的售后服务和备件中获取可观收入。新车销售的下滑不会立即冲击季度业绩。中国制造商没有这种缓冲垫。它们必须现在出售更多车辆、现在建设工厂、现在巩固经销商关系。它们的现金流纪律迫使更快的决策——而在一个速度日益成为竞争武器的行业中,这一点比累积的信任资产更为重要。
变革的速度同样影响着资本配置。习惯于多年产品周期和保守投资节奏的日本车企,发现自己正努力追赶本应五年前就进入开发阶段的平台。每一次延后的发布都将货架空间让给更早交付的竞争对手。差距的拉大并非因为日本工程能力下降,而是因为采取行动的时间窗口比以往任何时候都关闭得更快。
渠道才是真正的战场
最为尖锐的洞察来自于经销商展厅之下正在发生的一切。在南欧城市,网约车车队正悄然成为中国最有效的营销渠道。通过Uber或Bolt注册的车手被提供比亚迪电动汽车以租代购的方案,当在三到五年期间核算总拥有成本时,其费率往往低于同等的日本竞品。
比亚迪宣布与Uber达成多年战略合作,将在全球投放10万辆电动车。欧洲和拉丁美洲是首批覆盖的区域。这绝非一次促销噱头。这是在绕开传统的销售阶梯——跳过经销商谈判,跳过展厅合同,跳过逐个说服个体买家的缓慢过程。批量下单的运营商远比在卡罗拉和凯美瑞之间比价购车的消费者行动迅速得多。
其影响远不止于某一条单一线路。如果中国制造商能将自家车辆嵌入全球的出行平台,它们就能在时间线上实现工厂建设本身永远无法达成的市场准入压缩。日本出口商凭借数十年间一个国家一个国家、一家经销商一家经销商建立的关系完成了战后崛起。这一模式并未消亡。但与那些拒绝按同一套规则行事的竞争者所拥有的替代方案相比,它忽然变得过时了。
德国经销商的情况鲜明地呈现了这种对比。传统经销商花费数年培育区域品牌大使、举办服务活动、构建社区存在感。中国入局者则完全绕过这套架构,通过企业渠道和数字化销售漏斗直接交付车辆,触达对价格敏感的消费者而不承担中间环节的负担。结果是传统玩家的利润率更加微薄,在依赖可及性而非声望的细分市场里份额加速流失。
供应链已在失血
这场转变还有一个更为静谧的维度——它不会出现在每月的注册统计数字中。丰田旗下bZ3X(在中国以自有品牌销售)包含大量中国制造的零部件。该公司在其最大的海外市场已深度依赖本土供应商。而令高管们应当感到恐惧的启示在于,这种依赖可能会在其他地区重演。
如果日本整车厂继续在各区域将中国供应商融入其车辆架构——东盟似乎正准备效仿中国的模式——那么这些经济体中所创造的价值就会流向零部件制造商而非品牌所有者。品牌份额停留在纸面,供应链份额却在年报中逐渐消失,等到再调整也已太迟。
名古屋大学的山本昌民教授直言不讳:在日本整车厂失去阵地之前,日本零部件供应商可能已经失去了在全球捕捉新市场的能力。品牌领土与制造领土之间的区别,正是大多数西方读者在追踪这一事件时所忽略的关键所在。日本车企或许仍是家喻户晓的名字,但名声并不能制造半导体、电池电芯或线束。
供应链层面的次生效应已经在各大供应商的财报电话会议中清晰可见。电装和爱信等公司已悄悄扩大中文投资者简报的范围,并增加与东南亚本土伙伴的研发协作。这些信号表明,它们预见了一个未来——其最重要的增长机会存在于它们当前服务的生态体系内部,而非将成品总成返销日本。
政策反弹与关税前沿
各国政府已开始做出回应。欧盟启动了对中国电动汽车的反补贴调查,随后实施了将重塑2027年定价结构的临时关税。巴西也跟进调整了其进口税。这些措施或在短期内放缓取代的步伐,但它们并未触及推动这一进程的根本竞争动力。
关税推高了消费者的购车成本,而他们本就对整个生命周期成本精打细算。它们同时也有风险——破坏让中国车保持价格竞争力的供应链本身。日本车企或许能从保护主义措施中获益,但这种喘息往往是暂时的。任何专为受关税保护的市场建设的工厂,最终都会变成出口基地——这正是上世纪80年代当日本汽车泛滥美国街头时令政策制定者深感忧虑的模式。
更具深远影响的后果或许是地缘政治层面的。汽车贸易流向历来是工业化国家之间经济实力的一支晴雨表。当中国同时在数十个市场中取代日本时,其象征意义早已超越商业范畴。它强化了关于全球制造业影响力重新分配的各种叙事,并对那些假设日本将继续作为亚洲汽车业默认锚点的联盟框架施加压力。
下一步是什么?
未来十二个月将决定当前趋势走向稳定还是进一步加速。中国制造商正将销售增长转化为实体资产——印尼的年产能达15万辆的工厂、在新兴市场不断扩张的服务网络、通过与全球平台企业结成伙伴关系锁定车队订单。每一个新建设施都在降低运输成本、缩短交付周期、深化本土市场渗透。飞轮正在越转越快。
日本制造商面临着不同的计算方式。它们有库存纵深、经销商忠诚度和数十年积累的品牌声誉可以动用。但一切部署都需要时间。每一个月的犹豫都让中国对手巩固住一旦立足便极难撼动的阵地。问题不再在于日本品牌能否在电动平台上竞争——而在于它们能否在窗口收窄至可控范围之前达到有意义的规模。
泰国差距不断收窄的事实暗示,下一阶段的胜负不取决于哪个国家能在实验室里造出最好的车。它取决于哪个国家能最快地从设计走向交付。目前的数据倾向北京。
这不仅仅是关于汽车出口的问题。它是关于哪个工业体系能够掌控下一代交通基础设施——而这个答案正在发生改变。