China acaba de superar a Samsung en sensores de imagen, y la cuota del 50% de Sony lo oculta
En 2025, los fabricantes chinos de sensores de imagen CMOS dejaron atrás a sus rivales coreanos para ocupar el segundo puesto, transformando un mercado donde Sony aún retaine la mitad, pero la verdadera revolución ocurre a su alrededor. Las implicaciones se extienden a cada teléfono, automóvil y sistema de visión por inteligencia artificial en el planeta.
El dato que no cuenta toda la historia
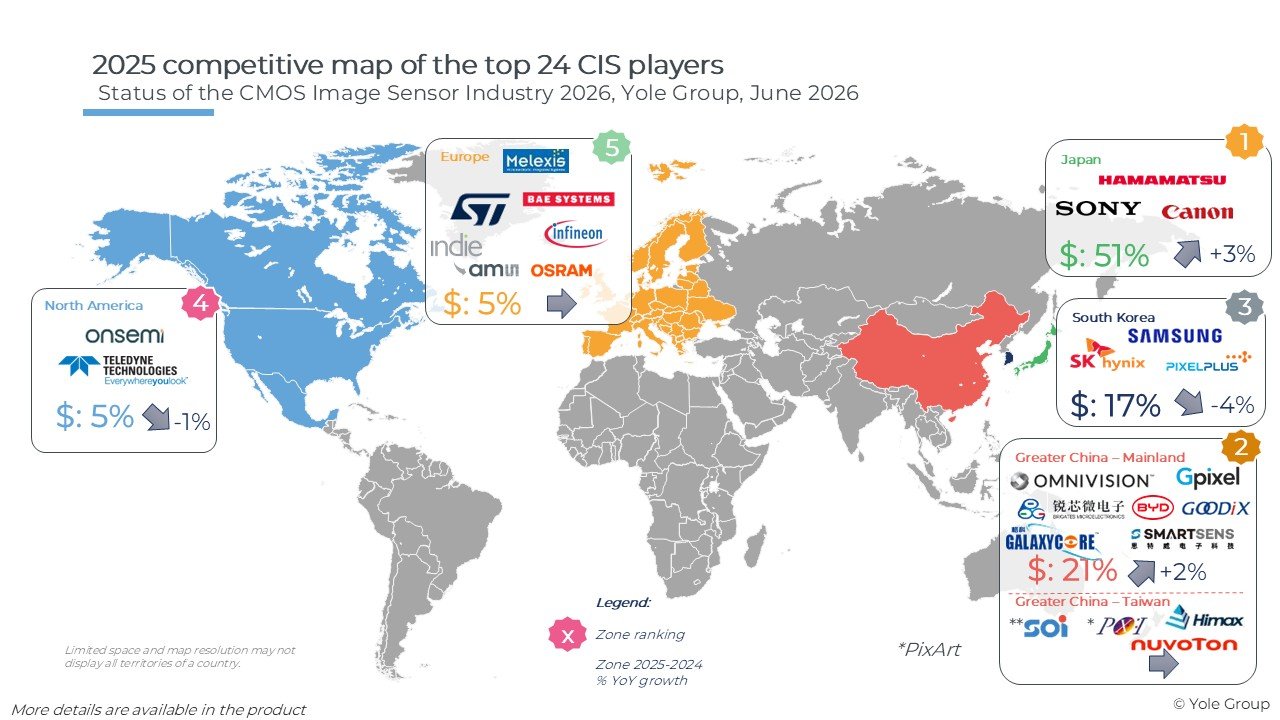
Sony controlaba aproximadamente el 50 % del mercado global de sensores de imagen CMOS en 2025. Sobre el papel, eso parece un monolito. Pero si bajas dos posiciones en el ranking, ocurre algo más silencioso — y resulta más relevante que el dominio de Sony para entender hacia dónde se encamina esta industria.
Los fabricantes chinos de sensores alcanzaron colectivamente el 21 % de cuota el año pasado, superando al 17 % de Corea. Samsung se mantuvo como el único jugador coreano más grande, pero sus ingresos se estancaron al enfrentarse a Sony en teléfonos premium y a los rivales chinos en la gama media. SK Hynix casi desaparece del debate tras anunciar su salida del negocio de sensores de imagen para redirigir recursos hacia la memoria. Juntas, Corea pasó de ser una fuerza consolidada a una que se desvanece.
Los datos provienen del informe de agosto de 2026 de Yole Group sobre la industria de sensores CMOS de imagen. El mercado total alcanzó los 25.300 millones de dólares, un 9 % más que en 2024 — un récord nuevo. Pero la composición de ese crecimiento cuenta una historia distinta a la cifra principal.
Valor sobre volumen — y por qué favorece a los nuevos participantes
El mercado ya no crece porque se vendan más sensores. Crece porque cada sensor vale más. Yole proyecta que los ingresos alcanzarán los 30.300 millones de dólares para 2031, creciendo a una tasa anual compuesta del 3,1 %, mientras que los envíos por unidades crecen solo un 1,9 %. La brecha entre esos dos números es donde habita el cambio estratégico: los fabricantes ganan dinero vendiendo productos más difíciles de fabricar, no vendiendo más de lo mismo.
En el segmento móvil, eso significa formatos ópticos más grandes, arquitecturas apiladas y sistemas de cámara frontal más sofisticados. La cadena de suministro de Apple es la beneficiaria obvia — Yole cita específicamente la demanda relacionada con Apple como un impulsor clave del crecimiento de Sony. Pero el cambio estructural va más allá.
Los teléfonos premium están arrastrando los ingresos hacia arriba. Los teléfonos de gama media son donde ahora se libra la pelea, y ahí es donde China está ganando terreno. Omnivision registró un crecimiento de dos dígitos, en gran medida por la fortaleza de las aplicaciones automotrices y de seguridad. SmartSens se expandió en móvil, seguridad, automoción y segmentos de consumo — Yole lo llamó uno de los fabricantes de más rápido crecimiento en la industria. GalaxyCore y Gpixel forman parte de la misma cohorte, aunque sus escalas de ingresos son más pequeñas.
Cómo construyó China esto — sin una fábrica del tamaño de Sony
Las empresas chinas de sensores de imagen no sobrepasaron a Corea solo por tecnología superior. Las sobrepasaron por arquitectura de cadena de suministro. Esa distinción es fácil de pasar por alto desde fuera de la región, pero crítica para entender por qué el cambio es duradero.
Los fabricantes chinos de CIS combinan acceso a fundiciones nacionales con rutas de fabricación en el extranjero, y luego emparejan eso con relaciones con fabricantes locales de módulos de cámara. El resultado son menores costos, certificación de producto más rápida y tiempos de llegada al mercado más cortos. Cuando una marca de teléfono de gama media en el sudeste asiático o la India necesita un nuevo sensor cualificado rápidamente, el proveedor chino está estructuralmente más cerca de esa decisión que uno coreano.
El lado de la demanda también respalda esto. El mercado doméstico chino de smartphones, la construcción de infraestructura de seguridad, la expansión del sector automotriz, la producción de drones y robots, el despliegue de AIoT y el crecimiento del ecosistema de hogar inteligente crean toda una demanda interna a la que los proveedores coreanos no tienen acceso equivalente. Una empresa china de sensores vende a un fabricante chino de automóviles, a un fabricante chino de cámaras de seguridad y a una marca china de teléfonos — a menudo en el mismo trimestre.
Quién pierde cuando Corea se desvanece
El negocio de sensores de imagen de Samsung ha sido una vaca lechera financiada por las ganancias del imperio de su memoria. Los ingresos planos en 2025 señalan que el modelo está bajo presión. Los sensores de imagen para teléfonos premium siguen siendo la fortaleza de Sony — Samsung no se acerca ahí. En el mercado masivo, los competidores chinos están comiendo cuota por precio y tiempo de entrega. La respuesta de Samsung ha sido en gran medida defensiva.
La salida de SK Hynix es la señal más clara. La compañía anunció que dejaría el negocio de sensores de imagen por completo. Eso elimina un segundo jugador coreano de un campo donde Corea ya sostenía aproximadamente una quinta parte de los ingresos globales. Para un segmento donde los ciclos de I+D son largos y las relaciones con fundiciones son críticas, perder un competidor importante no es solo un ajuste de cuota de mercado — es una contracción de opciones para los compradores aguas abajo.
Onsemi, el jugador norteamericano, también vio disminuir sus ingresos en 2025, presionado por la competencia cada vez más intensa en sensores automotrices. La cuota global de Norteamérica cayó un 1 % hasta el 5 %. Europa se mantuvo plana en el 5 %. La cuota consolidada japonesa subió 3 % hasta el 51 %, casi enteramente por la contribución de Sony.
Qué sigue
Yole espera un leve descenso de ingresos en 2026. La volatilidad del ciclo de los smartphones es el riesgo principal, pero existe una presión secundaria que la mayoría de los informes subestima: la demanda de memoria impulsada por IA está consumiendo capacidad de obleas, y eso podría restringir las arquitecturas avanzadas de las que dependen los productos CIS de alto valor. Si las fábricas de memoria absorben prioridad, los fabricantes de sensores de imagen —incluso Sony— enfrentarán un cuello de botella de suministro en el justo momento en que el mercado pide sensores más complejos.
La cola estructural permanece fuerte. Las aplicaciones automotrices, de defensa y aeroespacial, y de seguridad están creciendo más rápido que el móvil y mostrando menos ciclicidad. Estos segmentos premian la complejidad sobre el costo, lo que favorece a Sony y a las firmas chinas que ya se han incrustado en esas cadenas de suministro. La pregunta no es si el mercado crece — es quién captura el valor a medida que lo hace.
El 50 % de cuota de Sony probablemente se mantenga. Pero el ordenamiento por debajo de ella —China por encima de Corea, valor por encima del volumen, integración de cadena de suministro por encima de la capacidad aislada— es un reordenamiento que definirá los próximos cinco años de cada dispositivo con cámara que exista.