中国刚刚在图像传感器领域超越三星,索尼50%份额背后的真相
2025年,中国CMOS图像传感器制造商跃居全球第二,超越韩国对手,重塑了一个由索尼占据半壁江山、但真正变革发生其中的市场。这一影响涟漪般波及每一部手机、每一辆汽车和地球上的每一个AI视觉系统。
那个无法说尽全貌的数字
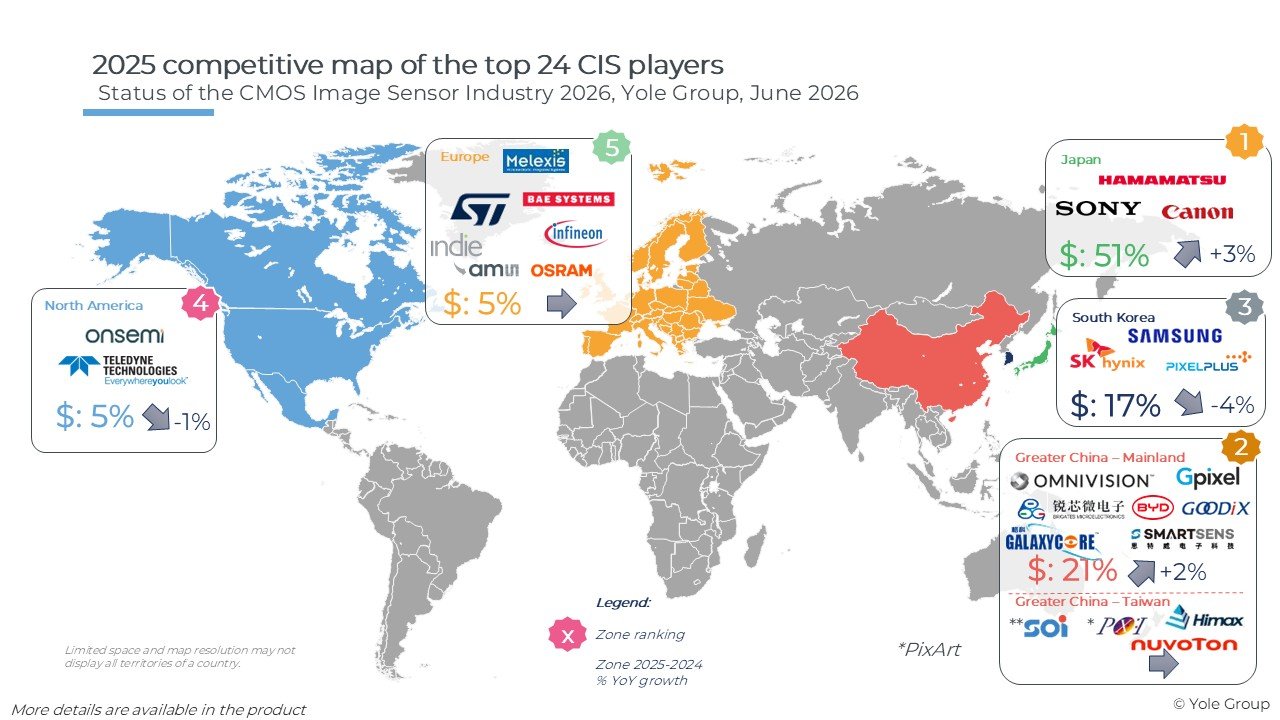
2025年,索尼占据全球CMOS图像传感器市场约50%的份额。纸面上看,这像是一座不可撼动的巨塔。但将目光移向排名的稍后方,一种更安静却更为关键的转变正在发生——它比索尼的统治地位更能预示这个行业未来的走向。
中国传感器厂商去年合计拿下21%的份额,超越韩国的17%。三星仍是韩国最大的单一玩家,但其营收持平:高端手机市场面临索尼的压制,中端市场则受制于中国 rival。SK海力士已基本退出讨论——该公司宣布退出图像传感器业务,将资源转向存储器。韩国由此从一个 Consolidated 力量沦为逐步淡出的一方。
数据来自Yole Group 2026年8月发布的CMOS图像传感器行业报告。市场规模达到253亿美元,较2024年增长9%,创下历史新高。但增长的结构讲述了一个与 headlines 数字不同的故事。
价值高于数量——以及为何这有利于新进入者
市场增长不再源于传感器销量增加,而是源于每个传感器的价值提升。Yole预计收入将在2031年达到303亿美元,年复合增长率3.1%,而出货量增速仅为1.9%。两者之间的差距正是战略转移所在:制造商靠销售更难制造的产品赚钱,而非靠卖出更多同类产品。
在移动端,这意味着更大的光学格式、堆叠架构以及更复杂的前置摄像头系统。苹果供应链是最显而易见的受益者——Yole明确将苹果相关需求列为索尼增长的关键驱动力。但结构性变化远不止于此。
高端手机拉动营收向上。中端手机才是当下厮杀的主战场,而这正是中国厂商扩大优势的领域。豪威科技实现两位数增长,主要得益于汽车和安防应用。思必智在移动端、安防、汽车和消费级市场全面扩张——Yole称其为行业增长最快的厂商之一。格科微和格迈纳尔属于同一梯队,尽管营收规模较小。
中国如何做到——无需一座索尼级别的工厂
中国图像传感器公司并非仅凭技术优势超越韩国。它们通过供应链架构实现了超越。这一区别从区域外很容易忽视,但对理解这一转变为何具有持久性至关重要。
中国CIS制造商将国内晶圆厂资源与海外制造渠道相结合,再配以与本土摄像头模组厂商的合作关系。结果是成本更低、产品认证更快、上市时间更短。当东南亚或印度的中端手机品牌需要快速完成一款新传感器的认证时,中国供应商在结构上比韩国供应商更接近这一决策。
需求侧也支撑着这一点。中国的国内智能手机市场、安防基础设施建设、汽车行业扩张、无人机与机器人生产、AIoT部署以及智能家居生态增长,都创造了韩国供应商无法等量获取的内部需求。一家中国传感器厂商在同一季度内可以向中国车企、中国安防摄像头制造商和中国手机品牌出货。
韩国式微,谁在承损
三星的图像传感器业务一直是依靠存储器帝国利润输血的增长点。2025年营收持平表明这一模式已现疲态。高端智能手机传感器仍是索尼的坚固堡垒——三星在此毫无竞争力。在大众市场,中国竞争对手正以价格和交期优势蚕食份额。三星的应对 largely 是防御性的。
SK海力士的退出是最清晰的信号。该公司宣布完全退出图像传感器业务。这意味着韩国在已占据全球收入约五分之一的赛道中,少了一名参与者。对于研发周期长、代工关系关键的细分领域而言,失去一家主要竞争者不只是市场份额的调整——更是下游买家可选方案的收缩。
北美厂商安森美2025年营收同样下滑,受汽车传感器竞争加剧压力。北美整体份额下降1个百分点至5%。欧洲持平于5%。日本合计份额上升3个百分点至51%,几乎全部归功于索尼的贡献。
接下来会怎样
Yole预计2026年营收将出现小幅下滑。智能手机周期的波动是主要风险,但还有另一个多数报告低估的次要压力:AI驱动的存储器需求正在吞噬晶圆产能,这可能制约高端CIS产品所依赖的先进架构。如果存储器晶圆厂优先吸收产能,图像传感器厂商——包括索尼——将在市场最需要更复杂传感器的时候面临供应瓶颈。
结构性顺风依然强劲。汽车、国防和航空航天、安防应用的增长速度超过移动端,且周期性更弱。这些细分领域奖励复杂度而非成本,有利于索尼以及已嵌入相关供应链的中国厂商。问题不在于市场是否会增长——而在于谁将在增长中捕获价值。
索尼50%的份额预计仍将稳固。但它下方的排序——中国高于韩国、价值高于数量、供应链整合优于独立能力——这一重组将定义未来五年每一款带摄像头的设备。