El CXMT de China Acaba de Sacudir el Pedido Mundial de Chips de Memoria
El CXMT de China reportó un aumento de ingresos de 10 veces y una ganancia de 16 billones de wones en el primer semestre de 2026: un golpe al dominio coreano de DRAM que llega mientras Samsung y SK Hynix se redirigen hacia HBM y dejan atrás la capacidad de productos básicos.
El número que debería aterrorizar a Wonsan
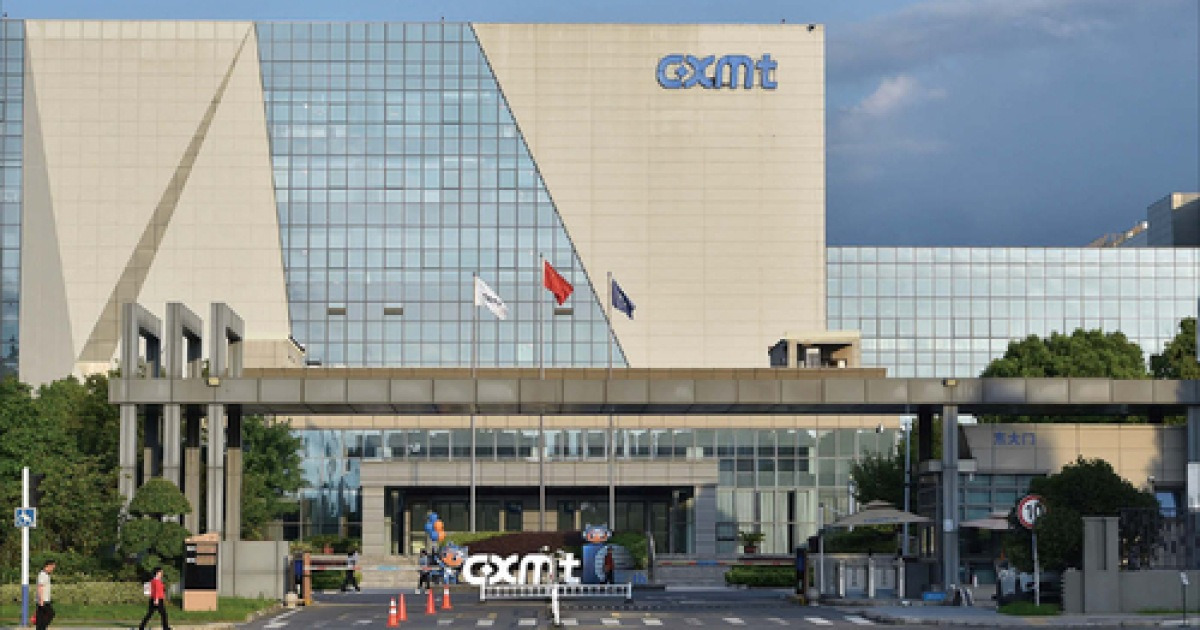
El 28 de agosto, ChangXin Memory Technologies (CXMT) de China publicó tras meses de silencio sus resultados del primer semestre, y de inmediato reescribió todo lo que los analistas creían saber sobre el mercado global de DRAM. Los ingresos ascendieron a 150.310 millones de yuanes, aproximadamente 31 billones de wones coreanos, un aumento del 873,6 por ciento en comparación con el mismo periodo del año anterior. La ganancia neta atribuible a los accionistas controladores alcanzó los 77.610 millones de yuanes, un giro dramático frente a la pérdida de 2.330 millones de yuanes registrada un año antes.
CXMT había guiado para ingresos entre 110.000 y 120.000 millones de yuanes y ganancias netas de 50 a 57.000 millones de yuanes. Superó ambos rangos por un amplio margen. Las acciones, que recién comenzaron a cotizar tras su esperada oferta pública inicial, ya tenían preciado un crecimiento extraordinario: el consenso de Bloomberg sitúa el ratio precio-beneficio forward en 24,1x, casi seis veces superior al múltiplo de 4x de SK Hynix. El mercado ya estaba anticipando un estallido. Solo ocurrió más rápido de lo esperado.
Por qué el repunte golpeó justo donde dolía
Los números por sí solos son impactantes. La razón por la que importan geográficamente es más complicada. La bonanza de CXMT coincide exactamente con la fase del superciclo de memoria para inteligencia artificial en la que Samsung y SK Hynix han estado vaciando intencionalmente el mercado de DRAM convencional de oferta. Ambas empresas han estado reasignando agresivamente la capacidad de fabricación hacia memoria de alto rendimiento (HBM), esa RAM especializada en apilamiento que alimenta los últimos aceleradores de IA de NVIDIA y AMD. Los márgenes de la HBM superan con creces a los de la DDR4 y DDR5 estándar, y los chips premium sufren una demanda feroz por parte de constructores de centros de datos que se expanden para satisfacer las cargas de trabajo de la IA generativa.
La apuesta estratégica funcionó: pero dejó un vacío. A medida que la capacidad de Corea del Sur y Micron se desplazó hacia la HBM, la oferta de DRAM convencional se ajustó a nivel global y los precios subieron de manera generalizada. CXMT, que nunca contó con capacidad significativa de HBM y por tanto no enfrentó presión alguna de reasignación, amplió su producción de DRAM de propósito general. Sus tasas de utilización se dispararon. Vendió más chips a precios más altos, y los ingresos se compusieron.
Esto no es accidental. Es una filtración estructural de una estrategia de contención que funcionó demasiado bien en un carril y debilitó otro.
La paradoja de la cadena de suministro de IA
La política de semiconductores china, tal como se articula en la iniciativa Made in China 2025 y se refuerza a través de vehículos de financiación respaldados por el Estado como el Big Fund, siempre ha tratado los chips de memoria como estratégicamente autónomos. CXMT es el proyecto emblema. El objetivo nunca fue ganar en HBM: al menos no inicialmente. El objetivo era asegurar un nivel base de autosuficiencia de DRAM para el sector electrónico doméstico de China y aislar al país de controles de exportación que pudieran cortar un suministro crítico.
Durante años, ese plan pareció lento. Los nodos de proceso más antiguos de CXMT se rezagaban tras sus rivales coreanos, los rendimientos eran menores y la compañía reportó pérdidas constantes hasta 2024. Los controles occidentales de exportación sobre equipos de litografía avanzada, particularmente el endurecimiento de 2023 bajo la administración Biden y las ampliaciones posteriores, fueron diseñados para mantener a CXMT atrapado en esa segunda categoría indefinidamente.
En cambio, el auge de la IA creó un tipo diferente de oportunidad. Cuando Samsung y SK Hynix trasladaron sus fábricas más rentables a la producción de HBM, la DRAM convencional se volvió escasa de repente. CXMT no necesitaba litografía EUV para competir en DDR4 y DDR5. Necesitaba capacidad y mejora de rendimiento, ambas cosas que podía perseguir con el equipamiento que ya tenía: escáneres DUV adquiridos antes de que se endurecieran las restricciones. Los mismos controles destinados a contener la industria de chips de China pudieron haber creado inadvertidamente las condiciones de mercado en las que un competidor contenido pudo llenar el vacío que los controladores dejaron abierto.
Qué significan DDR4 y DDR5 para Corea
La combinación específica de productos cuenta la historia. La serie DDR de CXMT, chips utilizados en computadoras personales, servidores y centros de datos, representó 69.470 millones de yuanes en ingresos del primer semestre, equivalente al 46,3 por ciento de las ventas totales. Eso no es un negocio secundario. Es el negocio central, y está creciendo a un ritmo que los productores coreanos no pueden replicar fácilmente sin abandonar su cambio hacia la HBM.
Samsung Electronics y SK Hynix enfrentan un cálculo difícil. Retirar capacidad de la HBM para atender la DRAM convencional diluiría la ventaja en márgenes que actualmente justifica sus valuaciones premium a los ojos de los inversores. Pero mantener la línea significa ceder terreno ante CXMT precisamente en esos segmentos donde la competencia de precios es el campo de batalla principal. Los productores coreanos no están perdiendo la carrera de la IA: la están ganando en HBM. Simplemente están perdiendo el mercado que los construyó durante las últimas dos décadas.
El mercado ya está precociendo el riesgo. Cada vez que CXMT anuncia una expansión de capacidad o un acuerdo de suministro, las acciones de Samsung y SK Hynix tiemblan. El titular del 29 de agosto en Daum —“월요일 삼전 주가 어떡해” ("¿Qué hacemos con las acciones de Samsung el lunes?")— capta el ánimo entre los inversionistas minoristas coreanos, que dominan el comercio bursátil doméstico y reaccionan rápidamente ante amenazas competitivas.
La brecha de valuación que lo dice todo
Tal vez el detalle más revelador no sea el ingreso ni la ganancia, sino el múltiplo. CXMT cotiza a un precio-beneficio forward de 24,1x. SK Hynix cotiza a 4x. La brecha sugiere dos cosas. Primero, los inversores globales están dispuestos a pagar una prima significativa por la trayectoria de crecimiento de CXMT, apostando a que la empresa continuará captando cuota de mercado incluso mientras sus rivales coreanos respondan. Segundo, el mercado está descontando el poder de ganancias de SK Hynix, ya sea porque la demanda de HBM se considera cíclica o porque la debilidad de la DRAM convencional eventualmente erosionará la rentabilidad general.
Cualquiera de las dos interpretaciones conlleva riesgo. Si la construcción de infraestructura de IA continúa más allá de 2027, la demanda de HBM permanecerá sólida y la compresión actual de SK Hynix será temporal. Si el ciclo gira más rápido de lo esperado —y los mercados de memoria han sido históricamente brutales con los tiempos— tanto el crecimiento de CXMT como el Premio de margen de Corea podrían colapsar simultáneamente. La diferencia es que CXMT no tiene cojín de HBM, y SK Hynix no tiene válvula de escape para la DRAM convencional.
Qué pasa después
Los resultados de CXMT se leerán en tres capitales. En Seúl, validan los temores de los planificadores semiconductores coreanos que han advertido durante años de que no se podía ignorar a los subsidios estatales de China. En Washington, refuerzan el argumento de que los controles de exportación deben endurecerse aún más, o de que el marco actual ya está generando consecuencias no deseadas. En Hefei, donde CXMT tiene su sede en la provincia de Anhui, los resultados son prueba de que la paciencia y la asignación de capital pueden forzar abierta una puerta incluso bajo asedio.
El próximo informe trimestral de CXMT, debido a principios de noviembre, será la prueba crítica. Si la compañía continúa creciendo a este ritmo mientras mantiene tasas de utilización por encima del 80 por ciento, la compresión de la cuota de mercado coreana en DRAM estándar se convierte no en un riesgo sino en una trayectoria. Si el crecimiento se frena, la sorpresa fue cíclica más que estructural.
Para Samsung y SK Hynix, la pregunta estratégica es si defender el piso de lo convencional o apostarlo todo a la HBM y a la memoria especializada de mayor margen. No hay una respuesta limpia. El mercado que heredaron se fue. El que lo está reemplazando ya está escribiendo sus propios informes de ganancias.