Las empresas chinas arrasan en el mercado de robots humanoides mientras se intensifica la carrera por la escala
Las empresas robóticas chinas ya ocupan los cinco primeros puestos de envíos a nivel global, con Unitree capturando sola el 43% de las entregas del primer semestre. El salto de la prueba de concepto a la implementación masiva marca una nueva fase en la automatización y una advertencia para Japón y Corea.
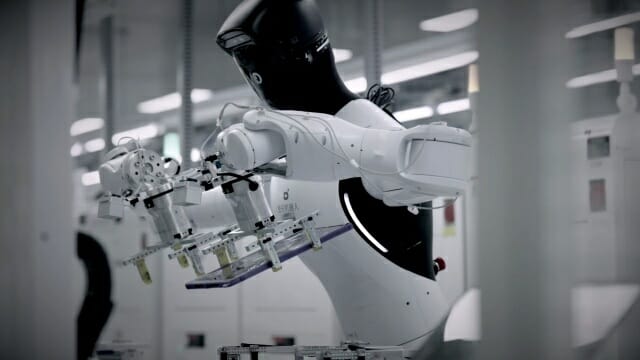
Los cinco primeros puestos del mercado global de robots humanoides ahora son exclusivamente chinos. Solo ese dato ya merece atención. Lo que le da verdadero peso es la velocidad a la que ocurrió ese cambio.
En el primer semestre de 2026, los envíos globales de robots humanoides superaron las 22.000 unidades, casi triplicándose interanual. Pero la cifra principal oculta una historia más interesante: las empresas chinas que recogen estos envíos no están construyendo robots para laboratorios de investigación o pisos de ferias comerciales. Los están desplegando en líneas de fábrica, en almacenes y, cada vez más, en aplicaciones que anteriormente eran dominio de los especialistas japoneses y coreanos en automatización.
Quién lidera realmente la ofensiva
Unitree Robotics comanda la mayor cuota, con aproximadamente el 43 % de los envíos del primer semestre, entregando unas 9.700 unidades. La compañía ingresó al tablero ChiNext de la Bolsa de Shanghai a mediados de agosto y vio cómo su precio de IPO se disparaba un 629 % en el primer día de cotización, una señal de que los inversores consideran al sector de la robótica humana como una apuesta de crecimiento genuina, no como una novedad especulativa.
La firma apunta a 10 mil millones de yuanes en ingresos anuales para 2027. No está apostando por un solo producto. Sus líneas A, G y X atienden distintos segmentos de mercado, con la serie X —en particular la X2 y sus derivadas— capturando el mercado de entretenimiento y alquiler de actuaciones en China. La línea G2, desarrollada en colaboración con Longcheer Technology y Joyson Electronics, se está desplegando en volumen en líneas de fabricación de TI y piezas automotrices.
Counterpoint Research describe la estrategia de Unitree como un paso más allá de la validación técnica hacia lo que denomina un «ecosistema de circuito cerrado» impulsado por dos plataformas: ShareBot, un modelo de suscripción de robot como servicio, y Manifolder, una plataforma de infraestructura de datos de IA física. La implicación es que Unitree está tratando la recolección de datos y la iteración de modelos como una defensa competitiva, no solo como producción de hardware.
El segundo clasificado, que envió más de 7.000 unidades con una cuota de mercado del 31 %, permanece sin nombre en el material de referencia, pero se lo describe como rentable y cotizado públicamente en la Bolsa de Shanghai. Una tercera empresa china, Galbot, reportó más de 1.100 envíos (aproximadamente el 5 %), en alianza con Meituan para expandir sus operaciones de farmacias inteligentes autónomas. El robot S1 de dos brazos con ruedas de Galbot superó una prueba de línea de producción en CATL, el mayor fabricante de baterías del mundo, en marzo de 2026. Ese único despliegue representa el tipo de caso de éxito que las empresas chinas de robótica están apilando uno tras otro.
UBTech, en el cuarto puesto, envió aproximadamente 1.000 unidades con una cuota del 4,4 %, desplegando su serie Walker S en líneas de fabricación automotriz y 3C. La compañía elevó su meta de envíos para 2026 de 2.000-3.000 unidades a 5.000. LiRo Robotics, en quinto lugar, entregó 650 unidades (2,9 %), ubicando su serie Kibo dentro de instalaciones de producción de datos y entrenamiento de robots humanoides operadas por múltiples empresas de robótica.
El verdadero cambio: de la demostración al despliegue
El desglose por aplicación cuenta la historia con más claridad. El entretenimiento y las actuaciones, sumados a la producción de datos y la investigación, aún representan más del 60 % de los envíos totales. Pero los roles de servicio y orientación alcanzaron el 19 %, la manufactura inteligente el 13 % y los almacenes y logística el 5 %. Estas no son categorías marginales. Representan los sectores donde las empresas robotizadas japonesas y coreanas han construido sus posiciones competitivas durante décadas.
El paso de PoC a despliegue pago está ocurriendo más rápido de lo que la mayoría de los analistas occidentales esperaban. Las empresas chinas no están esperando a que los robots humanoides de propósito general se vuelvan completamente autónomos. Están enviando máquinas más estrechas y específicas para tareas a entornos donde las restricciones operativas están bien comprendidas y los modos de fallo están contenidos.
Qué significa esto para Japón y Corea
La industria robótica de Japón ha descansado durante mucho tiempo sobre los cimientos de la automatización industrial, la fabricación de precisión y las relaciones profundas con las automotrices. Empresas como Fanuc, Yaskawa y Kawasaki construyeron su dominio sobre la confiabilidad y la integración dentro de cadenas de suministro establecidas. La posición de Corea es más estrecha, pero no menos significativa: Samsung y LG han invertido fuertemente en automatización de fabricación de semiconductores y pantallas, mientras que empresas como Hyundai Robotics y Skild AI se han posicionado en logística y manipulación basada en visión.
Las incursiones chinas en la robótica humana aún no desplazan a estas compañías en su terreno nativo. Pero están ocupando el mismo territorio que Japón y Corea consideran negocio central. Un robot humanoide que puede trabajar en una línea de ensamblaje automotriz o navegar un almacén es, por definición, un competidor de los mismos casos de uso que actualmente atienden los brazos Motoman y las pinzas Hyundai RoboTech.
El riesgo para Japón y Corea no es que los robots humanoides chinos superen inmediatamente a sus soluciones de automatización existentes. El riesgo es que las empresas chinas estén construyendo la infraestructura de datos y el aislamiento del ecosistema alrededor de plataformas humanas antes de que las compañías japonesas y coreanas tengan un punto de entrada comparable. La plataforma Manifolder de Unitree, el modelo VLA de Galbot entrenado con datos de producción de CATL y los despliegues repetidos de UBTech en líneas de fabricación generan todos ellos datos de entrenamiento propietarios que son difíciles de replicar desde fuera de China.
El punto de inflexión tecnológico
Counterpoint Research identifica el próximo eje competitivo como la convergencia de los «modelos de mundo» y las arquitecturas de lenguaje-acción visual (VLA). Estos sistemas permiten a los robots inferir causalidad física y ejecutar tareas dinámicas complejas a partir de datos de muestra limitados, en lugar de depender de programación exhaustiva previa o de conjuntos masivos de datos etiquetados. Las firmas que construyan los modelos de mundo más completos —fundamentados en datos de interacción física real— probablemente mantendrán una ventaja estructural sobre la próxima generación de compradores de robots.
Esta no es una pequeña diferencia de ingeniería. Un robot que puede generalizar a partir de menos ejemplos requiere menos tiempo de simulación, menos recalibraciones en campo y ciclos de despliegue más cortos. Para un fabricante automotriz que decide entre una plataforma humanaide y un brazo robótico tradicional, el costo total de integración y adaptación continua importa tanto como el precio por unidad.
La trampa de escala para los nuevos entrantes
Los envíos globales anuales se proyectan por encima de las 50.000 unidades en 2026, un aumento del 210 %. El mercado está escalando rápidamente, pero la distribución ya está fuertemente concentrada. Las cinco firmas chinas líderes solas representan muy por encima del 80 % de los envíos conocidos del primer semestre. La cuota restante del mercado está fragmentada entre jugadores chinos más pequeños, un puñado de compañías estadounidenses y algunos entrantes europeos y coreanos.
Para las empresas japonesas y coreanas, el desafío es doble: deben igualar la velocidad de despliegue de los competidores chinos y, al mismo tiempo, asegurar el acceso a los datos de entrenamiento de IA física que determinan si sus robots pueden operar fuera de entornos controlados. Ninguna de las dos tareas es trivial.
El enfoque chino de empaquetar ventas de hardware con modelos RaaS basados en suscripción y plataformas de datos propietarios crea una estructura difícil de penetrar desde afuera. Un integrador japonés que compre un robot humanoide chino no obtiene acceso a los datos de entrenamiento ni al pipeline de mejora del modelo. El robot se convierte en una caja negra que mejora sin la participación del comprador.
Qué sigue
Los próximos 12 a 18 meses probablemente verán una consolidación continua entre las firmas chinas de robótica humana, con los líderes utilizando sus ventajas de datos y flujos de ingresos por suscripción para acelerar la iteración de modelos. Los competidores más pequeños serán ya sea adquiridos o empujados hacia aplicaciones de nicho.
Para Japón y Corea, la pregunta es si responderán con política industrial respaldada por el Estado, asociaciones de ecosistema del sector privado o una combinación de ambas. La reciente exposición de la industria taiquesa de semiconductores a políticas de chips de IA robótica «China-first», reportada en cobertura paralela, sugiere que la dimensión geopolítica ya está complicando el panorama tecnológico.
El mercado de robótica humana ya no es una industria de demostración. Es una industria de despliegue. Y las firmas que controlen los datos, la distribución y las relaciones de integración hoy definirán quién captura valor en la próxima ola de automatización industrial.