中国企业横扫人形机器人市场,规模竞赛日益激烈
中国机器人公司已包揽全球出货量前五名,宇树一家独占上半年交付量的43%。从概念验证转向大规模部署,标志着自动化进入新阶段——这也是对日本和韩国发出的警示。
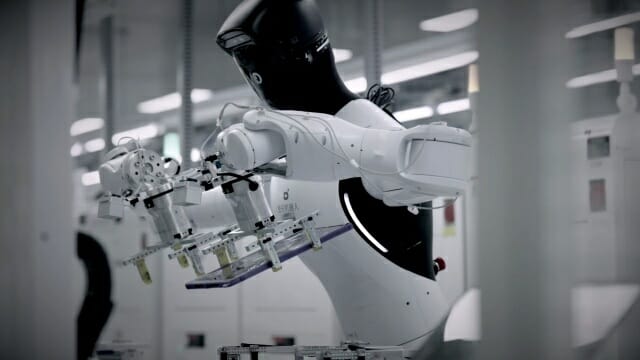
全球人形机器人市场前五名现已全部被中国企业包揽。这一事实本身就足以引人关注。真正值得关注的是这场格局转变的速度。
2026年上半年,全球人形机器人出货量突破2.2万台,同比接近翻三倍。但这个光鲜的数字背后隐藏着一个更值得玩味的故事:交付这些机器人的中国企业,并非在为他们研发用于实验室或展台的机器。他们正在将这些机器人部署于工厂产线、仓储中心,以及越来越多此前由日本和韩国自动化专家主导的应用场景。
谁在真正领跑
宇树科技以约43%的份额位居第一,上半年交付约9700台。该公司于8月中旬登陆上交所创业板,IPO首日涨幅高达629%,这一市场信号表明,投资者将人形机器人赛道视为真正的成长型押注,而非投机性噱头。
该公司目标在2027年实现年营收100亿元人民币。宇树并非押注单一产品——A系、G系和X系产品线覆盖不同细分市场,其中X系列——尤其是X2及其衍生型号——在中国娱乐和演出租赁市场占据重要地位。由宇树与龙旗科技和均胜电子合作开发的G2系列,正大批量部署于IT和汽车零部件制造产线。
Counterpoint Research将宇树的战略描述为超越技术验证阶段,进入其所谓的"闭环生态系统",由两个平台驱动:ShareBot(机器人即服务订阅模式)和Manifolder(物理AI数据基础设施平台)。这意味着宇树将数据收集和模型迭代视为竞争护城河,而不仅仅是硬件输出。
排名第二的企业出货量超过7000台,市场份额达31%,但来源材料中并未披露其名称,仅描述为已盈利并在上交所上市。第三家中国公司Galbot报告出货量超过1100台(约5%),与美团合作拓展无人智慧药房业务。Galbot的轮式双臂S1机器人于2026年3月通过了全球最大电池制造商宁德时代的生产线测试。这一单点部署正是中国机器人企业接连堆叠的"证明案例"之一。
优必选排名第四,出货量约1000台,占4.4%的市场份额,其Walker S系列部署于汽车和3C制造产线。该公司已将2026年出货量目标从2000-3000台上调至5000台。第五名力生智能出货650台(占2.9%),其Kibo系列被部署于多家机器人公司运营的人形机器人数据生产和训练设施中。
真正的转变:从演示到部署
应用场景的分布最能说明问题。娱乐演出与数据生产及研发仍占出货总量的60%以上。但服务与引导类角色已占19%,智能制造占13%,仓储物流占5%。这些不是边缘类别。它们正是日本和韩国机器人公司数十年来建立竞争优势的领域。
从POC到付费部署的过渡速度,远超大多数西方分析师的预期。中国企业并未等待通用人形机器人实现完全自主化,而是将范围更窄、任务更专一的机器投入运营约束条件明确、故障模式可控的环境中。
这对日本和韩国意味着什么
日本机器人产业长期以来建立在工业自动化、精密制造以及与汽车制造商的深厚关系之上。发那科、安川电机和川崎重工等企业凭借在既有供应链中的可靠性和集成能力建立了统治地位。韩国的定位相对狭窄,但同样不容忽视:三星和LG在半导体和显示制造自动化方面重资投入,而现代机器人和Skild AI等公司则定位在物流和基于视觉的操控领域。
中国在人形机器人领域的入局,尚未在其本土市场上直接取代这些公司。但它们正在占据日企和韩企视为核心业务的同一阵地。一台能在汽车装配线上作业或在仓库中穿行的机器人,从定义上看,就在与安川机械臂和现代RoboTech夹爪目前正在服务的相同用例展开竞争。
日本和韩国面临的风险,并非中国机器人会立即超越现有自动化方案的性能。真正的风险在于,在中国和韩国的机器人厂商还缺乏可比拟的切入点时,中国企业已经在围绕人形机器人平台构建数据基础设施和生态锁定。宇树的Manifolder平台、Galbot基于宁德时代生产数据训练的VLA模型,以及优必选在多条产线中的反复部署,都在产生难以从中国外部复制的专有训练数据。
技术拐点
Counterpoint Research指出,下一个竞争轴心将是"世界模型"与视觉-语言-动作(VLA)架构的融合。这类系统使机器人能够从有限样本数据中推断物理因果关系并执行复杂的动态任务,而无需依赖穷举式预编程或海量标注数据集。构建最完整世界模型的 firma——以真实物理交互数据为基础——有望在下一代机器人买家面前获得结构性优势。
这绝非微小的工程差异。一台能从更少示例中泛化的机器人,所需的仿真时间、现场重新校准和部署周期都更短。对于在汽车平台选择上徘徊于人形机器人和传统机械臂之间的车企来说,整合总成本和持续适应成本与单机价格一样重要。
后来者的规模陷阱
预计2026年全球出货量将超过5万台,增幅达210%。市场规模正在快速扩张,但分布已经高度集中。仅前五家中国企业就已占据上半年已知出货量的80%以上。剩余市场份额分散在更多小型中国企业、少数美国公司以及部分欧洲和韩国入局者之间。
对日本和韩国企业而言,挑战是双重的:它们必须赶上中国竞争对手的部署速度,同时确保能够获取物理AI训练数据——这些数据决定了其机器人能否在受控环境之外正常运行。这两项任务都不轻松。
中国企业将硬件销售与基于订阅的RaaS模式和专有数据平台捆绑的策略,形成了从外部难以切入的结构。一家日本集成商购买中国机器人,并不能获得训练数据或模型改进管道。机器人成为一个"黑盒",在不依赖买方的情况下持续自我优化。
接下来会发生什么
未来12到18个月,中国人形机器人企业市场预计将继续整合,头部企业将利用数据优势和订阅收入流加速模型迭代。小型竞争对手要么被收购,要么被迫转向细分应用场景。
对日本和韩国而言,问题在于它们将如何应对——是通过国家支持的产业政策、私营部门生态合作伙伴关系,还是两者的结合?台湾半导体行业近期因"中国优先"机器人AI芯片政策而受到的冲击,在同期报道中有所提及,这表明地缘政治维度已经使技术格局更加复杂。
人形机器人市场不再是一个演示行业。它是一个部署行业。今天掌控数据、分销渠道和整合关系的企业,将定义谁将在下一波工业自动化浪潮中捕获价值。