Cómo los pagos de SK Hynix y Samsung están reescribiendo el ciclo de chips de Corea
SK Hynix y Samsung Electronics acabann de anunciar un plan combinado de retribución a accionistas que supera los 130 billones de wones. El movimiento señala un cambio estructural en el auge de los chips de memoria de Corea y una apuesta a que el ciclo tiene un largo recorrido por delante.
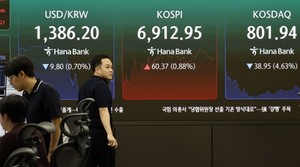
El mercado tembló. Luego SK Hynix y Samsung intervinieron.
El mercado coreano ingresó tambaleándose a la tercera semana de agosto con una caída del 5,8 por ciento que empujó brevemente al KOSPI por debajo de 6.500 puntos. El ruido geopolítico fue el responsable: el deterioro de las negociaciones entre Estados Unidos e Irán impulsó los precios del petróleo al alza, los temores inflacionarios llevaron el rendimiento del bono estadounidense a 30 años a niveles no vistos desde 2007, y creció la ansiedad de que el encarecimiento del crédito podría asfixiar el boom de la inversión en inteligencia artificial.
Luego llegó la contramovida. El 19 de agosto, SK Hynix anunció un programa de recompra y cancelación de acciones por 40,4 billones de wones. Dos días después, Samsung Electronics siguió con un plan de retorno a accionistas de entre 90 y 110 billones de wones. El KOSPI recuperó los 6.900 puntos al cierre. La inversión día a día fue dramática: las acciones de SK Hynix se dispararon un 12,7 por ciento y las de Samsung subieron un 9,5 por ciento. Juntas, ahora están comunicando algo mucho más grande que un rescate táctico del mercado.
Esta es una declaración estructural de los dos fabricantes de chips más grandes de Corea: el ciclo de los chips de memoria ha virado, y tienen la intención de tratar sus balances como si así fuera.
Por qué los pagos importan más que los movimientos de precio
Lo que a menudo pasan por alto las agencias financieras anglosajonas es la implicación de escala. Una recompra de 40 billones de wones por parte de SK Hynix no es una asignación de capital rutinaria. Es una declaración de que la empresa espera que su capacidad de generación de ingresos sostenga este nivel de retornos mucho más allá del trimestre actual. El rango de Samsung —hasta 110 billones de wones— resulta igualmente llamativo cuando se coloca frente al telón de fondo de una compañía que pasó años pagando deuda después de su caída de memoria de 2020.
La cifra combinada supera los 130 billones de wones. Para ponerlo en perspectiva, eso equivale aproximadamente al ingreso anual de una firma semiconductora de nivel medio. Esto no es una medida defensiva. Es una ofensiva.
El cronograma es crucial. Los precios de los chips de memoria han estado escalando durante 18 meses, impulsados principalmente por la demanda de memoria de alto ancho de banda (HBM) utilizada en aceleradores de IA. SK Hynix es el principal proveedor de HBM3 e HBM3E para NVIDIA y otros grandes diseñadores de chips. Samsung va en retaguardia, pero se ha comprometido agresivamente a escalar la producción de HBM. Los planes de pago implican que ambas empresas ven este ciclo de demanda como durable, no como un pico de un año que se evaporará cuando los hiperscaleadores llenen sus pedidos iniciales.
Quiénes ganan, quiénes pierden y qué sigue
Los accionistas de SK Hynix son los beneficiarios inmediatos. La compañía se comprometió a recomprar 24,07 millones de acciones ordinarias entre el 20 de agosto y el 19 de noviembre, para luego cancelarlas. Eso es una reducción real del número de acciones, no un baile de acciones de tesorería. El mercado respondió empujando la acción a 1,73 millones de wones, su nivel más alto desde finales de julio.
Los accionistas de Samsung enfrentan un cálculo ligeramente diferente. La compañía aún no ha finalizado el mecanismo exacto —si serán dividendos, recompras o una combinación— y ha dejado el límite superior en 110 billones de wones. Pero la dirección es inequívoca. Las acciones de Samsung cotizaron por encima de 280.000 wones por primera vez en un mes después del anuncio.
Los inversores globales de chips que descartaron el ciclo coreano de memoria como un bache temporal de la IA ahora necesitan revisar sus modelos. Los pagos requieren un flujo de caja libre sostenido. Si el ciclo resulta efímero, estas compañías habrán sobrecomprometido sus recursos. Ese riesgo es real. Pero la alternativa —que la demanda de HBM continúe superando a la oferta a través de 2026 y más allá— es igualmente plausible dados los volúmenes de entrenamiento e inferencia que se vierten en centros de datos de todo el mundo.
Los inversores minoristas coreanos que vendieron en la caída del 19 de agosto parecen haber leído mal la señal. Fueron reemplazados por fondos extranjeros que compraron Samsung e instituciones nacionales que absorbieron SK Hynix. El patrón sugiere una rotación desde el momentum especulativo hacia el valor anclado en retornos de efectivo.
El escenario macro no es amistoso
Lasheadwinds que desencadenaron la venta masiva del 19 de agosto no han desaparecido. El dólar se fortaleció a medida que los rendimientos del Tesoro subían. El won se debilitó hacia los 1.390 por dólar antes de estabilizarse cerca de 1.386, todavía elevado respecto a un año atrás. Cualquier nueva escalada en las tensiones de Oriente Medio podría empujar el petróleo por encima de los 100 dólares y reactivar los temores inflacionarios, arrastrando hacia abajo los activos de riesgo globales.
El Banco de Corea enfrenta una decisión delicada en su reunión del 27 de agosto. Las tasas domésticas se sitúan en el 3,5 por ciento y, con la inflación de EE.UU. enfriándose ligeramente, las expectativas de un recorte posterior por parte de la Reserva Federal le han dado margen al BoK para mantenerse firme. Pero un shock externo repentino podría forzar un viraje. El rendimiento del bono gubernamental coreano a tres años ya retrocedió de por encima del 4 por ciento al 3,79 por ciento, lo que sugiere que el mercado está incorporando cierto alivio de tasas de aquí en adelante.
El panorama más amplio para los inversores globales
La apuesta coreana siempre ha sido una operación de relevo sobre la demanda china y el gasto de capital en IA. El anuncio de SK Hynix y Samsung transforma la ecuación ligeramente. Desplaza la narrativa de la especulación puramente de crecimiento hacia la convicción generadora de efectivo. Eso importa para la construcción de carteras.
Para los inversores internacionales, la pregunta clave es si estos programas de recompra pueden financiarse sin poner en riesgo la inversión de capital en instalaciones de memoria de próxima generación. SK Hynix está construyendo una nueva fábrica en la provincia de Gyeonggi específicamente para la producción de HBM. Samsung está ampliando su complejo en Yongin. Ambas requieren gastos enormes. El hecho de que se estén comprometiendo a pagos masivos mientras invierten fuertemente sugiere que ambos consideran que las perspectivas de flujo de caja son extraordinariamente sólidas, no solo para este año, sino para el horizonte plurianual.
Si esa visión resulta correcta, el sector de chips de memoria en Corea está transitando de una apuesta cíclica a algo más cercano a un compuesto. Las acciones seguirán oscilando con los precios de los commodities y los libros de pedidos de IA. Pero el piso ha subido, y el techo podría estar más alto también.
El mercado pondrá a prueba esta tesis en cuestión de semanas. El mecanismo exacto de retorno de Samsung aún no se ha publicado. El período de recompra de SK Hynix se extiende hasta noviembre. Cualquier señal de que la ejecución falle —compras diferidas, objetivos reducidos o una reversión repentina— provocará una reevaluación nítida. Pero por ahora, la señal desde Seúl es fuerte e inequívoca: el ciclo de los chips tiene una larga pista por recorrer, y los gigantes coreanos de memoria están listos para demostrarlo.