SK海力士与三星的分红如何重塑韩国芯片周期
SK海力士与三星电子宣布合计超过130万亿韩元的股东回报计划。这一举动标志着韩国内存芯片热潮出现结构性转变,也押注于该周期拥有长期的上行空间。
市场震荡,SK海力士与三星出手
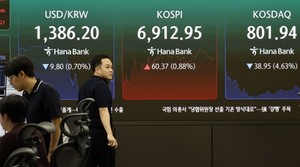
韩国股市在8月第三周初遭遇重挫,KOSPI指数下跌5.8%,一度跌破6500点关口。地缘政治噪声是主要元凶:美伊谈判陷入僵局推高油价,通胀担忧令美国30年期国债收益率升至2007年以来最高水平,市场更担忧借贷成本上升可能扼杀AI投资热潮。
随后市场迎来反击。8月19日,SK海力士宣布启动40.4万亿韩元股份回购及注销计划。两天后,三星电子跟进推出90至110万亿韩元股东回报方案。KOSPI指数收盘收复6900点。个股表现更为戏剧化:SK海力士股价单日暴涨12.7%,三星电子跳涨9.5%。两者联手释放的信号远超战术性护盘。
这是韩国两大芯片制造商的结构性声明:内存芯片周期已转向,他们将据此重塑资产负债表策略。
分红规模的意义远大于股价波动
英语金融媒体的报道常忽视此处规模背后的深意。SK海力士40万亿韩元的回购并非常规资本配置。这是一份声明:公司预期盈利能够支撑这种水平的股东回报,且远超当前季度。相比之下,三星电子在上限110万亿韩元的方案则更具冲击力——要知道这家公司在2020年内存 downturn 后曾用多年时间偿还债务。
两项计划合计超过130万亿韩元。换算成直观概念,这差不多是一家中型半导体厂商的年度营收。这不是防守动作,而是进攻姿态。
时机至关重要。内存芯片价格已连续18个月攀升,主要驱动力来自AI加速器所需的高带宽内存(HBM)。SK海力士是英伟达等主要芯片设计商HBM3和HBM3E的首选供应商。三星虽在追赶,但已大幅加码HBM产能扩张。这些回报计划暗示两家企业均认为本轮需求周期具有持续性——而非超大规模数据中心填满初始订单后便会消散的一年期昙花。
赢家、输家与后续走向
SK海力士股东是 immediate beneficiaries(直接受益者)。公司承诺在8月20日至11月19日期间回购2407万股普通股并予以注销。这是实实在在的总股本削减,而非库存股游戏。市场用脚投票,推动股价触及173万韩元——自7月下旬以来最高水平。
三星股东面临的计算则稍显复杂。公司尚未敲定具体分配方式——现金分红、回购还是组合方案——仅将上限设在110万亿韩元。但方向已清晰无误。公告后三星股价首次突破28万韩元关口,维持一个月之久。
那些将韩国内存周期视为短暂AI狂欢的海外芯片投资者,现在需要修正模型。如此规模的派息依赖持续的自由现金流。若周期证明短暂,企业将过度承诺——风险确实存在。但另一种可能同样合理:鉴于全球数据中心涌入的训练与推理算力需求,HBM需求将持续超越供给至2026年及以后。
8月19日逢低抛售的韩国散户投资者可能误读了信号。他们被外资买入三星、国内机构吸筹SK海力士所取代。这一模式显示资金正从投机性动量转向以现金回报为锚的价值投资。
宏观逆风并未消散
触发8月19日抛售的逆风依然存在。随着国债收益率攀升,美元走强;韩元在一度贬至1390兑1美元后,稳定在1386附近——仍较上年同期疲软。中东紧张局势的任何升级都可能将油价推高至100美元上方,重燃通胀担忧,拖累全球风险资产。
韩国银行在8月27日的会议上面临微妙抉择。国内利率维持在3.5%,随着美国通胀略有降温,市场对美联储延后降息的预期给了韩银观望空间。但突发外部冲击可能迫使政策转向。韩国三年期国债收益率已从4%上方回落至3.79%,显示市场已在定价某种程度的降息预期。
全球投资者的更大图景
韩国资产向来被视为押注中国需求与AI资本开支的替代品。SK海力士与三星的派息公告略微改变了这一逻辑。叙事正从纯增长投机转向现金流驱动的信心展示——这对投资组合构建至关重要。
对国际投资者而言,关键在于这些回购计划能否在不危及下一代内存设施资本支出的前提下实施。SK海力士正在京畿道新建一座专为HBM生产服务的晶圆厂。三星也在扩建龙仁园区。两者都需要巨额投入。它们在大力投资的同时承诺大规模派息,这表明企业对现金流前景格外乐观——不仅限于今年,而是看向多年维度。
若这一判断成立,韩国内存芯片板块正从周期性博弈转向更接近"复利机器"的模式。股价仍会随商品价格与AI订单簿波动。但下行支撑已抬高,上行空间同样可能打开。
市场将在数周内验证这一逻辑。三星的具体分配方式尚未公布。SK海力士的回购窗口持续至11月。任何执行不及预期的迹象——延迟采购、目标缩减或突然转向——都将引发剧烈重估。但截至目前,来自首尔的信号清晰而响亮:芯片周期拥有漫长跑道,韩国内存巨头已准备好证明这一点。