La caída del 20% de Corea refleja una crisis de liquidez de IA
El desplome del Kospi del 20,7 % en siete días parece el eco de la burbuja puntocom que todos temían, pero la mecánica revela una historia más profunda sobre liquidez, posicionamiento y lo que significa para las valoraciones de chips estadounidenses.
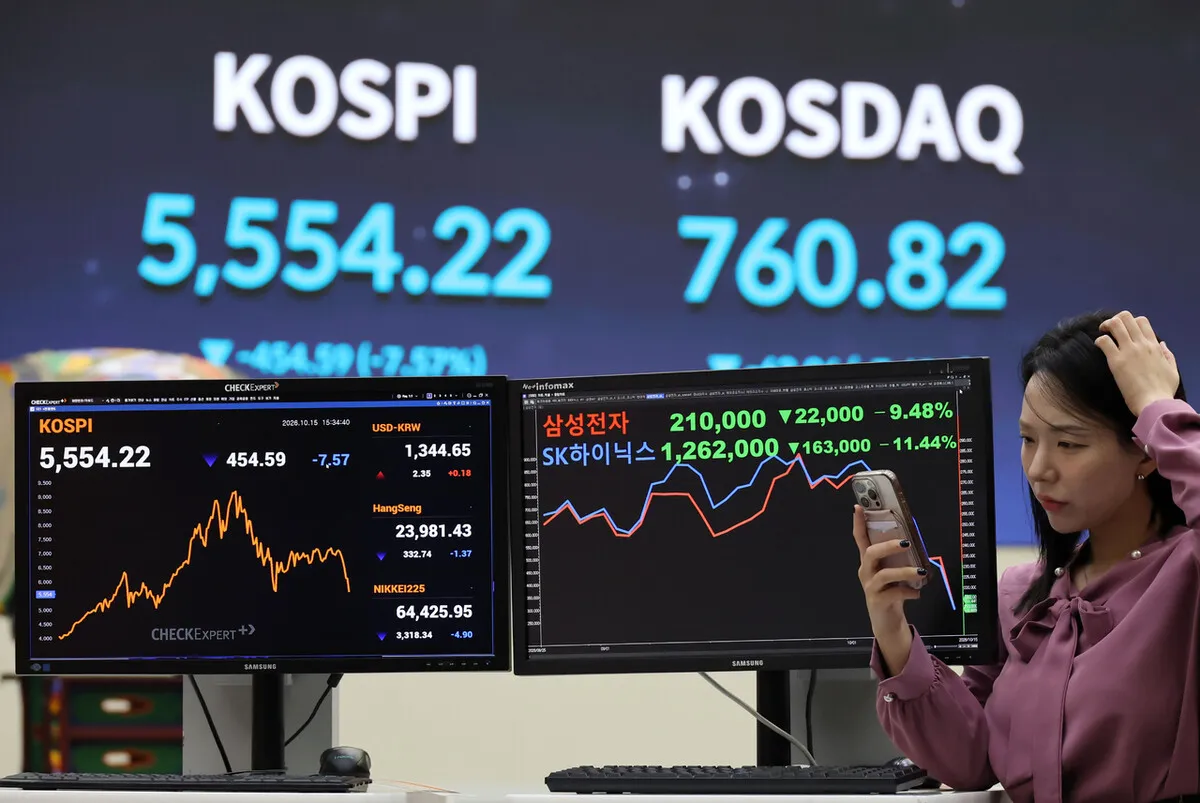
La caída del 20 % que no tiene nada que ver con los chips de IA
El Kospi cayó un 20,67 % en siete sesiones consecutivas la semana pasada. El mecanismo de interrupción se activó por décima vez este año —y por decimosexto en la historia del índice—. Samsung Electronics se desplomó casi un 10 % en un solo día. SK Hynix perdió más del 11 %. Al cierre, el índice de referencia cotizando en su nivel más bajo desde el 30 de julio, y durante la sesión tocó cotas no vistas desde abril.
Casi de inmediato, la palabra «burbuja» apareció en los titulares. No cualquier burbuja —el equivalente en IA al estallido puntocom de finales de los noventa—. Es una comparación tentadora. El Kospi había surfeado una superciclo de chips de memoria que envió el índice un 96,7 % arriba en la primera mitad del año, aproximadamente siete veces la ganancia del Nasdaq en el mismo período. Cuando llegó la segunda mitad, el Nasdaq apenas subió un 2,5 % y Corea se desplomó un 33,1 %. La asimetría es dramática. La narrativa se escribe sola.
Pero la mecánica detrás de la corrida cuenta una historia diferente: menos sobre el colapso de la demanda de IA y más sobre posicionamiento, apalancamiento y la retirada repentina de la misma liquidez que alimentó el rally en primer lugar.
Lo que muestran realmente los números
El detonante no fue una decepción en los fundamentos de la IA. Fue el IPC de septiembre de EE. UU., publicado en 3,7 % anual frente a un consenso del 3,6 %. La sorpresa fue modesta en términos absolutos pero devastadora para el sentimiento. Revivió los temores de un alza de tasas por parte de la Reserva Federal en lugar de un recorte, lo que de inmediato revalorizó los activos de riesgo en todo el mundo.
Para Corea, el daño se amplificó por la estructura. Samsung y SK Hynix juntos representan más de la mitad de la capitalización bursátil del Kospi. Cuando esas dos acciones se venden, el índice no deriva: se desploma. Las ventas programadas que golpearon los futuros del KOSPI 200 activaron una suspensión lateral minutos después de la apertura, luego un circuito de interrupción de Etapa 1 completo veinte minutos después. Estos no son mecanismos diseñados para una revalorización gradual. Son frenos de emergencia. El hecho de que se activaran dos veces en una sola sesión señala pánico, no una reevaluación racional.
Los inversores extranjeros vendieron 3,6 billones de wones ese día. Los particulares nacionales compraron 1,3 billones. Las instituciones recogieron otros 1,6 billones. El flujo extranjero es la variable significativa: es el mismo patrón que precedió al desplome del 28 al 30 de julio, cuando el índice perdió un 17,2 % en tres sesiones antes de un rebote del 17,9 % en un solo día que reparó parcialmente el daño. Esta vez, no hubo rebote. La venta se concentró en una ventana más estrecha con mayor fuerza.
Por qué el paralelismo con el punto com es engañoso
La explosión de la burbuja de 2000 fue impulsada por empresas sin ingresos, sin camino hacia la rentabilidad y valoraciones desconectadas de cualquier historia medible de flujos de caja. El rally de Corea no se construyó sobre ficciones. Los ingresos de los chips de memoria han sido reales, sólidos y en rápida expansión. Samsung y SK Hynix están generando poder adquisitivo genuino a partir de la demanda de centros de datos de IA. La pregunta no es si esa demanda existe —lo hace— sino si el ritmo de crecimiento que justificó los múltiplos de valoración de la primera mitad puede sostenerse cuando los costes de endeudamiento suban y los ciclos de inversión cambien.
Kim Seok-hwan, de Mirae Asset Securities, señaló que los beneficios de los semiconductores de memoria ya habían sido ampliamente reflejados en el Kospi durante la primera mitad. El mercado, argumentó, ahora busca una narrativa más allá de lo ya incorporado en los precios y no la encuentra. Ese es un problema de posicionamiento, no de fraude. La distinción importa porque las dinámicas de desinflación son muy diferentes.
Lee Eun-taek, de KB Securities, calificó la fase actual como la etapa tardía de una burbuja —una postura que reconoce la extensión de las valoraciones sin confundirla con el estallido puntocom—. La comparación más útil quizás sea la de los ciclos de materias primas: rali agresivos seguidos de correcciones rápidas y dolorosas cuando llega el siguiente punto de inflexión. La industria de los chips de memoria siempre se ha comportado así. Lo nuevo es la velocidad con que la extrema concentración del Kospi traduce ese ritmo industrial en caos de mercado amplio.
El factor China que el mercado está subestimando
Hay un segundo viento en contra que merece más atención de la que ha recibido. El fabricante chino de memorias Changxin Memory Technologies ha estado avanzando sus capacidades durante el fin de semana y más allá, generando preocupaciones competitivas que se suman a la historia de las tasas estadounidenses. Si China logra avances significativos en la producción de DRAM o NAND, el poder de fijación de precios que ha sostenido el superciclo actual enfrenta un desafío estructural en un horizonte plurianual. El mercado aún no lo está valorando plenamente —pero el temor es visible en las ventas—.
Para un mercado que ya opera con optimismo fino sobre un crecimiento ininterrumpido de la inversión en IA, la combinación de expectativas de política monetaria más restrictiva y creciente presión competitiva de China crea una exposición doble. Por eso la corrida ha sido más pronunciada que la corrección de julio, aunque el detonante macro —el dato del IPC— fue mucho menos severo que los acontecimientos que precedieron el crash anterior.
Qué significa esto para las acciones tecnológicas estadounidenses
La pregunta más trascendental no es hacia dónde va el Kospi a continuación sino qué sinala este episodio sobre las valoraciones de los semiconductores estadounidenses. Las acciones de chips de EE. UU. han incorporado años de crecimiento ininterrumpido de la demanda de IA. Nvidia, AMD y el conjunto más amplio del sector semiconductor llevan múltiplos que asumen que el superciclo de los chips de memoria persistirá con su intensidad actual hasta al menos 2026. Si el desmoronamiento coreano es un anticipo de lo rápido que esa narrativa puede evaporarse cuando las tasas se mueven en contra de las acciones de crecimiento y la dinámica competitiva cambia, entonces las valoraciones estadounidenses podrían estar por delante de la realidad de una manera que refleja el exceso de la primera mitad en Corea —solo que a una escala absoluta mayor—.
La calma relativa del Nasdaq durante la misma semana se debe en parte a la diversificación y en parte al dólar. Pero el riesgo direccional es el mismo. La inversión en IA es enorme, pero no es infinita. Cuando el coste del capital sube, las cuentas cambian. Cuando emergen nuevos competidores, los márgenes se comprimen. Ambas fuerzas son visibles ahora.
El camino por delante
La Comisión de Servicios Financieros convocó una reunión de emergencia y dijo que el mercado reaccionó en exceso, señalando la velocidad excesiva y los desequilibrios en la oferta y la demanda. Sugirió planes de contingencia si fueran necesarios. Ese lenguaje es estándar —y estándar por una razón—. Los funcionarios coreanos ya lo han hecho antes. El rebote de julio demostró que las ventas por pánico pueden revertirse rápidamente cuando regresa la liquidez.
Si una recuperación en forma de W es posible, como sugieren algunos analistas, depende de tres variables: la trayectoria de las tasas en EE. UU., la durabilidad de los compromisos de inversión en IA por parte de los hiperscalers, y si la competencia china de memorias se acelera más rápido de lo esperado. Nada de eso está resuelto. El mercado está valorando actualmente la peor combinación.
La etiqueta de burbuja persistirá en los comentarios. Pero la lectura más precisa es más sencilla: un rally concentrado y alimentado por apalancamiento se encontró con un shock macro modesto y no encontró compradores al nuevo coste superior del capital. Ese no es un remake del punto com. Es un recordatorio de que incluso los beneficios reales pueden sostener movimientos de precio insostenibles —y que cuando la música se detiene, la caída es más rápida para las acciones que subieron más alto.