韩国股市20%暴跌:AI流动性危机,非泡沫那么简单
Kospi一周内暴跌20.7%,看似AI泡沫重演,但背后的流动性与仓位机制揭示了对美国芯片估值的深层影响。
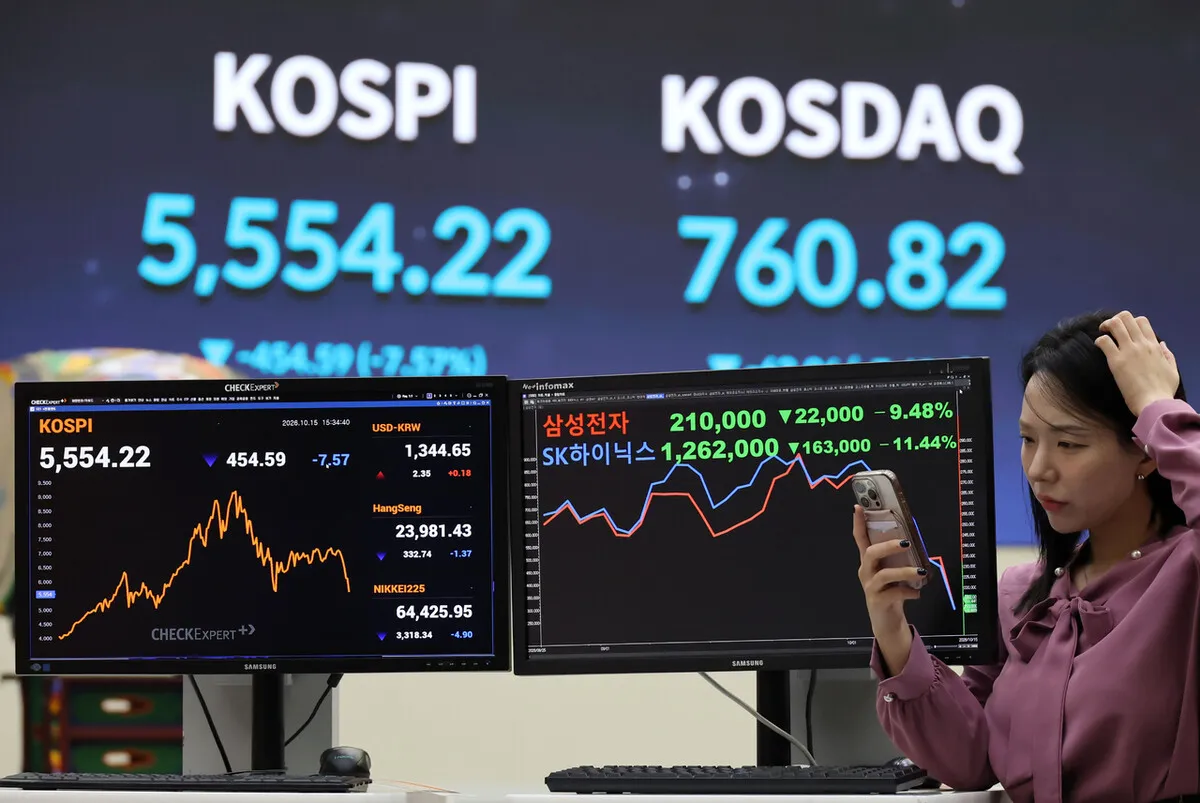
这场20%暴跌与AI芯片无关
上周,韩国综合股价指数(Kospi)连续七个交易日下跌20.67%。今年年内,熔断机制已第十次触发——这也是该指数历史上第十六次熔断。三星电子单日暴跌近10%,SK海力士跌幅超过11%。收盘时,基准指数跌至7月30日以来的最低水平,盘中甚至触及自4月以来未见的新低。
几乎在瞬间,“泡沫"一词便登上各大头条。不只是普通泡沫——而是与1990年代末互联网泡沫相提并论的AI版本。这个比较颇具诱惑力:Kospi去年上半年在内存芯片超级周期的推动下暴涨96.7%,涨幅约为同期纳斯达克的七倍。然而下半年来了,纳斯达克微涨2.5%,韩国却暴跌33.1%。这种不对称性极为鲜明。叙事自己会写。
但暴跌背后的机制讲述了一个截然不同的故事——这与AI需求崩塌关系不大,而更多关乎仓位、杠杆,以及此前推动这场上涨的流动性突然撤离。
数字真正显示的是什么
触发因素并非AI基本面的失望。而是美国9月CPI同比增长3.7%,高于市场3.6%的预期共识。绝对数值上的意外并不显著,但对情绪的打击却极为致命。它重新唤起了市场对美联储加息而非降息的担忧,全球风险资产随即遭到重新定价。
对韩国而言,结构性因素放大了冲击。三星和SK海力士合计占据Kospi市值的一半以上。当这两只股票被抛售时,指数不是缓慢下滑——而是直线坠落。程序化抛售冲击KOSPI 200期货后,开盘几分钟内便触发了侧车熔断,二十分钟后又触发第一阶段全面熔断。这些机制并非为渐进式重定价而设计——它们是紧急刹车。一日内两次触发,传递的是恐慌,而非理性的重新评估。
当日,外资抛售3.6万亿韩元。国内散户买入1.3万亿韩元。机构投资者接盘1.6万亿韩元。外资流向才是关键变量——它与7月28日至30日暴跌前的模式如出一辙,当时指数在三交易日内下挫17.2%,随后单日反弹17.9%的部分修复了损失。而这一次,没有反弹。抛售压缩在了更短的时间窗口内,力度更强。
为何互联网泡沫类比具有误导性
2000年的泡沫破裂,是由那些没有收入、没有盈利路径、估值与任何可衡量现金流故事脱钩的公司推动的。韩国的上涨并非建立在虚构之上。内存芯片收入是真实的、强劲的、快速扩张的。三星和SK海力士正从AI数据中心需求中产生切实的盈利能力。问题不在于需求是否存在——而在于支撑上半年估值倍数的增速,能否在借贷成本上升和资本支出周期转向后持续下去。
未来资产证券公司的Kim Seok-hwan指出,内存半导体的盈利已在上半年被Kospi大幅消化。他认为,市场目前正在寻找一个超越已定价内容的叙事,却未能找到。这是一个仓位问题,而非欺诈问题。这一区分很重要,因为清算 dynamics 截然不同。
KB证券的李 Eun-taek将当前阶段称为泡沫后期——这一观点承认了估值的拉伸,但并未将其与互联网泡沫混为一谈。更有用的类比或许是商品周期:大幅上涨之后,当下一个拐点到来,会出现迅速而痛苦的回调。内存芯片行业历来如此。新的变化在于,Kospi的高度集中如何将这一行业节奏转化为整个市场的混乱。
市场低估的中国因素
还有第二个逆风值得更多关注。中国内存制造商长鑫存储在周末及之后持续推进其能力建设,引发的竞争担忧与美国利率叙事相互叠加。如果中国在DRAM或NAND生产方面取得实质性进展,支撑当前超级周期的定价权将面临多年维度的结构性挑战。市场尚未充分定价这一点——但恐惧已在抛售中显露无遗。
对于一个原本就靠"AI资本支出将持续增长"这一薄薄乐观预期支撑的市场而言,更紧的货币政策预期与中国竞争压力上升构成了双重敞口。这就是为什么此次暴跌比7月的调整更为猛烈,尽管宏观触发因素——CPI数据——远不如引发此前暴跌的事件严重。
这对美国芯片股意味着什么
最重要的问题不在于Kospi接下来走向何方,而在于这一事件对美股半导体估值的信号意义。美国芯片股已将多年不间断的AI需求增长纳入定价。英伟达、AMD以及整个半导体板块的估值倍数,都假设内存芯片超级周期将以当前强度至少持续到2026年。如果韩国的溃退是对那种叙事如何在利率对成长股不利、竞争格局变化时迅速蒸发的一曲预演,那么美国估值可能在某种程度超前于现实——方式上类似于韩国上半年的过度,只是在更大的绝对规模上。
纳斯达克在同一周内相对平静,部分归因于多元化,部分归因于美元。但方向性风险是一样的。AI资本支出规模巨大,但并非无限。当资金成本上升,数学公式就会改变。当新进入者出现,利润率就会收窄。这两种力量目前都清晰可见。
前路何在
金融服务委员会召开紧急会议,表示市场反应过度,指出速度与供需失衡。并暗示必要时将出台应急预案。这种措辞是标准的——且标准有其理由。韩国官员之前已做过类似事情。7月的反弹证明了,一旦流动性回归,恐慌性抛售可以迅速逆转。
是否可能实现W型复苏——正如一些分析师所建议的那样——取决于三个变量:美国利率走向、超大规模企业AI资本支出承诺的持久性,以及中国内存竞争是否比预期更快加速。这些因素无一 resolved。市场目前定价的是最糟糕的组合。
“泡沫"标签将在评论中持续存在。但更准确的解读更为简单:一次高度集中、杠杆驱动的上涨,遭遇了一次温和的宏观冲击,却发现没有人愿意在新的更高资金成本下接盘。这不是互联网泡沫的重播。它是一个提醒——即使真实盈利也能支撑不可持续的价格上涨——而当音乐停止时,涨幅最大的那些股票跌得最快。