Corea: liquidaciones forzadas 4x y acciones en riesgo de delisting
Las liquidaciones forzadas en Corea se multiplicaron casi por 4 cuando el KOSPI cayó más del 20 % en una semana, pero las acciones en riesgo de delisting suben como IPOs. Esta contradicción es una señal de alerta para carteras emergentes con exposición coreana.
Los números que deberían mantener despiertos a los gestores de fondos de mercados emergentes
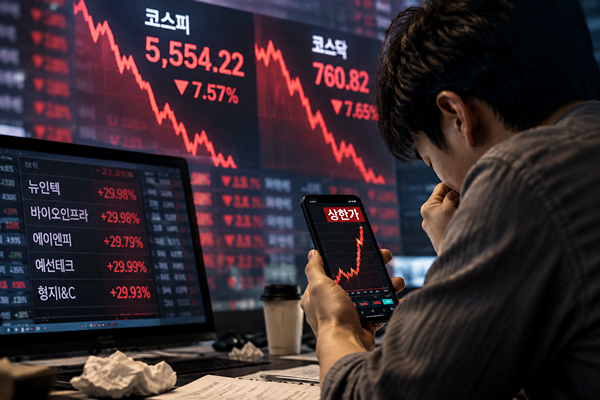
El mercado bursátil coreano acaba de ejecutar un desmontaje violento que la mayoría de las carteras internacionales habían subestimado. Entre el 6 y el 15, el KOSPI perdió 1.449,52 puntos —un desplome del 20,70% en siete sesiones—. El KOSDAQ lo siguió un día después, cayendo 159,10 puntos o un 17,29% en seis sesiones. El día 15, ambos índices se desplomaron aproximadamente un 7,6%, activando los circuit breakers de forma simultánea en ambos mercados por primera vez en esta oleada de ventas.
La amplitud fue devastadora. De las 940 acciones listadas en el KOSPI, 777 cerraron en rojo —el 82,7% del universo—. En el KOSDAQ, 1.551 de las 1.820 acciones cayeron, una barrida del 85,2%. Ocho de cada diez acciones coreanas se vendieron en un único pánico sincronizado.
Pero el dato clave para quien observa los flujos de capital transfronterizo son los datos de liquidación forzosa. Entre el 6 y el 15, las casas de bolsa ejecutaron 298,14 millones de wones en ventas compelidas cuando los inversores no pudieron cubrir las llamadas de margen a tiempo. Eso suma un promedio de 42,59 millones de wones por día —casi 4 veces el promedio diario de septiembre de 10,96 millones de wones—. La mitad de todo ese volumen de liquidación forzada llegó en dos días: 89,34 millones de wones el 14 y 80,50 millones el 15. Un espiral de liquidez, concentrado y brutal.
Las cuentas de depósito de los inversores cuentan la misma historia desde el otro lado. El dinero en el banquillo —100,84 trillones de wones el día 2— se evaporó hasta los 96,91 trillones para el día 15. Una retirada de 3,93 trillones de wones en nueve días. Los inversores minoristas no solo perdían riqueza en papel; estaban sacando dinero del sistema por completo.
La paradoja que hace esto peligroso
Aquí es donde la historia pasa de la volatilidad rutinaria a algo que vale la pena seguir internacionalmente. En medio de una carnicería generalizada en el mercado, las acciones con riesgo de deslistado comenzaron a subir —repetidamente, de forma agresiva, absurda—.
Durante la misma ventana de siete días, 56 acciones alcanzaron el techo diario de precios. Veintiocho de esos récimes vinieron de valores que tambaleaban al borde del deslistado por no cumplir los umbrales de capitalización bursátil o de precio. Tras eliminar los golpes repetidos en los mismos nombres, quedan 11 acciones individuales que impulsaron la mitad de todos los topes diarios durante un periodo en el que el 83% del mercado se hundía.
Yeseol Tech y Bio Infrastructure alcanzaron su techo diario cinco veces por separado. New Intech lo hizo cuatro veces. Incluso el día 15 —cuando los circuit breakers se dispararon y el pánico estaba en su punto máximo—, tres de las seis acciones que llegaron al tope eran nominativas con riesgo de deslistado: New Intech, Bio Infrastructure y A&N Pharma.
Esto no es una asignación racional de capital. Estas son empresas que deberían estar vendiéndose con más fuerza en una crisis. En cambio, se convirtieron en los valores más demandados de Corea.
El tribunal que accidentalmente se convirtió en catalizador especulativo
El mecanismo detrás del rally de deslistado es una confusión institucional, y comenzó con una decisión judicial que la mayoría de los inversores extranjeros probablemente pasó por alto.
El 2 de octubre, el Tribunal del Distrito Sur de Seúl concedió una medida cautelar que paralizó los procedimientos de deslistado de Juhyun Tech y KM Pharma. La base legal se centraba en dos cuestiones: si el exchange había actuado demasiado rápido al endurecer sus umbrales de deslistado por capitalización bursátil, y si los derechos procesales de las empresas habían sido debidamente observados. El tribunal dijo que no lo habían sido.
La respuesta de Korea Exchange fue congelar los procedimientos adicionales de deslistado por infracciones relacionadas con la capitalización bursátil, mientras mantenía a esas empresas en la lista de vigilancia. Las reglas de deslistado por precio —las vinculadas al precio de la acción más que al valor total de mercado— permanecieron intactas.
Esa medida a medias creó un vacío que los especuladores explotaron de inmediato. Si el exchange no está haciendo cumplir el deslistado por fracasos de capitalización, entonces las acciones con riesgo de deslistado ya no son trampas mortales —son apuestas binarias sobre la inercia institucional—. El miedo al deslistado por capitalización se evaporó para algunos nombres. El riesgo de deslistado por precio permaneció. Las acciones atrapadas entre ambos criterios, como New Intech y A&N Pharma, siguieron golpeando los techos porque los inversores apostaban a que cualquier retraso en la ejecución compraba suficiente tiempo para un reequilibrio o una tregua regulatoria.
Una fuente del sector le dijo a News Today que el patrón es claro: durante un mercado ya saturado de aversión al riesgo, la pausa judicial sobre el deslistado se ha convertido en un motor temático compartido para los nombres de alto riesgo. La contradicción es que la propia incertidumbre destinada a proteger a las empresas de salidas precipitadas está alimentando ahora una especulación que hace más ricos a los accionistas de esas compañías mientras sus fundamentos se deterioran.
Quién gana, quién pierde y qué sucede después
Los ganadores en esta estructura son estrechos y peligrosos. Los traders minoristas especuladores que entraron en nominativas con riesgo de deslistado después de la decisión judicial han obtenido ganancias asimétricas mientras el mercado más amplio sangraba. Las 11 acciones que generaron 28 topes diarios durante un desplome del 20% del mercado extrajeron riqueza de cada inversor que las mantuvo, vendió con pérdida o retiró depósitos en pánico.
Los perdedores son los inversores con llamadas de margen cuyas posiciones fueron liquidadas forzosamente —298.000 millones de wones en ventas compelidas no es una cifra abstracta—. Ese es dinero real saliendo de cuentas reales bajo coacción. Y es el mismo grupo de inversores que ahora está tentado a regresar a través de jugadas especulativas con riesgo de deslistado, creando un bucle de retroalimentación que amplifica tanto el desplome como la burbuja dentro de él.
Para las carteras de mercados emergentes, la lección es estructural más que específica del incidente. Corea es uno de los pocos mercados EM donde el apalancamiento minorista, los mecanismos de circuit breaker y el cumplimiento del deslistado interactúan en tiempo real bajo estrés. Cuando las llamadas de margen se aceleran 4 veces en una semana y las acciones con riesgo de deslistado suben por incertidumbre judicial en lugar de por fundamentales, los habituales argumentos de diversificación se rompen. Todo el mercado se mueve junto, y las excepciones confirman la regla.
Lo que sucede después depende de si la KRX lleva a cabo su pausa actual. Si el exchange reanuda los deslistados por capitalización bursátil, el motor especulativo que impulsa esas 11 acciones se frenará abruptamente. Si no lo hace, el comercio temático de deslistado se institucionalizará —un arbitraje permanente sobre la vacilación regulatoria que distorsiona la asignación de capital en todo el segmento de small caps—.
En cualquier caso, la trayectoria de liquidación forzada es el indicador líder. Los 298.000 millones de wones representan presión de venta que ya se ha materializado. La siguiente oleada llega cuando las retiradas de depósitos se aceleran aún más, cuando los 3,93 trillones de wones retirados de las cuentas se convierten en 10 trillones, y cuando la próxima llamada de margen obligue a otra ronda de ventas compelidas. Los circuit breakers compraron tiempo. No resolvieron el problema del apalancamiento.
Para los inversores fuera de Corea, la conclusión es sencilla: esto no fue una corrección rutinaria. Fue un desmontaje de apalancamiento con un desvío especulativo, y el desvío es donde reside el riesgo de contagio.