韩国崩盘信号:强制平仓激增4倍,退市概念股反而反弹
韩国强制平仓在过去一周内激增近4倍,KOSPI指数暴跌逾20%。然而,面临退市风险的企业股票却像热门IPO一样逆势上涨。这种矛盾信号警示所有持有韩国敞口的新兴市场投资组合。
让新兴市场基金经理彻夜难眠的数字
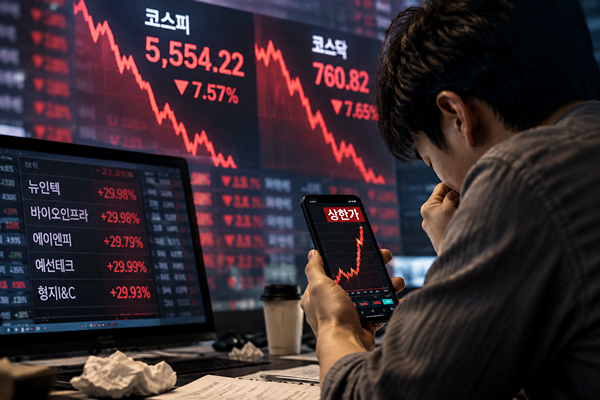
韩国股市刚刚经历了一轮剧烈的去杠杆,其幅度超出了大多数国际投资组合的定价预期。6日至15日期间,KOSPI暴跌1,449.52点——七个交易日中跌幅达20.70%。KOSDAQ随后一日跟进,六个交易日内下跌159.10点,跌幅17.29%。15日当天,两大指数均暴跌约7.6%,触发同时熔断,这也是本轮抛售中首次出现双市场熔断。
跌势的广度令人窒息。940只KOSPI成分股中,777只收跌——占比高达82.7%。KOSDAQ方面,1,820只股票中1,551只下挫,扫跌幅达85.2%。十分之八的韩国股票在同一轮同步恐慌中遭到抛售。
但关注跨境资本流向的人更应关注另一组headline数字:强制平仓数据。6日至15日,券商共执行2,981.4亿韩元的被迫卖出,投资者未能及时补足保证金。平均每天425.9亿韩元——几乎九月份日均109.6亿韩元的四倍。而全部强制平仓量的一半在两天内完成:14日893.4亿韩元,15日805亿韩元。流动性螺旋,集中而残酷。
投资者存款账户的数据从另一端印证了同样的故事。观望现金从2日的100.84万亿韩元蒸发至15日的96.91万亿韩元,九天之间抽离3.93万亿韩元。散户不仅是在承受账面损失,他们正在将资金彻底撤出整个市场。
让这个行情变得危险的悖论
故事在这里从常规波动转向值得国际社会关注的层面。在市场全面血崩的 midst,被标记退市风险的股票开始反弹——反复、激进、荒谬。
在同样的七日期窗内,56只股票触及每日涨幅上限。其中28次来自那些因市值或价格跌破标准而徘徊在退市边缘的股票。剔除同一股票多次触及上限的情况后,实际有11只独立股票在这一市场83%都在下行的时期里贡献了半数以上的涨停。
艺联科技(Yeseol Tech)和生物基础设施公司(Bio Infrastructure)各自五次触及涨停。新技术公司(New Intech)达到四次。即便在15日——熔断触发、恐慌达到峰值的那天——六只涨停股中有三只都是退市风险股:新技术公司、生物基础设施公司和A&N制药。
这不是资本的理性配置。这些本该在危机中跌幅最重的公司,反而成了韩国最抢手的股票。
意外成为投机催化剂的法院
退市反弹背后的机制是制度混乱,而这一切始于一个很可能被大多数外国投资者错过的法院判决。
10月2日,首尔南部地方法院批准临时禁令,叫停了智贤科技(Juhyun Tech)和KM制药的退市程序。判决的法律基础集中在两点:交易所加强市值退市标准的行动是否过于仓促,以及相关公司的程序性权利是否得到充分保障。法院认定,后者并未做到。
韩国交易所的回应是暂停市值违规驱动的退市程序,同时将涉事公司继续留在观察名单中。基于价格的退市规则——与股价而非总市值挂钩的规则——则未受影响。
这种半吊子措施立刻创造了一个投机者嗅到的漏洞:如果交易所不再执行市值退市,那么退市风险股就不再是死亡陷阱——它们变成了对机构惰性的二元赌博。部分股票的市值退市恐惧烟消云散,但价格退市风险依然存在。同时卡在两项标准下的股票,如新技术公司和A&N制药,之所以持续涨停,是因为投资者押注:任何执行延迟都足以买来 turnaround 或监管宽限的时间。
一位行业消息人士告诉《News Today》,模式清晰可见:在一个本就充满避险情绪的市场中,司法叫停退市已成为高风险题材股的共同驱动逻辑。讽刺之处在于,这份本意是保护公司免受仓促清退的不确定性,现在反而在刺激投机,让公司基本面持续恶化的股东变得更加富有。
谁赢谁输,以及接下来会发生什么
在这场结构中的赢家范围狭窄且危险。法院判决之后买入退市风险股的投机散户获得了不对称收益,而大盘则在失血。那11只在20%市场崩盘期间贡献28次涨停的股票,从每一个持有者、割肉者、恐慌性撤资者身上抽取了财富。
输家是那些遭遇保证金追缴、被迫平仓的投资者——2,980亿韩元的强制卖出不是一个抽象数字。那是真实资金在胁迫下逃离真实账户。也正是同一批投资者,正被退市风险投机交易诱惑重新入场,形成一个放大暴跌与内部泡沫的反馈循环。
对于新兴市场投资组合而言,这堂lessons是结构性的,而非事件性的。韩国是少数几个散户杠杆、熔断机制与退市执行在压力之下实时互动的EM市场之一。当保证金追缴一周内加速四倍,退市风险股因司法不确定性而非基本面驱动而反弹时,常规的分红化论证便不复成立。整个市场同涨同跌,例外反而印证了规则。
接下来发生什么,取决于KRX是否会延续当前的暂停。如果交易所恢复市值退市,推动那11只股票的投机引擎将突然熄火。如果不恢复,退市主题交易将被制度化——成为一种对监管犹豫的永久性套利,扭曲整个小盘股板块的资本配置。
无论哪种情况,强制平仓趋势都是领先指标。2,980亿韩元的数字代表了已经兑现的卖压。下一波潮水将在存款加速抽离时到来——当从账户中取走的3.93万亿韩元变成10万亿韩元,当下一轮保证金追缴迫使又一轮强制卖出——熔断争取了时间,但没有解决杠杆问题。
对于韩国境外的投资者, takeaway很简单:这不是一次常规回调,而是一次带有投机绕道的去杠杆,而传染风险就藏在绕道之中。