El récord superávit comercial de Corea es una trampa de semiconductores
Corea del Sur registró un superávit comercial de 23.000 millones de dólares en los primeros veinte días de septiembre, impulsado casi por completo por chips. Las cifras parecen impresionantes, pero también revelan cuán peligrosamente estrecha se ha vuelto la economía.
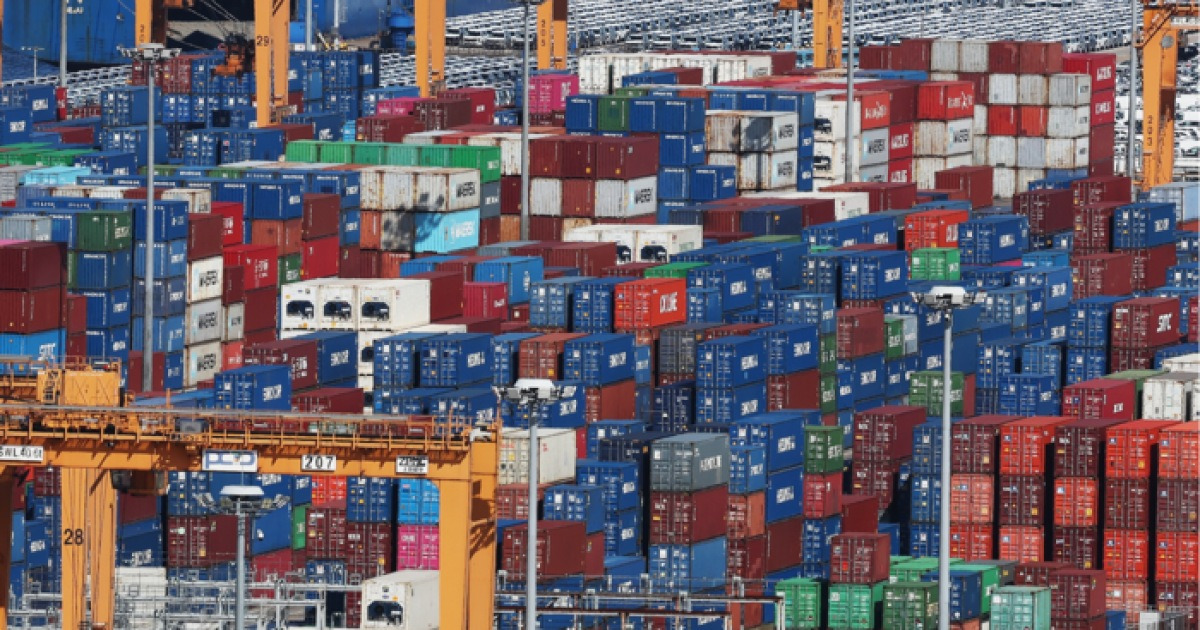
La mitad de la economía, un solo producto
Corea del Sur exportó $71.400 millones en bienes durante los primeros veinte días de septiembre. Esa es una cifra que nadie esperaba hace un año. El superávit comercial para el mismo período alcanzó los $23.000 millones, un récord histórico. El superávit habría sido probablemente aún mayor si la festividad de Chuseok no hubiera interrumpido la segunda mitad del mes.
Pero profundicemos en la composición y el titular se desvanece.
Las exportaciones de semiconductores se dispararon 259,4 por ciento interanual hasta alcanzar $34.100 millones. Los chips ahora representan el 47,8 por ciento de todas las exportaciones coreanas, un aumento de 24,1 puntos porcentuales respecto al mismo período del año anterior. Por prácticamente cualquier medida, Corea del Sur está exportando casi la mitad de sus bienes a través de una sola industria.
Esa no es una economía diversificada. Es una economía de un solo producto disfrazada de economí diversificada.
Las matemáticas que deberían preocupar a Seúl
Seamos claros sobre lo que realmente muestran los datos de la Administración de Aduanas. Las exportaciones crecieron 78,3 por ciento, pero Corea operó con menos días laborales: 15,5 en comparación con 16,5 del año anterior. En base a días laborales, el crecimiento de las exportaciones alcanzó el 89,8 por ciento, con un promedio de $461 millones diarios. Eso es extraordinario. Pero también está casi por completo concentrado en chips de memoria, cuyos precios han estado subiendo por la demanda de inteligencia artificial y las restricciones de oferta.
Las tablas de insumo-producto más recientes del Banco de Corea confirman el cambio estructural. El volumen de comercio exterior de Corea —exportaciones más importaciones— como proporción del PIB se expandió al 31,1 por ciento, un aumento de 1,5 puntos porcentuales interanual. La economía está vendiendo más de sí misma cada año que pasa.
El valor agregado de los semiconductores saltó del 38,5 por ciento en 2023 al 50,3 por ciento en 2024, según datos del BOK. En lenguaje claro, más de la mitad del valor económico generado dentro de una exportación de chips se queda en Corea en lugar de fluir hacia proveedores extranjeros. Eso es ingeniería impresionante. También es un riesgo geográfico e industrial peligrosamente concentrado.
Song Sang-don, funcionario del BOK, señaló sin rodeos que tanto la producción impulsada por exportaciones como el valor agregado se han expandido significativamente. Traducción: la economía coreana se está volviendo más expuesta a lo que le ocurra a la demanda global de chips.
Los efectos de segundo orden
Hay consecuencias que se extienden más allá de las estadísticas comerciales. La inversión doméstica está siendo atraída hacia infraestructura de chips a un ritmo acelerado. Samsung y SK Hynix han comprometido junto a cientos de miles de millones de dólares en nuevas plantas de fabricación —en Suwon, Hwaseong y Gyeyang—, mientras también expanden su presencia en Texas y Sajonia. Este ciclo de gasto de capital está remodelando las economías regionales, atrayendo mano de obra de otros sectores y elevando los salarios en industrias vinculadas a los semiconductores.
El resultado es un efecto de desplazamiento silencioso. Otros sectores manufactureros —construcción naval, petroquímicos, electrónica de consumo— observan cómo su fuerza laboral se drena hacia las instalaciones de chips y sus estructuras de costos suben en consecuencia. Las empresas coreanas fuera del espacio semicondutor están encontrando más difícil competir globalmente cuando los costos internos de insumos aumentan por la demanda impulsada por chips. El propio éxito del sector está haciendo más costoso funcionar para el resto de la economía.
La dinámica monetaria complica el problema. El won se ha apreciado modestamente frente al dólar conforme fluyen los ingresos por chips, pero la relación es frágil. Cuando los precios de los chips de memoria bajan —y han bajado antes, de forma brusca—, el won tiende a debilitarse solo por expectativa. Esto crea un ciclo de retroalimentación: un won más débil encarece la energía importada y las materias primas, lo que amplía el déficit comercial no relacionado con chips, lo que hace que el superávit general parezca aún más dependiente de los semiconductores de lo que ya es.
Lo que el superávit oculta
El superávit comercial es real. La dependencia que revela es la historia subyacente.
Corea del Sur importa casi todo excepto chips y, cada vez más, productos petroleros refinados. Cuando el won se debilita —como tiende a ocurrir cuando el sentimiento de riesgo global se gira—, la factura de importaciones crece más rápido que la de exportaciones. Un aumento del 260 por ciento en ingresos de chips parece fortaleza. También significa que cualquier recesión en los precios de la memoria, cualquier cambio en la expansión de infraestructura de IA, o cualquier mayor diversificación de los clientes de Samsung o TSMC hacia proveedores distintos a los coreanos, impactaría a Corea mucho más fuerte de lo que impactaría, digamos, a Japón o Alemania.
Taiwán también siente esto, pero de manera distinta. La base de exportación de Taiwán es más amplia en componentes electrónicos y chips de lógica avanzada. La de Corea del Sur es más estrecha y más centrada en memoria. Si la expansión global de la IA se desacelera o si los principales compradores cierran acuerdos de suministro multianuales con Samsung y SK Hynix en condiciones favorables, el superávit coreano podría desinflarse rápidamente. El gobierno está celebrando la cifra de hoy. Debería estar observando la de mañana.
La imagen mayor que nadie está discutiendo
El surgimiento de las exportaciones de chips de Corea ocurre junto con un impulso más amplio de Occidente para diversificar las cadenas de suministro de semiconductores lejos de China. Esa diversificación es real: TSMC está construyendo en Arizona y Dresden, Samsung se expande en Texas, y nuevas plantas de fabricación surgen en toda el sudeste asiático. Pero Corea del Sur se beneficia más del ciclo actual precisamente porque no ha diversificado su base de clientes ni su mezcla de productos. Está apostando más fuerte a la única cosa que funciona.
El riesgo no es que la demanda de chips desaparezca. Es que se desplace. Los chips de lógica avanzada, donde TSMC sostiene el dominio, pueden capturar más de la inversión en IA que se oriente de aquí en adelante. Los chips de memoria coreanos siguen siendo esenciales, pero son commodities en comparación con la lógica de punta. El poder de fijación de precios es más fino. Los márgenes pueden comprimirse más rápido.
Los precios de los chips de memoria son cíclicos por naturaleza. Se dispararon durante el boom minero de la pandemia, colapsaron en 2022 y 2023, y se recuperaron con fuerza en 2024 y 2025. El ciclo alcista actual está siendo alimentado por la demanda de centros de datos de IA, pero la memoria no es el cuello de botella en el entrenamiento de IA: la memoria de alta banda lo es, e incluso ese segmento enfrenta capacidad entrante de Samsung, SK Hynix y Micron que están aumentando su producción. Cuando esa capacidad llegue al mercado, lo cual los analistas esperan dentro de 18 a 24 meses, los precios podrían corregirse nuevamente.
Qué viene después
La segunda mitad de septiembre nos dirá si la festividad de Chuseok recortó el superávit o si la cifra mensual se mantendrá. Incluso si lo hace, $23.000 millones en veinte días proyecta aproximadamente $34.500 millones en superávit de mes completo —otra cifra masiva, pero una que descansa sobre una base que Corea no puede reconstruir fácilmente si el terreno cambia.
El gobierno coreano probablemente responderá con más incentivos para la inversión en chips, más subsidios para el empaquetado de próxima generación y más esfuerzo diplomático para asegurar acuerdos de suministro a largo plazo. Esas son medidas racionales. También son movimientos que profundizan la misma dependencia que revela el superávit.
Lo que los datos deberían hacer que Seúl haga —si está prestando atención— es preguntar si un superávit de $23.000 millones impulsado en un 48 por ciento por una sola categoría de producto es una victoria o una advertencia. La respuesta determina cómo se verán las políticas en la próxima recesión. Y llegará.
Por ahora los chips están sosteniendo todo. Esa es la mejor estrategia que tiene Corea o la más riesgosa. La historia tiende a castigar a las economías que confunden un ciclo con una estructura. La pregunta es si Seúl trata este superávit como un techo que defender o como una señal para diversificar antes de que la próxima recesión haga que la diversificación sea mucho más costosa.