韩国创纪录贸易顺差背后是半导体陷阱
9月前20天韩国实现230亿美元贸易顺差,几乎完全由芯片出口驱动。数字看似惊人,却也揭示了经济结构过于单一的危险现状。
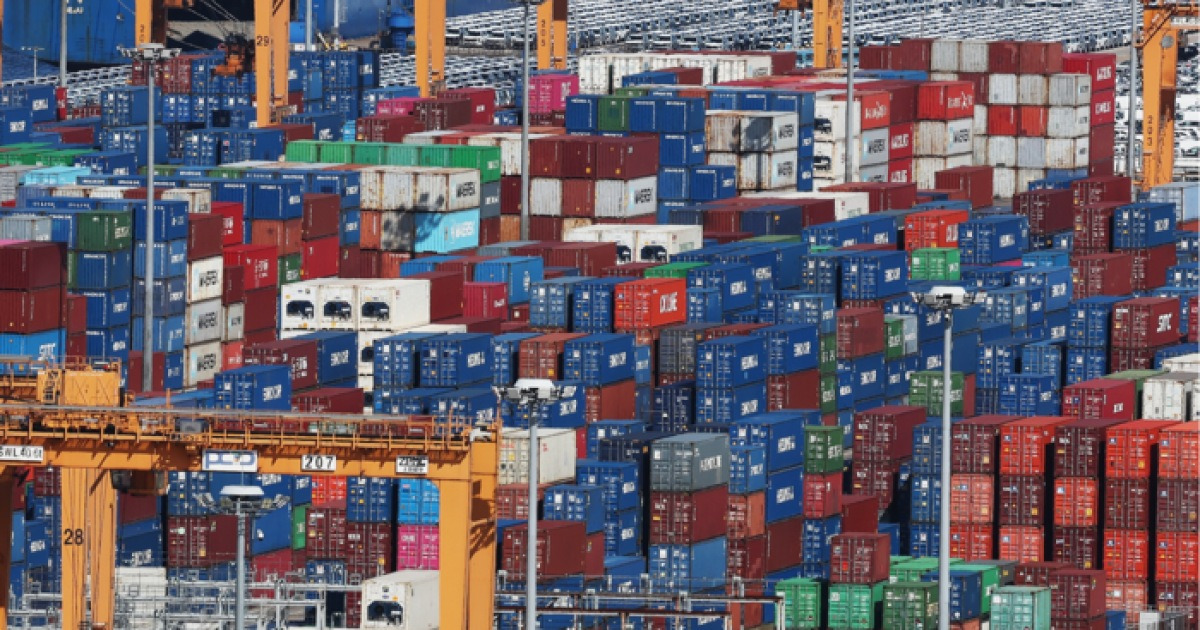
半壁江山,一款产品
9月前十天,韩国出口了714亿美元的商品。一年前,没人能预测到这样的数字。同期贸易顺差达到230亿美元——创下历史新高。如果不是中秋假期打乱了下半月的节奏,顺差可能还会更大。
但深挖一下构成,这个光鲜的数字就蒸发掉了。
半导体出口同比飙升259.4%,达到341亿美元。芯片如今占韩国总出口的47.8%,比去年同一时期高出24.1个百分点。从几乎任何一个指标来看,韩国正通过单一产业出口近半数的商品。
这不是一 Diversified Economy。这是一件披着多元化外衣的单一产品经济。
首尔理应警觉的数学题
我们得说清楚海关数据真正显示的是什么。出口增长了78.3%,但韩国的工作日更少——15.5天,而一年前是16.5天。按工作日计算,出口增长达到89.8%,日均4.61亿美元。这非同寻常。但也几乎完全集中在内存芯片上,其价格正因AI需求和供应约束而攀升。
韩国银行最新的投入产出表证实了这一结构性转变。韩国对外贸易总额——出口加进口——占GDP的比重已升至31.1%,同比上升1.5个百分点。每过一年,韩国都在用更多的自己去做交易。
根据韩国银行的数据,半导体附加值从2023年的38.5%跃升至2024年的50.3%。换言之,出口芯片所创造的经济价值中,超过一半留在了韩国,而非流向外国供应商。这是令人印象深刻的工程能力。但同时,这也是极其危险的地缘和产业集中度风险。
韩国银行官员宋相敦直言不讳地指出,出口驱动型生产和附加值都已大幅扩张。意即:韩国经济正愈发暴露于全球芯片需求走向的不确定性之下。
次生影响
这种集中度引发的涟漪效应,早已远超贸易统计数据本身。国内投资正以加速之势被吸入芯片基建——三星和海力士合计已投入数千亿美元建设新晶圆厂(分别在水原、华城和桂阳),同时在得克萨斯州和萨克森州扩张海外产能。这一资本支出周期正在重塑区域经济,从其他行业抽调劳动力,并推高与芯片相关的产业工资。
结果是隐形的挤出效应。造船、石化、消费电子等其他制造业板块眼睁睁看着劳动力流向芯片工厂,成本结构随之攀升。当国内投入成本因芯片需求而走高时,非半导体领域的韩国企业发现自己在全球市场的竞争力愈发吃力。这个行业的成功本身,正在让其他经济部门更难运转。
汇率动态进一步加剧了这一问题。随着芯片收入涌入,韩元对美元 modestly 走强,但这一关系十分脆弱。一旦内存芯片价格走软——它之前已多次大幅下跌——韩元往往仅凭预期就会走弱。这形成了一个反馈循环:韩元贬值推高进口能源和原材料成本,进而扩大非芯片贸易逆差,使得整体顺差看起来比实际情况更加依赖半导体。
顺差掩盖了什么
贸易顺差是真实的。它所揭示的依赖,才是隐藏在其下的故事。
韩国几乎进口一切,除了芯片,以及日益增多的精炼石油产品。当韩元走弱——在全球风险情绪转向时它确实如此——进口账单的增长速度会快于出口账单。芯片收入激增260%看似强劲。但这同时也意味着,内存价格一旦出现下滑、AI基建投资方向稍有转变,或三星和TSMC的客户进一步向非韩国供应商分散采购,韩国受到的冲击将远大于日本或德国。
台湾也有类似感受,但程度不同。台湾的出口基础在电子元件和先进逻辑芯片方面更为广泛。而韩国的则更窄、更偏内存。如果全球AI基建放缓,或者主要买家以优惠条件与三星和海力士锁定多年供应协议,韩国的顺差可能迅速萎缩。政府正在庆祝今天的数字。但它应该关注明天的。
没有人讨论的全局视角
韩国芯片出口激增的同时,西方正大力推动将半导体供应链多元化以摆脱对中国依赖。这种多元化是真实存在的——TSMC正在亚利桑那州和德累斯顿建厂,三星在得克萨斯扩张,东南亚各地也在崛起新晶圆厂。但韩国从本轮周期中获益最多,恰恰是因为它尚未将客户群和产品组合多元化。它在押注唯一一个正在奏效的东西。
风险不在于芯片需求会消失。而在于它会发生转移。TSMC占据主导地位的先进逻辑芯片,可能会在未来捕获更多AI投资。韩国内存芯片依然不可或缺,但相对于前沿逻辑芯片而言已经商品化。定价权更弱。利润空间压缩得更快。
内存芯片价格本质上具有周期性。疫情期间挖矿热潮曾推动其暴涨,2022和2023年暴跌,2024和2025年强劲复苏。本轮上行周期由AI数据中心需求驱动,但内存并非AI训练中的瓶颈——高带宽内存才是,而该细分市场也面临来自三星、海力士和美光产能爬坡的压力。当这些产能入市(分析师预计18至24个月内),价格可能再次回落。
接下来会发生什么
9月后半段将告诉我们,中秋假期是让顺差缩水了,还是月度数字能够站稳。即使站稳,二十天230亿美元的数据推算到整月顺差约为345亿美元——又一个惊人数字,但它建立在一个一旦基础动摇就难以重建的地基之上。
韩国政府很可能会出台更多芯片投资激励措施、下一代封装补贴,以及更多外交努力以锁定长期供应协议。这些都是理性的举措。但它们同时也是加深顺差所揭示的依赖的移动。
数据本应促使首尔思考——如果它确实在关注的话——一个由单一产品类别以48%占比驱动的230亿美元顺差,究竟是胜利还是警告。答案决定了下一次衰退期间政策走向。而衰退终将到来。
眼下,芯片承载着一切。这要么是韩国最好的策略,要么是风险最高的策略。历史往往惩罚那些将周期误认为结构的经济体。问题在于,首尔是将这次顺差视为需要守护的天花板,还是将其视为在衰退来临前 diversify 的信号——因为在下一轮下行中,多元化的代价会昂贵得多。