外资抛售重创韩国KOSPI,韩股与全球行情脱钩
韩国KOSPI较6月高点暴跌近30%,而美日台等市场却在创新高。197万亿韩元的外资净流出与结构性流动性收紧,正引发对新兴市场资金流向的担忧。
脱钩已成现实
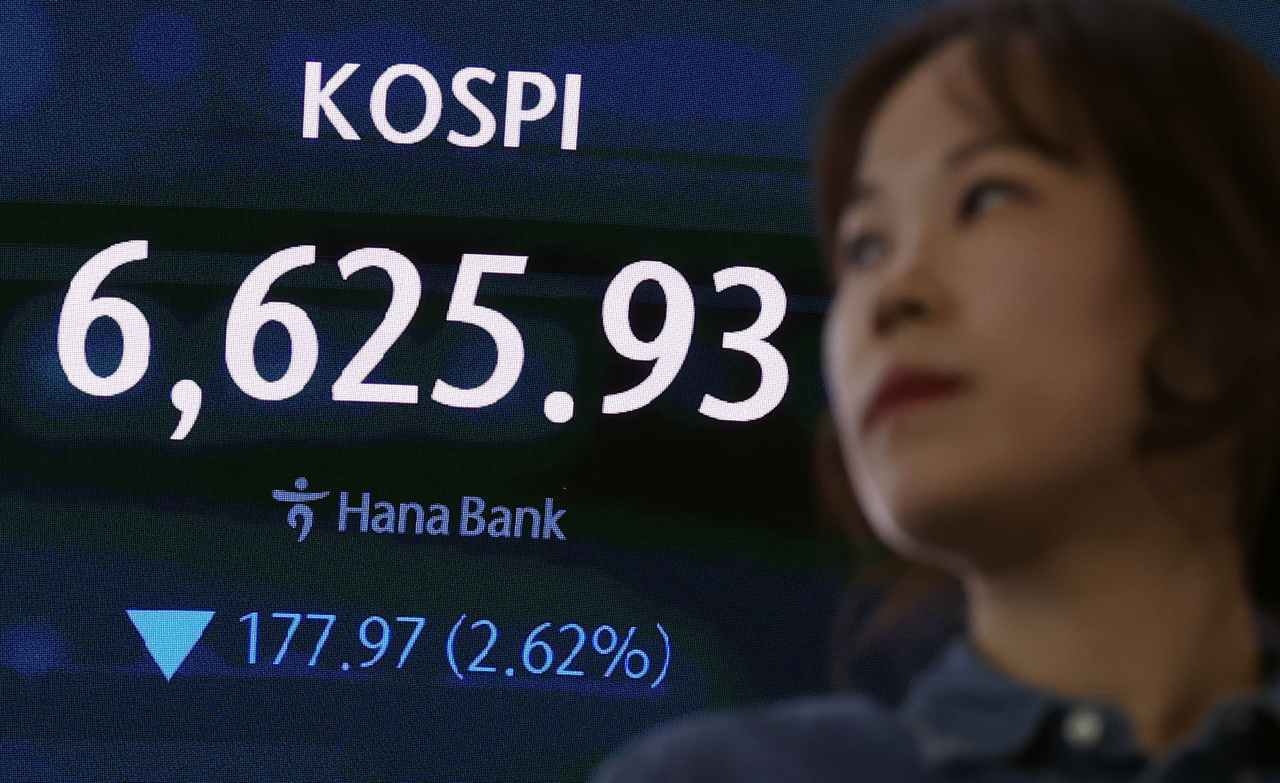
10月8日,韩国基准股指KOSPI收跌2.62%,报6,625.93点,这一下跌由外资与机构投资者同步抛售驱动。单日的跌幅本身并不罕见。关键在于背景:该指数已从6月高点9,385.59点暴跌近30%,而同一时期,美国、日本和台湾——这些邻近且互为贸易伙伴的经济体——却均创下历史新高。
自6月22日以来,纳斯达克综合指数上涨5.24%,于10月6日触及27,599.79点的历史高位。日本日经225指数上涨0.35%,在脱离70,000点关口三个多月后重新收复该点位。台湾加权指数飙涨4.33%,亦创下收盘历史新高。与此同时,KOSPI在7月曾短暂触及5,000点,随后反弹至6,000多点——此后便一直停滞不前。
这并非仅源于基本面疲软的单一故事。三星电子在此期间录得史上首季度营业利润突破100万亿韩元,这是全球任何企业都罕见的里程碑。该股上半年涨幅显著,但大盘指数却未能跟随。当周边的“水位”正在消退时,单一企业的胜利无法支撑整个股市。
资金流向何方
数据直白。截至10月8日年初至今,外国投资者卖出价值197万亿韩元的KOSPI上市股份——按当前汇率约合1,400亿美元。这超过了国内零售投资者净买入总额(96万亿韩元)的两倍,也远远超出机构投资者(37万亿韩元)和其他企业买家(62万亿韩元)。
集中度令人瞩目。外资仅在三星电子一家的卖出额就达85.5万亿韩元,SK海力士则占86.1万亿韩元。这两家半导体巨头合计吸收了171万亿韩元的外资净流出——占整个市场外资净卖出的近87%。换言之,外资几乎彻底清仓了韩国两家最重要的公司,这很可能是在上半年强劲走势中锁定收益后的行为。
国内流动性同样形势严峻。截至10月7日,投资者信托账户——即闲置等候入市资金——余额为100.4万亿韩元,较6月底的121.6万亿韩元有所下降。这意味着在股市最需补充流动性的时刻,闲置资本撤回了约21万亿韩元。“与上半年相比,本可提振指数活跃度的流动性已枯竭。”韩国投资证券公司研究员金大俊表示,“在此条件下,大型股大幅反弹的可能性不大。”
这一模式表明,曾在2024年初因芯片板块强劲势头而涌入股市的国内零售投资者,如今已转入生存模式。韩国交易所交易数据显示,9月零售参与量同比下滑18%——这是自疫情抛售潮以来最急剧的收缩。随着信托账户余额下降和零售意愿消退,KOSPI既失去了机构资金的顺风,也丧失了零售买盘的支撑。
为何是韩国,为何是此时
多种因素在此叠加,虽非韩国独有,却共同产生了复合效应。
全球宏观条件已经趋紧。美国10年期国债收益率在此期间突破5%,且市场开始热议人工智能发展步伐可能放缓——这两者皆是对全球风险资产的逆风。然而其他亚洲市场吸收这些冲击时并未碎裂。差异在于结构。
韩国股市对半导体的暴露比例过高,而半导体天生具有周期性。当上半年涨势耗尽动能后,国内资金并未准备好发起第二波攻势。外资察觉风向转变,提前离场。结果是:市场失去了两只最大的赢家,而在买卖双方都未能找到接盘者。
台湾与韩国同样依赖半导体,但加权指数仍在攀升。这种分化可能反映出投资者基础和行业构成的差异——台湾指数通过台积电承载更多先进封装和代工敞口,而韩国在存储芯片上的沉重权重使其更易受周期波动和获利回吐压力的冲击。此外,台湾市场得益于规模更大的国内机构投资者群体,他们在承接外资抛售的同时避免了连环撤退。
韩国还面临第二重结构性逆风:韩元的贬值轨迹。韩国货币在10月初前持续对美元走弱,达到进一步刺激外国投资者汇回资本而非承担额外外汇风险的点位。韩元走弱不仅侵蚀以美元计价持有者的回报——它还释放更广泛的宏观不确定性信号,加剧抛售压力。
次生影响
影响远不止于指数落后。韩国的半导体部门是全球电子产品供应链的关键支撑,涵盖存储模块到显示屏面板。长期的股权估值弱势可转化为资本支出缩减、研发投资放缓,以及在台湾和美国同行面前竞争力衰退。
国内产业政策可能面临越来越大压力。韩国政府已将半导体定位为国家优先事项,为扩大晶圆厂建设拨备补贴和监管支持。但当股市惩罚政策试图扶持的企业时,政治激励就会偏移。议员们已开始质疑:韩国芯片企业——尤其是向美国和日本 fab 的投资——是否正从依赖其税收和就业的本土部门中抽走过多资本。
新兴市场资金流向是另一传染渠道。韩国仍是多数新兴市场股票基准的重要组成部分,系统性基金追踪模型会在成分股长期跑输同行时自动减持。结果是机械式抛售独立于公司基本面运作——这种自我强化的循环已经开始压制韩国股市更广泛板块的估值,超越半导体个股。
区域投资者正在密切观察。在6月低谷期维持韩国股市敞口的日本机构,现在正在重新评估这种脱钩是暂时性错位,还是资本流向治理框架更强、行业构成更多元市场的结构性重配。
下一步怎么走
关键变量是外资行为。“从10月中旬起KOSPI的走势取决于外国投资者是否恢复净买入,”Eugene投资证券公司的李俊英表示,“今年初至今的外资净卖出规模超过零售净买入的两倍以上。”
第三季度财报季正在进行中,这将决定是否会出现行业层面的反弹。业绩超预期者可能吸引战术性买盘,但大盘的全面复苏需要本年度尚未出现的持续性外资流入。
有意义的转折点可能需要至少以下三个条件之一:美国国债收益率出现决定性逆转以降低新兴市场敞口的机会成本;韩元汇率企稳以消除外资持有的外汇压力;或首尔方面释放明确政策信号,表明政府将出手支持国内市场流动性。迄今为止,这三个条件均未显著出现。
KOSPI并非自由落体。它在7月低点后已在6,600–7,000区间企稳。但企稳不等于复苏,而若无外资流入(迄今仍置身事外),复苏无从谈起。在它们回归之前,韩国市场仍是区域浪潮中的孤岛——且分化持续越久,就越难将其解释为暂时性异常而非结构性转变。