CXMT de China ataca en silencio la vaca lechera de Samsung mientras Occidente observa HBM
La declaración formal de CXMT sobre la producción en masa de DRAM de quinta generación marca un ataque deliberado contra el mercado de memorias convencional, donde Samsung y SK Hynix siguen generando sus principales ingresos. Occidente se centra en HBM, pero la verdadera batalla está teniendo lugar en DDR.
El anuncio que nadie en el Valle del Silicio está comentando
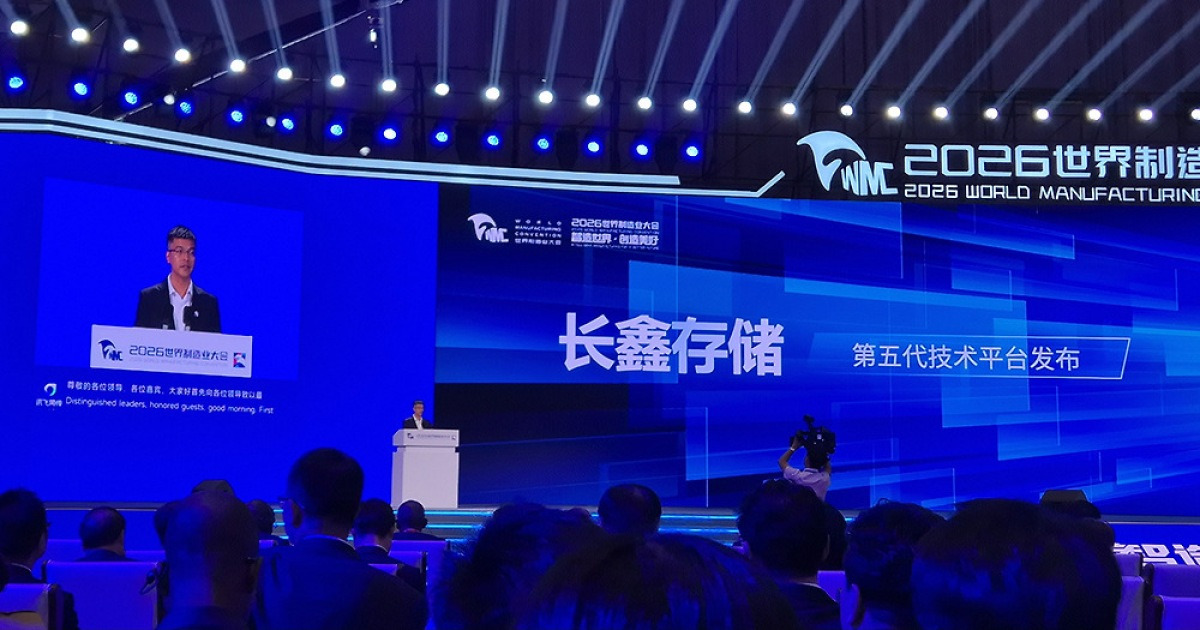
El 20 de septiembre de 2026, en la Feria Mundial de Manufactura de Hefei, provincia de Anhui, Luo Xiaodong, vicepresidente y responsable de marketing de ChangXin Memory Technologies —conocida como CXMT— tomó el escenario y anunció que tenía buenas noticias.
La compañía había ingresado oficialmente a la producción en masa de su quinta generación de plataforma de tecnología DRAM. Había logrado un paso de circuito de 11,95 nanómetros mediante litografía de cuatro patrones. Esa cifra se sitúa en la frontera de lo que la industria denomina procesos DRAM de clase 10 nanómetros temprana. CXMT también estaba enviando chips LPDDR5X de 24 gigabits, ya instalados en los buques insignia de Xiaomi y Huawei, con un 50 por ciento más de densidad que la generación anterior.
Los detalles suenan técnicos. Las implicaciones, no tanto.
Por qué esto importa más que el HBM
Durante los últimos dos años, la prensa global de semiconductores ha tratado al High Bandwidth Memory como la única historia de DRAM que importa. El HBM alimenta los clústeres de entrenamiento de IA que definen el ciclo de inversión actual. Samsung y SK Hynix compiten para enviar HBM3E y HBM4. Los titulares giran en torno a TSMC, NVIDIA y centros de datos.
Pero el HBM es un mercado estrecho. Aunque se duplique la producción, ocupa una pequeña fracción de los ingresos totales de DRAM. El verdadero dinero en la memoria —y la verdadera vulnerabilidad en el duopolio coreano— está en otra parte. El DDR4 y DDR5 estándar, utilizados en todo, desde servidores hasta teléfonos inteligentes y electrónica de consumo, representan la gran mayoría de los envíos de DRAM por volumen. Los márgenes ahí son más ajustados que en el HBM, sí, pero el volumen es enorme, y precisamente ahí es donde CXMT apunta.
Se trata de una decisión estratégica para atacar la vaca lechera, no el trofeo. Si CXMT logra capturar incluso una cuota modesta del mercado DDR convencional, presiona a Samsung y SK Hynix exactamente en el punto donde se financian sus presupuestos de I+D. Las pérdidas en HBM pueden subsidiarse con las ganancias en DDR. Quita las ganancias de DDR y toda la ecuación cambia.
Las cifras son modestas. La dirección no lo es.
Seamos honestos sobre lo que significan los 11,95 nanómetros. Samsung y SK Hynix ya están produciendo en masa a la clase de 10 nanómetros y más allá, con curvas de rendimiento consolidadas y décadas de know-how de procesos incorporados. CXMT no está igualándose en paridad generacional de procesos aquí. Las compañías coreanas mantienen una ventaja significativa —fuentes de la industria nacional estiman entre tres y cinco años a lo largo de todo el espectro de madurez de procesos, tasas de rendimiento y competitividad de costos—.
Pero esto se trata de dirección, no de posición.
CXMT anunció su primera generación de plataforma DDR4 de 8 gigabits en este mismo recinto en 2019. Ahora ha iterado a través de cinco generaciones en siete años. Ese es un ritmo de renovación de plataformas que habría sido impensable hace una década. Cada generación ha ampliado la cobertura de productos y mejorado la densidad. El último salto al LPDDR5X con 50 por ciento más capacidad por chip no es incremental: es del tipo de salto que permite a los fabricantes chinos de teléfonos inteligentes eliminar por completo los chips de memoria coreanos de sus listas de materiales.
Xiaomi y Huawei ya lo están haciendo. Esa no es una proyección futura. Esos chips están en teléfonos que se envían ahora mismo.
La verdadera innovación está en el proceso, no en el nodo
Lo que resulta más interesante que la cifra en nanómetros es cómo llegó CXMT hasta aquí. La compañía no tiene acceso a equipos de litografía EUV. Las restricciones a la exportación estadounidenses cerraron esa vía de manera definitiva. Así que CXMT se vio obligada a innovar rodeando la restricción, no luchando contra ella.
La compañía informó en la feria que ha adoptado simulación impulsada por inteligencia artificial y tecnología de gemelo digital de proceso completo para mejorar drásticamente la eficiencia de I+D. También ha trabajado con fabricantes chinos de equipo para lograr avances en ingeniería de interfaces, diseño de estructura central, capas dieléctricas y procesos de cableado. El resultado es una relación de 45 a 1 en la estructura de almacenamiento de datos y una reducción de la altura del circuito central a 6.762 nanómetros mediante un proceso de metal adaptado específicamente para DRAM.
Estas no son mejoras cosméticas. Representan una reelaboración fundamental de cómo producir DRAM competitivo sin las herramientas de litografía más avanzadas del planeta. Si CXMT puede replicar este tipo de innovación de proceso a escala —y las cifras de rendimiento nos dirán si es real o teórica—, se convertirá en un modelo que otros fabricantes chinos de memoria pueden seguir, y en una capacidad que las sanciones de EE.UU. no pueden neutralizar con facilidad.
La pieza de simulación por IA merece atención particular. Comprimir ciclos de I+D mediante gemelos digitales y optimización de procesos impulsada por IA es el tipo de multiplicador de fuerzas que achica la brecha entre un actor sancionado y uno sin restricciones. No elimina la brecha por completo, pero la reduce más rápido de lo que permitirían los métodos tradicionales. Esa es la diferencia entre un追赶 de cinco años y uno de tres años, y en los ciclos de semiconductores, dos años son una eternidad.
El contexto del mercado: por qué ahora
CXMT salió a bolsa en la Bolsa de Shanghái a finales de julio de 2026. La cronología de su anuncio de quinta generación —solo dos meses después de la cotización— no es accidental. Un debut exitoso de producto tras una OPV refuerza la confianza de los inversionistas y valida la valoración. Pero también envía un mensaje al gobierno chino y a los fabricantes nacionales aguas abajo: la subsidio está funcionando, la tecnología avanza y la cadena de suministro se vuelve autosuficiente.
El Décimo cuarto Plan Quinquenal de China establece como objetivo el 70 por ciento de autosuficiencia en semiconductores para 2025. Los chips de memoria han estado entre los objetivos más difíciles precisamente porque la barrera de entrada es tan alta y los jugadores existentes son tan dominantes. La progresión de CXMT desde un anuncio de DDR4 de octava generación en 2019 hasta producción en masa de LPDDR5X de quinta generación en 2026 sugiere que la meta podría ser alcanzable, si no en el cronograma original.
Qué sigue
La pregunta inmediata es el rendimiento. CXMT puede anunciar una plataforma todo lo que quiera, pero el DRAM convencional se gana en curvas de rendimiento y costo por bit. Si los chips LPDDR5X de 24 gigabits que se envían en los teléfonos de Xiaomi y Huawei mantienen rendimientos estables a volumen, las compañías coreanas enfrentarán una amenaza competitiva real en el segmento de teléfonos inteligentes: su base más grande de clientes de DRAM fuera de aplicaciones de servidores y centros de datos.
La pregunta secundaria es el alcance. El anuncio actual de CXMT cubre DDR5 y LPDDR5X. Aún no cubre RDIMM para servidores ni los productos de alta banda que concentran los márgenes más altos. Pero la trayectoria es clara, y cada generación ha ampliado el portafolio de productos. El siguiente paso lógico es el DRAM para servidores, lo que desafiaría directamente a Samsung y SK Hynix en el mercado de centros de datos: el segmento donde actualmente disfrutan del posicionamiento más sólido junto al HBM.
La tercera pregunta es geopolítica. Cada paso que CXMT da hacia la autosuficiencia en DRAM convencional es un paso que reduce la eficacia de las restricciones a la exportación estadounidenses como palanca estratégica. Las restricciones han bloqueado con éxito las herramientas EUV y cierto equipo de procesos avanzados. Pero no han bloqueado la optimización de I+D impulsada por IA, la simulación de gemelo digital ni el tipo de innovación incremental de procesos que permite la litografía DUV de múltiple patroneo. Esa es una grieta en la arquitectura de sanciones que Pekín está explotando activamente.
La conclusión
La narrativa occidental de semiconductores se ha obsesionado con el segmento más glamoroso del mercado de memoria. Ese es un error. CXMT no está intentando vencer a Samsung y SK Hynix en HBM hoy. Está intentando hacer irrelevante el HBM socavando el mercado que lo financia.
La cifra de 11,95 nanómetros es un hito, no un triunfo. Pero la dirección que señala —hacia una industria china de memoria autosuficiente capaz de competir en el mercado convencional de DRAM que sostiene al duopolio coreano— es la historia que merece más atención que la carrera del HBM.
Occidente vigila la cima. CXMT socava los cimientos.