中国长鑫存储(CXMT)正悄然攻击三星的现金牛HBM市场
长鑫存储正式宣布第五代DRAM量产,信号明确指向三星和SK海力士仍能盈利的传统内存市场。西方目光聚焦于HBM,但真正的较量发生在DDR领域。
硅谷无人谈论的那项公告
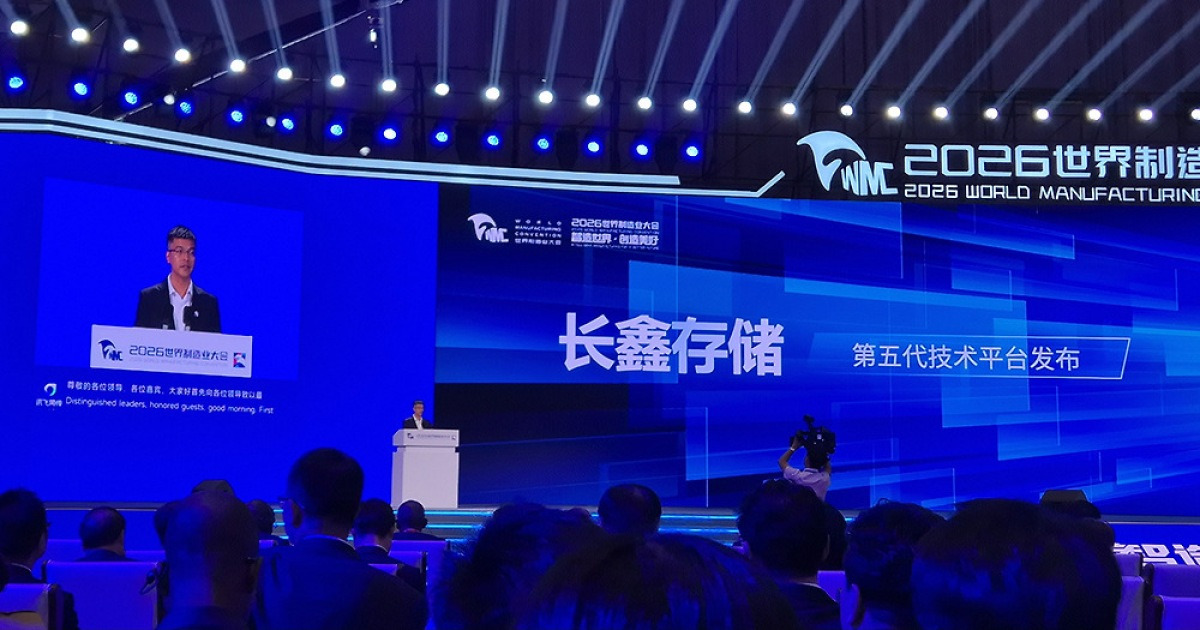
2026年9月20日,在安徽合肥举办的世界制造业大会上,长鑫存储技术有限公司(简称"长鑫存储",CXMT)副总裁兼营销负责人罗晓东登台,带来了一个好消息。
该公司已正式量产第五代DRAM技术平台,通过四重曝光光刻实现了11.95纳米的电路间距。这一数字正处于业界所称的"早期10纳米级"DRAM工艺的前沿水平。长鑫存储同时还向小米和华为旗舰机型供货24Gb LPDDR5X芯片,其密度较上一代提升了50%。
这些细节听起来颇为技术化,但其蕴含的意义却远不止于此。
为何此事比HBM更值得重视
过去两年里,全球半导体媒体一直将高带宽内存(HBM)视为DRAM领域唯一重要的叙事。HBM是定义当前投资周期的AI训练集群的核心动力,三星和SK海力士正竞相出货HBM3E与HBM4。 headlines聚焦于台积电、英伟达和数据中心。
但HBM是一个相对狭窄的市场。即便将产量翻倍,它在总DRAM收入中所占比例仍然很小。内存行业的真正利润所在——以及韩国双寡头格局的真正软肋——在于别处。标准DDR4和DDR5被广泛应用于服务器、智能手机和消费电子产品,在出货量的维度上占据了DRAM的绝对大头。那里的利润率确实不如HBM丰厚,但体量极为庞大,而这正是长鑫存储瞄准的方向。
这是一步攻占现金牛而非追逐奖杯的棋。如果长鑫存储能够在主流DDR市场拿下哪怕不大的份额,也会在三星和SK海力士研发预算最核心的来源点上对其形成挤压。HBM的亏损可以由DDR利润来补贴。一旦抽走DDR利润,整个账目就会彻底改变。
数字虽小,方向明确
我们必须诚实地看待11.95纳米意味着什么。三星和SK海力士已经在10纳米级及更先进制程上实现量产,拥有成熟的良率曲线和数十年积淀的工艺诀窍。长鑫存储在此并非追求制程代际的对等追赶。韩国企业仍保有实质性的领先——据国内行业人士估算,在完整制程成熟度、良率水平和成本竞争力等多个维度上,差距仍有三到五年。
但关键在于方向,而非当前位置。
长鑫存储曾于2019年在同一场合发布了第一代8Gb DDR4平台。七年时间,它已迭代走过五代。这种平台更新节奏放在十年前是不可想象的。每一代产品在覆盖范围和密度上都在拓展和提升。最新一代跃升至LPDDR5X,单芯片容量提升50%,这并非微小的渐进——它是中国智能手机厂商能够彻底从物料清单中剔除韩国内存芯片的那种级别的跨越。
小米和华为已经在这样做了。这不是未来的预测,那些芯片就在当下发售的手机里。
真正的创新在于制程,而不在于节点
比纳米数字更引人关注的,是长鑫存储如何实现这一目标。该公司无法获取EUV光刻设备,美国出口管制已将这条路彻底封锁。因此,长鑫存储被迫在约束条件下寻求突破,而非与之硬抗。
该公司在展会上透露,已采用AI驱动仿真和全流程数字孪生技术,大幅提升研发效率;同时与国内设备制造商合作,在界面工程、核心结构设计、介电层和布线工艺等领域实现突破。最终成果是一座45:1的数据存储结构比,并通过专为DRAM适配的金属工艺将核心电路高度降至6,762纳米。
这些绝非表面修饰,它们代表了一种根本性的重新思考:在没有全球最先进光刻装备的情况下,如何生产出有竞争力的DRAM。如果长鑫存储能够将这类制程创新规模化复制——良率数字将告诉我们这是真实能力还是理论构想——那么它将成为中国其他内存厂商可效仿的范式,也成为美国制裁难以轻易抵消的一种能力。
AI仿真环节尤其值得关注。通过数字孪生和AI驱动的工艺优化来压缩研发周期,是一种能够显著缩小受制裁企业与自由企业之间差距的力量倍增器。它无法完全消除差距,但能以传统方法无法企及的速度收窄这一差距。五到三年的追赶时间差,在半导体周期里就是一代人。
市场背景:为何是此刻
长鑫存储于2026年7月底在科创板上市。第五代平台选择在IPO后仅两个月发布,绝非偶然。上市后的成功产品发布有助于巩固投资者信心、验证估值逻辑。但这也向中国政府和国内下游制造商传递了一个信号:补贴正在奏效,技术正在推进,供应链正变得日益自主。
中国"十四五"规划的目标是在2025年实现70%的半导体自给率。内存芯片一直是最难攻克的靶点之一,正是因为进入壁垒极高,而现有玩家又过于强势。长鑫存储从2019年宣布第八代DDR4演进至2026年实现第五代LPDDR5X量产,这一路径表明,即便未能按原时间表完成,那个目标也并非遥不可及。
接下来会发生什么
第一个问题是良率。长鑫存储可以无数次宣告平台进展,但主流DRAM的竞争最终由良率曲线和每比特成本决定。如果在小米和华为手机中出货的24Gb LPDDR5X芯片能够在大规模量产中保持稳定的良率,那么韩国企业将在智能手机领域面临真正的竞争威胁——那是它们除服务器和数据中心应用之外最大的DRAM客户群。
第二个问题是范围。长鑫存储此次公告覆盖的是DDR5和LPDDR5X,尚未触及服务器级RDIMM或高带宽产品,而这些恰恰是利润最丰厚的品类。不过轨迹已经清晰,每一代都在扩展产品组合。下一步合乎逻辑的延伸便是服务器DRAM,它将直接挑战三星和SK海力士在数据中心市场的地位——那是它们在HBM之外拥有最强话语权的市场。
第三个问题是地缘政治。长鑫存储每向主流DRAM自主化迈进一步,美国出口管制作为战略杠杆的有效性就削弱一分。管制已成功封禁了EUV设备和某些先进制程装备,但它们未能阻止AI驱动的研发优化、数字孪生仿真,以及多重曝光DUV光刻所支持的渐进式工艺创新。这是制裁架构中的一个缺口,而北京正在积极利用它。
底线
西方的半导体叙事已过度聚焦于内存市场中最光鲜的细分领域,这是一个错误。长鑫存储今天并非试图在HBM上击败三星和SK海力士,而是通过动摇资助HBM的市场基础,让HBM本身变得无关紧要。
11.95纳米是一个里程碑,而非胜利宣言。但它所指向的方向——一个能够在支撑韩国双寡头的主流DRAM市场中实现自主竞争的中国内存产业——才是比HBM竞赛更值得被关注的故事。
西方在注视着山顶,而长鑫存储正在侵蚀山基。