El dólar como arma: por qué las sanciones a Irán son una prueba de estrés para los bancos asiáticos
Estados Unidos ha lanzado su mayor ofensiva financiera contra Irán, amenazando con expulsar de la órbita del dólar a cualquier institución que mantenga vínculos con Teherán. Para las empresas coreanas y chinas, el mensaje es claro: cumplimiento o fuera.
El largo brazo del dólar
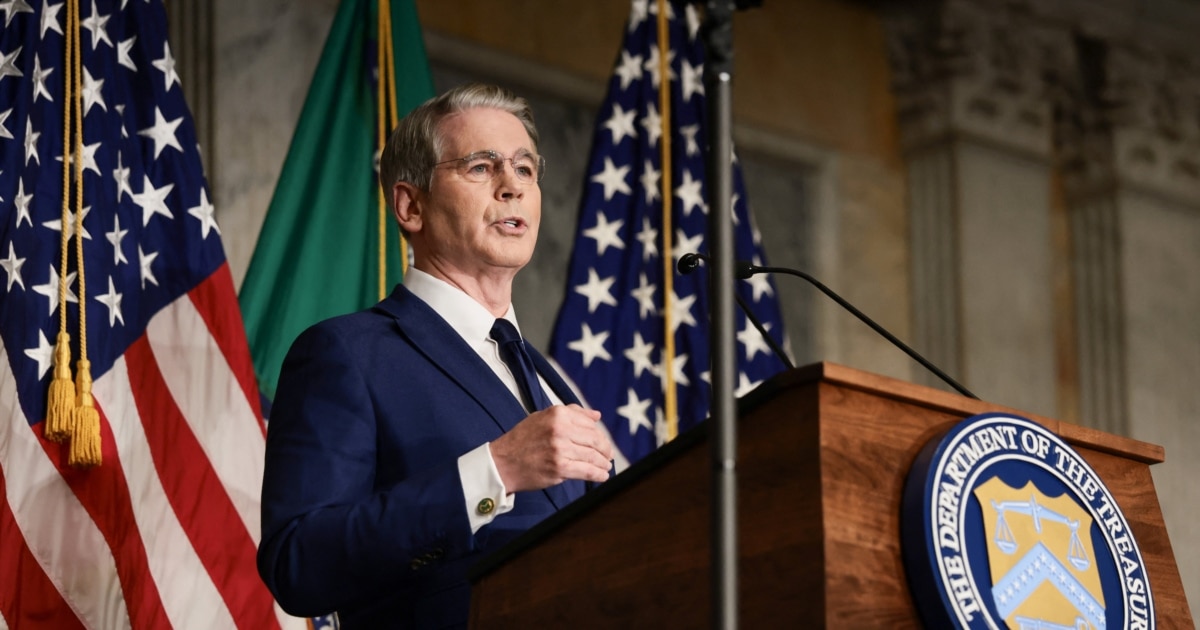
Cuando el secretario del Tesoro de EE.UU., Scott Bessent, se mostró en una rueda de prensa el 24 de agosto y anunció la Operación Economic Outcast, no estaba describiendo otra ronda más de sanciones selectivas. Estaba trazando una reestructuración integral de cómo el sistema financiero mundial se vigila a sí mismo.
El objetivo es Irán. El mecanismo es el dólar. El mensaje, delivered con una teatralidad inusual —Bessent había definido el día como “el Día D económico” en un artículo de opinión en Financial Times la víspera—, es que Washington ya no pide a sus aliados que cooperen en la aplicación. Les dice que no tienen alternativa.
“Nadie debe pensar que existe un espacio más allá del alcance de las sanciones estadounidenses”, declaró Bessent. La amenaza posterior fue más contundente: las instituciones que ignoren las exigencias de EE.UU. corren el riesgo de ser expulsadas del sistema de compensación en dólares. No multas. No restricciones. Exclusión de la capa principal de liquidación de las finanzas globales.
Esa distinción importa más que cualquier lista individual de sanciones.
Quiénes están en el radio de explosión
El Departamento del Tesoro sancionó a más de 60 entidades, individuos y buques en cinco sectores que identificó como las arterias económicas de Irán: activos digitales, tecnología, oro, aviación y transporte marítimo. Los cinco son canales a través de los cuales Teherán ha convertido históricamente los ingresos petroleros en divisas fuertes, eludido prohibiciones de adquisición y sostenido su red regional.
Bessent no nombró ningún banco chino. No mencionó a ninguna empresa coreana. Ese silencio es deliberado.
Al mantener un marco de selección amplio en lugar de específico, Washington está sinalizando que el próximo anuncio —Bessent dijo que llegaría en cuestión de días contra una importante institución financiera— podría caer en cualquier lugar. La ambigüedad es en sí misma un arma. Cada banco y casa de comercio con exposición iraní está realizando ahora su propia evaluación de riesgo en condiciones de máxima incertidumbre.
Para los bancos estatales y comerciales chinos, el cálculo es directo. China sigue siendo el mayor comprador de energía de Irán. Las instituciones financieras chinas han facilitado históricamente una parte significativa de ese comercio a través de canales no dolarizados, swaps en yuan y intermediarios de terceros países. La nueva política establece claramente que esos arreglos ya no son invisibles para el Tesoro estadounidense.
Para las empresas coreanas, la exposición es distinta pero no más segura. Los refinerías y comercializadoras coreanas han manejado durante largo tiempo el crudo iraní, a menudo a través de intermediarios malayos o omaníes. Los bancos coreanos mantienen relaciones de correspondencia que podrían verse arrastradas si transacciones vinculadas a Teherán aparecen en los sistemas de compensación en dólares.
La diferencia radica en el cronograma. Las empresas coreanas enfrentan un choque de cumplimiento inmediato. Las firmas chinas enfrentan una negociación política más prolongada —que se medirá contra la trayectoria general de las relaciones económicas entre EE.UU. y China.
Por qué esto no trata solo de Irán
Lo más importante sobre la Operación Economic Outcast no es Irán. Es lo que hace a la arquitectura que lo rodea.
Durante décadas, EE.UU. ha hecho cumplir sanciones combinando medidas primarias (que se aplican a personas y entidades estadounidenses) y medidas secundarias (que se aplican a todos los demás pero que suelen implementarse de forma escalonada). Las sanciones secundarias son poderosas, pero siempre han tenido un costo político. Alienar a los aliados, alterar los flujos comerciales, generar fricciones de cumplimiento —todo ello ha limitado cuán agresivamente Washington podía desplegarlas.
Lo que Bessent propone es cualitativamente distinto. Amenazar con cortar el acceso de una institución a la compensación en dólares no es una sanción en el sentido tradicional. Es un exilio financiero. Ninguna transacción denominadas en dólares puede tocar el sistema de compensación estadounidense. Eso efectivamente elimina a una institución de las finanzas internacionales, independientemente de dónde esté sediada.
El hecho de que Bessent reconociera el riesgo de “volcar el sistema financiero global” y optara por un enfoque faseado en lugar de una interrupción total inmediata confirma la magnitud de la palanca que está usando. EE.UU. sabe que esto es trascendental. Está utilizando esa consecuencia como apalancamiento.
La respuesta china
China ha pasado años construyendo sistemas de pago alternativos —el Sistema de Pago Interbancario Transfronterizo, liquidación comercial en yuan, líneas bilaterales de swap de divisas— precisamente para reducir la dependencia de la red de compensación en dólares. Beijing también ha instruido a los bancos chinos a seguir atendiendo a clientes iraníes como asunto de soberanía política.
Pero la soberanía política se estrella contra un muro cuando el muro es el acceso a SWIFT y a cuentas correspondientes. Un banco chino puede aceptar yuan por petróleo iraní. No puede liquidar transacciones sin terminar rozando el sistema en dólares, donde los reguladores estadounidenses retienen alcance jurisdiccional sobre cualquier cuenta correspondiente estadounidense involucrada en la cadena.
Esta es la trampa estructural que explota la nueva política. La infraestructura de pago alternativa que China ha construido es real pero estrecha. Cubre una fracción del volumen de comercio global. El dominio de la compensación en dólares no es una preferencia ideológica —es el sistema operativo del comercio internacional, y Washington acaba de dejar claro que hará cumplir el acceso como condición de participación.
Qué sigue
Dos cosas son probables a corto plazo.
Primero, una importante institución financiera —probablemente china, posiblemente coreana— enfrentará la primera oleada de sanciones de exclusión del dólar. Bessent dijo que ocurriría “esta semana.” Los detalles importan menos que la señal: Washington está probando si la amenaza es creíble haciéndola real.
Segundo, los reguladores financieros asiáticos comenzarán revisiones internas de la exposición de sus instituciones a Irán. La pregunta no es si los bancos coreanos o chinos han tratado con Irán. Es si sus marcos de cumplimiento pueden demostrar a los reguladores estadounidenses que han cortado esos vínculos lo suficientemente rápido como para evitar la designación.
La tregua de junio entre EE.UU. e Irán ya se derrumbó. Los combates reanudaron a principios de julio. La presión militar sobre los puertos y terminales petroleros de Irán se estrecha. Pero la presión financiera es la que cambia la ecuación para los terceros países. Una terminal petrolera bajo bloqueo es un problema de suministro. Un banco bajo exilio financiero es una cuestión existencial.
El sistema del dólar ya no es solo una red de pagos. Es una prueba de lealtad.
La conclusión
La Operación Economic Outcast es la campaña más agresiva de coerción financiera estadounidense contra Irán hasta la fecha. Su novedad no reside en la lista de entidades sancionadas —esa crecerá— sino en la amenaza explícita a toda la arquitectura de compensación en dólares. Se le pide a los bancos y casas de comercio asiáticos que elijan entre los ingresos de Irán y el acceso a los mercados globales. La opción ya no es teórica. Es inminente.
Las firmas que sobrevivan a esto serán las que actuaron antes de que la amenaza se convirtiera en aplicación. Las demás aprenderán, probablemente demasiado tarde, qué significa realmente “el Día D económico”.