El Nino asfixia el istmo y reconfigura el comercio global
El Canal de Panamá reduce sus tránsitos diarios nuevamente mientras El Nino seca los lagos que lo sostienen. Las consecuencias en costos de envío, precios de alimentos y cadenas de suministro se sentirán mucho más allá de Centroamérica.
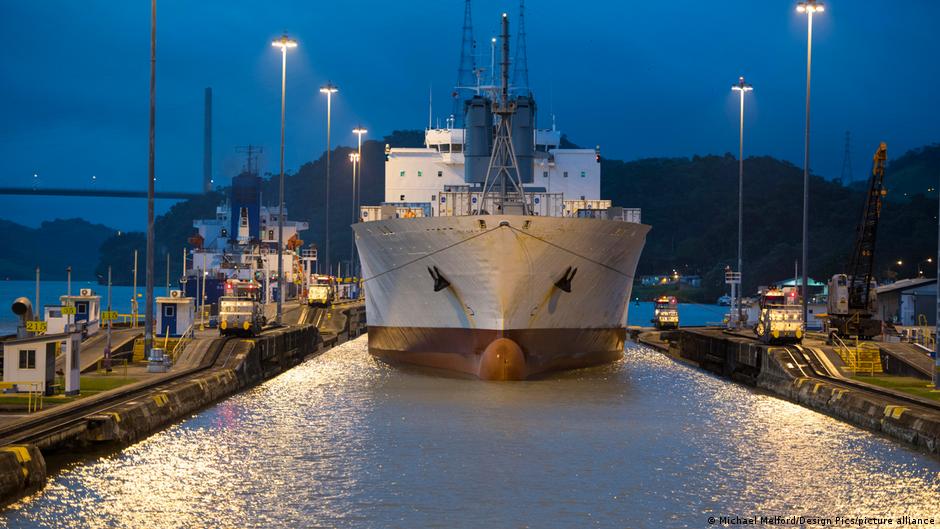
Un atajo sediento
El Canal de Panamá se está ahogando. No por la guerra, no por un bloqueo, sino por la falta de lluvia.
A partir del 3 de septiembre, la vía navegante permitirá el paso de solo 34 barcos por día, frente a los 36 actuales. Para el 15 de septiembre, esa cifra caerá a 32. En 2023, durante la peor sequía registrada, llegó a bajar hasta 22. El operador advierte que esto es solo el comienzo de lo que podría ser el evento de El Niño más intenso desde que existen registros, en 1950.
La ironía es brutal: Panamá es uno de los lugares más húmedos del planeta y aún así no puede abastecer de agua dulce al canal para operar a plena capacidad.
Cómo funciona realmente el canal
El Canal de Panamá no es un estrecho a nivel del mar. Es un sistema de esclusas que eleva los barcos hasta el lago Gatún, a unos 26 metros sobre el nivel del mar, y luego los desciende. Cada cruce consume aproximadamente 52 millones de galones de agua dulce, extraída de lagos que dependen por completo de las lluvias.
Una temporada de El Niño y esos lagos se adelgazan. Tres años malos consecutivos, como ocurrió de 2023 a 2024, y el sistema entra en déficit. El operador ha implementado medidas de ahorro de agua, como restringir la calado y reenviar barcos, pero la aritmética es implacable. El canal necesita lluvia. La lluvia no está llegando.
Por qué esto importa a los navieros
Aproximadamente el cinco por ciento del comercio marítimo global pasa por el canal. Parece poco. No lo es.
Los buques que utilizan el canal son en su mayoría del tipo Panamax y Neopanamax: las bestias de carga que transportan granos, vehículos, productos petroleros, carne congelada y bienes de consumo entre las costas del Atlántico y del Pacífico. Cuando se reducen los espacios de tránsito, esos barcos hacen fila. Las colas empujan los plazos de entrega semanas hacia atrás. Y las semanas en el envío se traducen directamente en tasas de flete más altas.
Los postores por cupos en el canal ya compiten ferozmente. La autoridad del canal subasta ventanas de tránsito, y los precios se disparan cuando la oferta se estrecha. En la sequía de 2023-2024, las tarifas al contado para tránsitos por el canal superaron con creces los niveles contractuales. Los navieros que aseguraron acuerdos anuales evitaron el peor del golpe. Los clientes del mercado al contado, no.
Quiénes sufren primero
La logística de cadena fría siente el apriete de inmediato. Los alimentos congelados, los productos farmacéuticos y la carga refrigerada no pueden permanecer en el puerto mientras las tripulaciones renegocian los horarios. Cada día de retraso pone en riesgo el deterioro. Las navieras absorben parte de ese costo, pero los márgenes son delgados y las primas de seguros suben rápido.
Los comerciantes de materias primas enfrentan un problema diferente. La soja de Brasil y el maíz del Medio Oeste de EE. UU. fluyen habitualmente por el canal hacia compradores asiáticos. Cuando la capacidad del canal se restringe, esos granos se desvían por rutas más largas rodeando el Cabo de Hornos o enfrentan costos de almacenamiento en origen. Los precios en destino se mueven. No drásticamente —el grano no desaparece—, pero suficiente como para registrarse en los paneles de materias primas al por mayor y, eventualmente, en el mostrador de la caja.
El efecto secundario del que nadie habla
Esto es lo que las noticias omiten: el recorte del canal no está ocurriendo de forma aislada.
Las interrupciones en el Mar Rojo por los ataques hutíes ya han desviado tonelajes significativos de la ruta del Canal de Suez, sumando presión a las vías alternativas. La sequía en Panamá está apretando simultáneamente el otro gran atajo. Dos puntos de estrangulamiento, un sistema oceánico bajo estrés, y ningún lugar donde la carga pueda esconderse en silencio.
Los navieros que ya estaban reconfigurando sus cadenas de suministro por redundancia ahora enfrentan una factura más elevada. El costo de hacer negocios sin atajos no es abstracto. Se refleja en el precio de los contenedores de envío, en el tiempo de espera para la asignación de cupos y en la disposición de las navieras de imponer recargos por temporada pico —o algo equivalente— porque la demanda es inelástica.
Qué sigue
El Niño suele alcanzar su punto máximo en invierno en el hemisferio norte y debilitarse para la primavera. Pero el evento de este año se proyecta como uno de los más fuertes registrados. Los científicos han señalado repetidamente el mismo patrón: un Pacífico más cálido amplifica la variabilidad existente, y lo que antes era una sequía poco frecuente se ha convertido en una molestia recurrente. La crisis de 2023-2024 debía ser la llamada de atención. La autoridad del canal sigue pidiendo inversiones de sostenibilidad a largo plazo. Ninguna ha surgido a escala.
Para los navieros, la hoja de ruta inmediata es sencilla. Asegurar las asignaciones de tránsito con anticipación. Considerar rutas más largas por el Cabo de Hornos si la carga es a granel y puede tolerar el tiempo. Prestar atención a puertas alternativas en el Golfo de EE. UU. y la costa este, donde los patrones de congestión pueden cambiar a medida que se redistribuye el tráfico.
Para los consumidores, la lección es menos visible pero más persistente. El canal es un ancla de precios para un amplio abanico de bienes comercializados globalmente. Cuando el ancla se levanta, los precios se deslizan hacia arriba. Un canal más ajustado este otoño significa costos ligeramente más altos para los productos alimenticios, esperas un poco más largas para repuestos y menor certeza para los fabricantes que dependen del just-in-time.
La perspectiva general
El cambio climático no se anuncia con un solo titular. Llega como una serie de pequeñas reducciones de capacidad, repetidas a lo largo de los años, hasta que el sistema se vuelve frágil. El Canal de Panamá es uno de los ejemplos más claros. Una vía acuática que nunca debería haber sido vulnerable a la variabilidad de las lluvias ahora está expuesta precisamente porque los patrones de lluvia se han vuelto impredecibles.
Los operadores del canal son razonables. Han elevado alertas, reducido tránsitos y pedido inversión. Pero la solicitud ha quedado sin respuesta al ritmo que el problema exige. Las rutas comerciales del mundo se están reconfigurando por el clima, y las facturas están por vencer.
La próxima vez que notes que un precio pareció subir sin motivo, o que un pedido llegó tarde, la causa podría no tener nada que ver con la política ni con las pandemias. Podría ser un lago en Panamá, secándose.