El shock del petróleo a 100 dólares ya está remodelando la política global, empezando por Asia
El crudo WTI acaba de superar los 100 dólares por barril por primera vez en cuatro meses, impulsado por la escalada del conflicto con Irán y las interrupciones en el estrecho de Ormuz. Las implicaciones van mucho más allá de los precios de la gasolina: alcanzan la estrategia de los bancos centrales, el cálculo electoral y los presupuestos de los hogares asiáticos.
La línea que importa ahora es $100
El crudo WTI superó los $100 por barril el 10 de septiembre por primera vez desde mayo. Tocó los $100.88 durante la sesión antes de cerrar en $100.25 — un aumento del 4.37 por ciento. Brent, el precio de referencia global, siguió hacia el rango de los $105. El catalizador no fue la especulación sino la geografía: el estrecho de Hormuz, por donde fluyen aproximadamente 21 millones de barriles de petróleo cada día, vuelve a ser un punto de estrangulamiento bajo amenaza.
El detonante es un nuevo intercambio militar entre Estados Unidos e Irán. Ambos bandos han estado intercambiando ataques. El tráfico marítimo a través del estrecho ha experimentado interrupciones. El mercado está valorando un escenario que los traders intentaron descartar hace solo semanas: que este conflicto no será breve.
Lo que los despachos occidentales pasaron por alto primero
Chosun Ilbo reportó el rompimiento en su edición matutina de Seúl antes de que la mayoría de las mesas financieras occidentales hubieran digerido plenamente las implicaciones del riesgo de suministro. Ese momento te dice algo importante sobre cómo fluye la información del petróleo hoy en día: la primera señal clara suele provenir de exchanges y periódicos asiáticos, no de Nueva York o Londres. Hormuz es un punto de estrangulamiento asiático. Las refinerías asiáticas —en China, Corea del Sur, Japón— son las primeras en sentir la presión logística. Para cuando Wall Street revalúa el riesgo, los importadores asiáticos ya están cubriéndose en niveles peores.
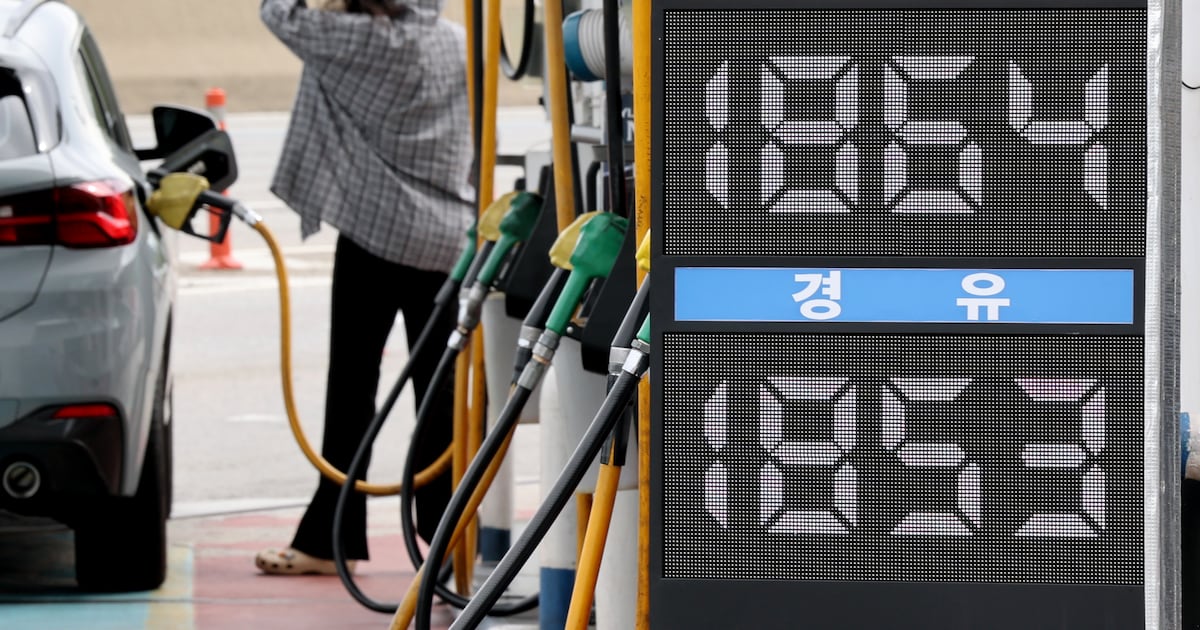
Corea del Sur, un país que importa prácticamente todo su petróleo, ve mover los precios en la bomba en cuestión de horas tras cualquier titular sobre una interrupción en Hormuz. El 10 de septiembre, fotos publicadas desde una gasolinera en Seúl mostraban formándose colas — una imagen que viajó más rápido que cualquier comentario sobre curvas de suministro.
El BCE ya se está moviendo
El Banco Central Europeo no se dejó opción. El mismo día que el WTI rompió los $100, el BCE subió su tasa clave 25 puntos base al 2.5 por ciento. La decisión se enmarcó como control de inflación, pero la presión subyacente provenía directamente de la energía. Los productores de la eurozona enfrentaron costosos inputs. El índice de precios al productor de EE. UU. de agosto —up 5.4 por ciento interanual, por encima del 4.8 por ciento de julio— reforczó el mensaje de que la inflación está de vuelta en pista, no en retroceso.
El movimiento del BCE señala un banco central que observa cómo su mandato se ve comprimido desde dos direcciones: inflación pegajosa en servicios y ahora un nuevo shock energético. Los recortes de tasas que los policy makers habían estado pronosticando en privado se fueron. La pregunta es si el BCE puede sostener el ajuste sin empujar el crecimiento hacia la contracción —una tensión ya visible en la debilidad de los mercados bursátiles alemán y francés, con el DAX cayendo 0.6 por ciento y el CAC 40 1.3 por ciento.
El cálculo electoral de Trump se complica
Donald Trump le dijo a los reporteros que los precios del petróleo probablemente caerían solo después de las medio terminos de noviembre. Eso no es un pronóstico. Es un límite político. Dice que la administración no ve beneficio en menores precios de la energía antes de la votación y podría estar dispuesta a tolerar precios más altos a corto plazo.
Pero los allegados más cercanos de Trump han sugerido en privado que la guerra podría continuar hasta el final de su mandato. Esa contradicción —alivio de precios prometido para noviembre, escalada del conflicto posible hasta 2028— es el tipo de señal que pone nerviosos a los mercados. Los inversores no valoran certezas. Valoraban distribuciones de probabilidad. Y el rango de resultados se ha ensanchado significativamente.
Quién gana y quién pierde
Quiénes ganan: Los productores de shale estadounidense con capacidad existente, particularmente los operadores de la cuenca de Permian que pueden aumentar la producción sin gran capital nuevo. Los contratistas de defensa naval. Los países con reservas estratégicas de petróleo —Estados Unidos, China, Japón— que pueden recurrir al suministro almacenado mientras los precios al contado se disparan.
Quiénes pierden: Cada economía que importa más petróleo del que produce. Esa es la mayoría de Asia. Corea del Sur, Japón, India, Taiwán — todos enfrentan aumentos en costos de transporte, compresión de márgenes petroquímicos y presión sobre los precios al consumidor que los bancos centrales no pueden compensar fácilmente sin dañar el crecimiento. Europa pierde dos veces: los costos energéticos suben y el crecimiento se frena.
Estados Unidos es la única economía importante que podría salir con balance positivo si la producción interna se expande lo suficientemente rápido. Pero incluso EE. UU. enfrenta una paradoja: los precios más altos del petróleo amortiguan el gasto de los consumidores en la bomba, lo que debilita a la propia economía que la Reserva Federal necesitaría mantener estable si la inflación se descontrola.
Qué sigue
El número más importante a vigilar no son los $100. Es lo que sucede en los $110. En ese nivel, la destrucción de demanda se vuelve real — las refinerías reducen sus carreras, las aerolíneas reducen capacidad, las compañías navieras imponen recargos por combustible. En los $100, el mercado todavía está en la fase de “shock y cobertura”. En los $110, entra en la fase de “valoración de recesión”.
Hormuz es la variable. Si el estrecho se reabre —incluso parcialmente— los precios podrían retirarse con fuerza. Si ambos bandos escalan y la actividad de minado o misiles interrumpe las operaciones terminales en Emiratos Árabes o Arabia Saudita, la curva de oferta se desplaza a la izquierda casi overnight. La diferencia entre esos dos escenarios se mide en decenas de miles de millones de dólares del PIB global.
Los mercados asiáticos reaccionaron el 10 de septiembre con caídas amplias —Japón exceptuado, donde la debilidad del yen compensó parcialmente los costos energéticos. Los mercados europeos vendieron con más fuerza. Los futuros estadounidenses estaban abajo antes de la apertura. El patrón es familiar: cada shock petrolero desde 2022 ha atravesado primero Asia, luego Europa, después EE. UU.
Las próximas cuatro semanas determinarán si esto es una prima geopolítica contenida o el inicio de un régimen energético sostenido de higher-for-longer. Los bancos centrales ya comenzaron a ajustarse. Las elecciones están a punto de volverse más costosas. Y los consumidores en Seúl, Tokio, Mumbai y Los Ángeles están a punto de descubrir cómo se siente el petróleo a $100 en la bomba.