100美元油价冲击已悄然重塑全球政策——从亚洲开始
WTI原油四个月内首次突破每桶100美元,由伊朗冲突升级和霍尔木兹海峡中断引发。其影响远不止汽油价格——更涉及央行政策、选举博弈和亚洲家庭预算。
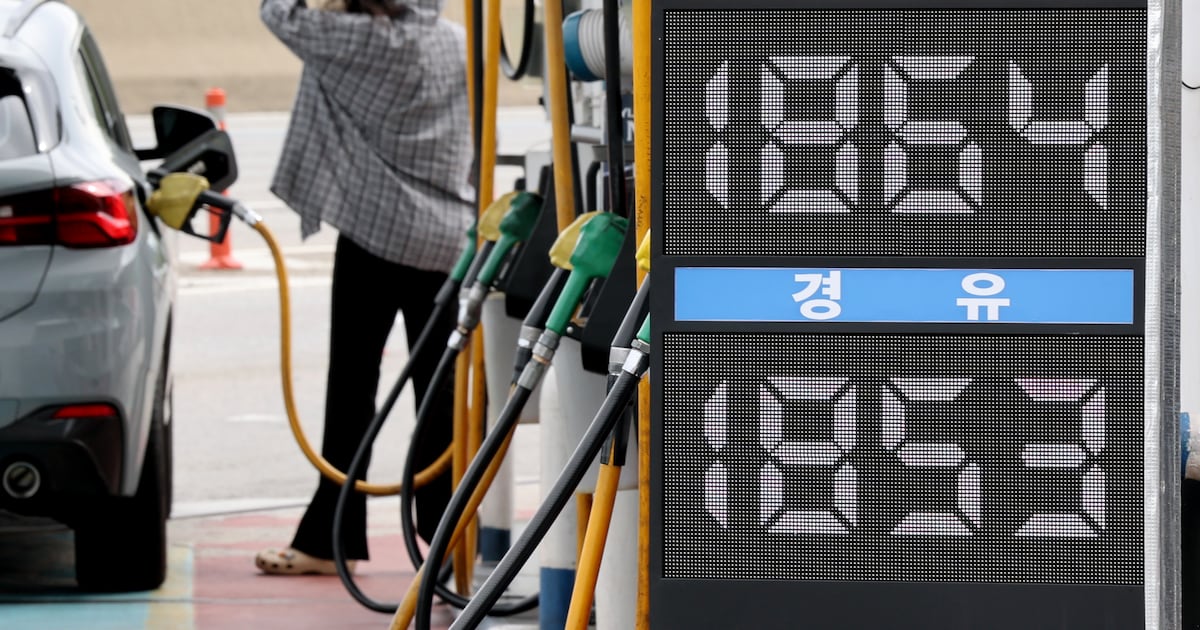
如今关键的价位是100美元
WTI原油期货于9月10日首次自五月份以来突破每桶100美元关口。盘中触及100.88美元后收报100.25美元,涨幅4.37%。作为全球基准价格的布伦特原油紧随其后,进入105美元区间。催化剂并非投机,而是地理——霍尔木兹海峡每日约2100万桶原油从中流过,再次成为受到威胁的咽喉要道。
导火索是美国与伊朗之间的军事摩擦再度升级。双方正在互相发动打击。海峡航运已出现中断。市场正在为几周前交易员竭力否定的一种情景定价——这场冲突不会短暂收场。
西方交易团队最先错失的信号
《朝鲜日报》在其首尔早报版面上率先报道了这一突破,而大多数西方金融机构的交易台当时尚未充分消化供应风险的含义。这一时间差揭示了一个重要事实:如今石油信息的流动方式——最清晰的信号往往来自亚洲交易所和媒体,而非纽约或伦敦。霍尔木兹是亚洲咽喉。亚洲炼油中心——中国、韩国、日本——最先感受到物流紧张。当华尔街开始重新定价风险时,亚洲进口商已经在更不利的水平上完成了套保。
韩国几乎全部依赖石油进口,只要出现任何关于霍尔木兹中断的新闻,几小时内加油价格就会波动。9月10日,首尔一家加油站排队的照片流传开来——这一画面比任何关于供需曲线的评论传播得都快。
欧洲央行已经行动
欧洲央行已别无选择。在WTI突破100美元的同一天,欧洲央行将关键利率上调25个基点至2.5%。这一决定被表述为通胀控制,但潜在压力直接来自能源领域。欧元区生产商面临居高不下的成本输入。美国8月生产者价格指数同比上涨5.4%,高于7月的4.8%,进一步印证了通胀已重回轨道,而非退却。
欧洲央行的动作发出一个信号:一家央行正在目睹其使命受到两方面的挤压——粘性服务通胀和新一轮能源冲击。政策制定者此前悄悄预期的降息已化为泡影。问题在于,欧洲央行能否在不将增长拖入收缩的情况下维持紧缩——德国和法国股市已现疲态,DAX下跌0.6%,CAC 40下跌1.3%,紧张局势由此可见。
特朗普的选战账本变得更复杂
唐纳德·特朗普告诉记者,油价可能在11月中期选举之后才会回落。这不是预测,而是一种政治立场。它表明,政府在投票日之前看不到压低能源价格的好处,并可能愿意在短期内容忍更高的油价。
但特朗普最亲近的幕僚私下暗示,战争可能延续到他任期结束。这种矛盾——承诺11月提供价格缓解,冲突却可能升级至2028年——正是让市场不安的信号。投资者交易的不是确定性,而是概率分布。而结果的分布范围刚刚大幅拓宽。
赢家与输家
谁赢: 拥有现有产能的美国页岩油生产商,特别是可以无需大量新增资本即可增产的二叠纪盆地运营商。海军国防承包商。拥有战略石油储备的国家——美国、中国、日本——可以在现货价格飙升时动用储备。
谁输: 所有石油进口大于出口的经济体。那几乎是整个亚洲。韩国、日本、印度、台湾——它们都将面临运输成本上升、石化利润压缩以及央行难以轻易抵消而不损害增长消费者物价压力。欧洲承受双重打击:能源成本上升,增长放缓。
美国是唯一有可能因国内产量快速扩张而整体受益的主要经济体。但即便如此,美国也面临一个悖论:高油价会抑制消费者的加油支出,而这恰恰会削弱美联储在通胀高企时需要维稳的那条经济主线。
接下来会发生什么
最值得关注的数字不是100美元,而是110美元会怎样。在那个价位,需求破坏将成为现实——炼厂削减开工率,航空公司缩减运力,航运公司加征燃油附加费。在100美元,市场仍处于"震惊+对冲"阶段。在110美元,它进入"衰退定价"阶段。
霍尔木兹是变数。如果海峡重新开放——哪怕只是部分——价格可能大幅回落。如果双方升级冲突,布雷或导弹活动干扰了阿联酋或沙特阿拉伯的终端运营,供给曲线几乎在一夜之间向左移动。两种情景之间的差距,以全球GDP损失数百亿美元计。
亚洲市场在9月10日全面下跌——日本除外,日元贬值部分抵消了能源成本。欧洲市场抛售得更凶。美国期货在开盘前就已下跌。模式很熟悉:自2022年以来每一次石油冲击都先波及亚洲,然后是欧洲,最后才是美国。
接下来的四周将决定这是否只是一次可控的地缘政治溢价,还是更高更久的能源新常态的开端。央行已开始调整。大选成本即将攀升。而首尔、东京、孟买和洛杉矶的消费者,即将在加油枪前亲身体验100美元油价意味着什么。