El surging won coreano señala un auge de semiconductores y un problema de FX asiático
El won coreano acaba de alcanzar su nivel más fuerte en 13 meses frente al dólar, impulsado por subidas de tasas, pronósticos de crecimiento al alza y una enorme venta de dólares vinculada a los semiconductores. Las implicaciones se extienden mucho más allá de las fronteras de Corea.
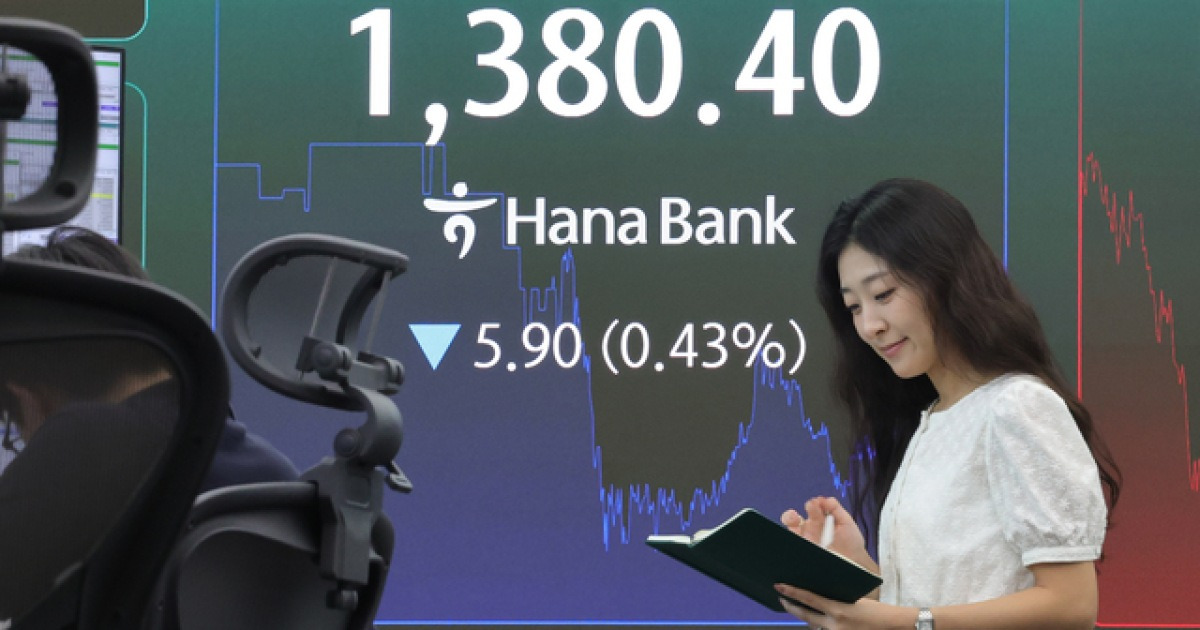
El repentino fortalecimiento del won tiene una historia de origen específica
El won coreano cotizó a 1.372,5 por dólar el lunes, su nivel más bajo desde julio de 2025. Esto representa una caída de más de 183 wones respecto a la cotización de 1.555,8 registrada apenas hace dos meses. La velocidad del movimiento es lo que llama la atención. La mayoría de los ajustes cambiarios de esta magnitud tardan un año o más en materializarse. Corea lo condensó en ocho semanas.
El motor no es una rotación abstracta de flujos de capital. Es un comportamiento corporativo concreto. El listado de los certificados de depósito americanos (ADR) de SK Hynix en Estados Unidos generó dólares que se convirtieron de inmediato. Los pagos a mitad de año de impuestos corporativos provocaron mayor venta de dólares cuando los exportadores convirtieron sus ganancias para cubrir las obligaciones fiscales. Ambos flujos se produjeron de forma simultánea, creando una ola de oferta para la que el mercado no estaba posicionado.
Se trata de un tipo de fortaleza específico, pero muy contundente. Dice más sobre el calendario corporativo y fiscal concreto de Corea que sobre el apetito internacional general por el won. Pero los mercados no siempre distinguen entre ambas cosas, y los efectos secundarios ya son visibles en toda Asia.
Por qué el won siguió cayendo más allá del punto de quiebre habitual
Los movimientos cambiarios de este tipo rara vez tienen una sola causa. En el caso de Corea, tres fuerzas se superpusieron.
En primer lugar, el Banco de Corea elevó su tasa de referencia 25 puntos base en reuniones consecutivas, situándola en el 3,0%. La brecha con la tasa de política del Banco Central de Estados Unidos (Fed) se redujo a 75 puntos base. Las diferencias en tasas de interés aún importan en Asia emergente, y la tendencia de convergencia favorece al won.
En segundo lugar, el banco central revisó al alza sus previsiones de crecimiento en el mismo comunicado: subió la estimación para este año del 2,6% al 3,3% y la de 2027, del 2,1% al 2,9%. Es una revisión a dos años inusualmente agresiva para una institución coreana que suele inclinarse por la prudencia. Señaló confianza en que la economía doméstica no solo se estabilizaba, sino que aceleraba.
En tercer lugar, y quizás lo más importante, el propio dólar se debilitó por razones estructurales que tienen poco que ver con Corea. El índice del dólar se ha mantenido por debajo de 100 a pesar de la turbulencia geopolítica en Oriente Medio. Históricamente, las crisis regionales agudizan la demanda de dólares. Esta vez no fue así. El investigador de LS Securities, Choi Gwang-hyeok, señaló que el repunte del dólar tras los actuales shocks geopolíticos fue “significativamente menor” que durante la anterior crisis del petróleo provocada por eventos en Oriente Medio.
El mensaje es que las debilidades estructurales del dólar —un déficit fiscal estadounidense en ampliación, la incertidumbre alrededor de los mercados de tesorería y un ciclo de crecimiento maduro— pesan más que su tradicional atractivo como refugio seguro. Ese entorno eleva a todas las monedas asiáticas. La de Corea simplemente subió más rápido.
La conexión con los semiconductores que todos pasaron por alto
Esto es lo que tiende a omitir la cobertura en inglés de esta historia: el fortalecimiento del won es un reflejo directo de la competitividad del sector de semiconductores de Corea en un entorno de demanda hyperactiva.
SK Hynix y Samsung Electronics dominan el mercado de memoria de alto ancho de banda que alimenta los clústers de entrenamiento de IA. Cuando esas empresas captan capital en dólares, la operación es real. Cuando convierten esos dólares, la presión sobre el won también lo es. El listado de ADR no es un maniobra financiera simbólica: es el mercado reconociendo que los productores coreanos de chips de memoria son quienes están capturando valor del despliegue global de IA.
Esto importa porque reformula la narrativa cambiaria. El won no se fortalece porque los inversores extranjeros compren con entusiasmo bonos coreanos. Se fortalece porque un puñado de exportadores industriales de gran capitalización están convirtiendo ingresos en dólares en realidad en moneda local a un ritmo acelerado. Eso es cualitativamente diferente de la entrada de cartera, y conlleva riesgos distintos.
El dinero de cartera puede revertirse en overnight. La conversión de ingresos por exportaciones sigue un calendario corporativo. La ola actual de venta de dólares está concentrada alrededor de los plazos fiscales y las ganancias del listado. Una vez que esos eventos pasen, la presión bajista podría aliviarse rápidamente o intensificarse, dependiendo de lo que muestren los datos de exportaciones de septiembre.
El impacto para el resto de Asia
Un won más fuerte crea ganadores y perdedores entre los vecinos de Corea, y las líneas no siempre son las que uno esperaría.
El yen japonés y el yuan chino enfrentan presión indirecta. Cuando el won se fortalece sobre fundamentos que otras monedas asiáticas no pueden igualar, los traders comienzan a replantearse toda la región. Los exportadores en Tailandia, Vietnam e Indonesia de pronto encuentran que sus monedas parecen caras en comparación, aunque sus propios bancos centrales no hayan movido las agujas.
Pero el impacto más inmediato recae sobre el propio paisaje exportador de Corea. Un movimiento de 1.555 a 1.370 representa una apreciación de aproximadamente el 12% en dos meses. Eso recorta el margen de toda empresa que facture en dólares pero incurre en costes en won. Los fabricantes de textiles, los astilleros y los ensambladores de electrónica de consumo que compiten con productores chinos y vietnamitas ven erosionar su competitividad en precios casi overnight.
Las compañías de semiconductores están en gran medida aisladas. Sus márgenes son lo suficientemente amplios para absorber oscilaciones cambiarias, y sus productos tienen pocas alternativas. El resto del sector exportador no goza de ese lujo.
Qué sigue después
Los mercados están precopiando una nueva caída hacia la zona de 1.340 para finales de año. Eso asume que la debilidad estructural del dólar persiste y que los flujos de oferta coreanos se mantienen constantes. Ambas son suposiciones razonables, pero ninguna está garantizada.
La volatilidad ya está expandiéndose. El rango trimestral se amplió de 109,4 wones en el segundo trimestre a 160,2 wones en el tercero: un aumento de 50,8 wones. La volatilidad anual se sitúa en 176,2 wones. La investigadora de Shinhan Investment, Lee Jin-kyung, advirtió que el ritmo de caída podría frenarse a medida que el mercado asimila el movimiento actual.
El simposio de Jackson Hole de esta semana introduce otra variable. Cualquier sorpresa hawkish de la Fed podría revertir la debilidad del dólar en cuestión de días. Los datos de septiembre del ISM manufacturero de EE.UU. y el informe de empleo determinarán si el camino de la Fed se mantiene dovish o se endurece.
Los flujos domésticos también podrían cambiar. Los hogares coreanos han incrementado su inversión en el exterior a un ritmo que ejerce presión adicional vendedora sobre el won. La demanda de settlement en dólares relacionada con la IA permanece como un firme soporte comprador. Ninguna de las dos fuerzas desaparece en silencio.
La verdadera historia no es el número
El won a 1.372 es un titular. La historia detrás es que la industria de semiconductores de Corea está convirtiendo ventaja tecnológica en ventaja cambiaria en tiempo real, y el resto de Asia se está ajustando al shock.
Otros mercados emergentes de la región observan con atención. Algunos intervendrán. Otros dejarán que sus monedas absorban la presión. Todos ellos recalibrarán supuestos comerciales y monetarios construidos sobre un won más débil.
La dirección está clara. El timing y la magnitud aún se están escribiendo. Lo cierto es que el próximo movimiento no vendrá solo de Corea.
Datos de brokers de divisas de Seúl y del Banco de Corea. Perspectivas de investigación de LS Securities y Shinhan Investment.