Los fabricantes de memoria manipulan el mercado de chips — y tú
El CEO de Micron celebra precios más altos mientras las escaseces de RAM se prolongan hasta 2028. Una demanda afirma que los tres grandes fabricantes de chips están dejando escaso el mercado deliberadamente para imponer consolas de juegos, servidores de IA y más en una plataforma más costosa que controlan.
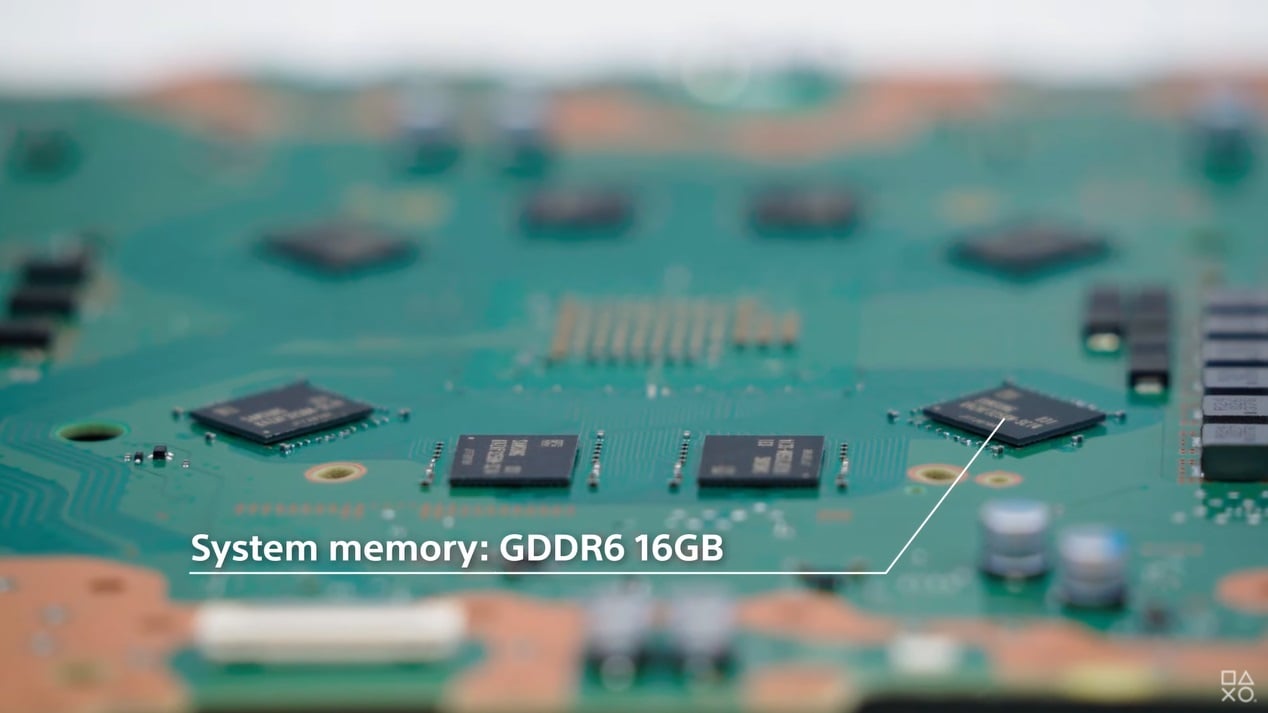
El precio es justo
El CEO de Micron acaba de decirle a los inversores que la compañía ya vendió la mayor parte de la memoria que espera producir en 2027. Los clientes pagarán “precios mucho más altos”. Luego dijo lo mismo sobre 2028. Y cuando le preguntaron si la oferta y la demanda llegarían a equilibrarse alguna vez, su respuesta fue esencialmente: nada visible a corto o mediano plazo.
Ese último detalle importa más que las conversaciones sobre precios. En semiconductores, siempre se ha asumido que los precios altos atraen oferta: nuevas fábricas, líneas expandidas, presión competitiva. Micron está diciendo que ninguna de esas mecánicas aplica ahora. La escasez no es un error del sistema. Es el producto.
La demanda colectiva que señala a Micron, Samsung y SK Hynix plantea la acusación con crudeza: las tres compañías que controlan prácticamente toda la producción mundial de DRAM han estado coordinando un giro desde la memoria convencional —DDR3 y DDR4— hacia la memoria de alto ancho de banda (HBM), que alcanza márgenes mucho más altos por pastilla. Redujeron la producción, aseguraron el suministro y dirigieron recursos públicamente hacia el segmento más rentable. En algunos casos, según la demanda, simplemente descartaron los canales de DRAM convencional por completo.
Si esto es cierto, redefine todo lo que creías saber sobre la crisis de memoria. No se trata solo de que los centros de datos de IA se estén comiendo toda la RAM. Se trata de que el apetito por la IA le dio al oligopolio de DRAM la excusa perfecta para reestructurar todo un mercado en su favor.
Quiénes reciben la presión
El impacto en los consumidores ya es visible y se intensifica. Microsoft subió los precios de las consolas Xbox entre $100 y $150 este verano. Apple aumentó los precios en toda su línea de productos el mismo día. Valve anunció que la Steam Machine se vendería por encima de los $1.000, calificando su objetivo original de precio como “ya no viable”. Sony y Nintendo también elevaron los precios de su hardware. Los analistas ahora calculan que la PS6 arrancará en $1.000 mínimo, frente a los $900 de la PS5 Pro.
Estos números parecen inflación de lujo, pero en realidad son política impositiva encubierta. Cada vez que un fabricante de memoria sube los precios de la DRAM, toda empresa electrónica que no esté verticalmente integrada debe trasladar el costo hacia abajo. No existe una fuente alternativa. Los tres mayores fabricantes de RAM producen casi toda la DRAM del mundo. Eso no es un mercado con competencia. Es un mercado con porteros.
La industria de los videojuegos está especialmente expuesta porque el hardware de consola es un negocio de costos fijos con márgenes ajustadísimos. Un aumento de $200 en costos de componentes no se absorbe: aparece en el estante. Los costos de desarrollo de juegos también están subiendo. Las cargas de trabajo intensivas en memoria —texturas más grandes, más activos simultáneos, renderizado a mayor resolución— demandan más RAM por título. Cuando la RAM se encarece, el desarrollo se encarece también, y esa presión retroalimenta los precios de los juegos y los modelos de suscripción que ya dominan el espacio.
El automotriz es otro carril de víctimas. Los autos modernos son centros de datos rodantes. Los sistemas ADAS, la infoentretenimiento, las arquitecturas de actualización over-the-air: todos necesitan DRAM. El sector ha operado con márgenes mínimos mientras intentaba absorber la escasez de chips. Precios más altos de memoria no solo encarecen los autos; frenan el despliegue de funciones que los reguladores y los consumidores ya empiezan a tratar como expectativas básicas.
La excepción de la IA
Aquí está la parte que la demanda no captura del todo, y donde la dinámica se vuelve genuinamente extraña: las compañías demandadas son las mismas que suministran el auge de la IA. La HBM es la gallina de los huevos de oro de Micron, Samsung y SK Hynix. Las GPUs H100 y B100 de Nvidia, los clusters de entrenamiento que impulsan los últimos modelos de OpenAI y Google: todos funcionan con HBM. La escasez de memoria que golpea tu consola es, en parte, una característica, no un defecto, para estos fabricantes. Están racionando la DRAM convencional para priorizar el segmento que más paga.
Los contratos de suministro a largo plazo entre los fabricantes de RAM y las firmas de IA aseguran capacidad durante años. Eso significa que incluso cuando lleguen nuevas fábricas —Micron planea $25.000 millones en gasto de capital para la primera mitad de su nuevo año fiscal, con nuevas plantas previstas para 2028—, la capacidad extra podría no fluir hacia el segmento de mercado que perjudica a los consumidores. Podría fluir directamente hacia los clientes de IA que firmaron los contratos más largos y ofrecieron los precios más altos.
Este es el cambio estructural. El mercado de memoria se está bifurcando. De un lado: HBM para IA, con precio premium, asignada mediante contratos multianuales, aislada de la lógica de commodities. Del otro: DRAM convencional para todo lo demás —consolas, PCs, autos, servidores empresariales— tratada como reclamante residual cuando la oferta se ajusta.
Qué viene después
La demanda argumenta que los oligopólicos están “trabajando juntos” para fijar precios y reducir la oferta. Si un tribunal está de acuerdo es una pregunta aparte de si el resultado económico cambia. De cualquier modo, el caso antitrust señala algo importante: el mercado está alcanzando un punto en el que incluso los competidores reconocen que el arreglo es insostenible sin cobertura legal.
Para los consumidores, el panorama a corto plazo es inequívoco. Los precios de la memoria se mantendrán elevados al menos hasta 2028. La nueva capacidad no llegará lo suficientemente rápido ni en el factor de forma correcto para aliviar la presión sobre la DRAM convencional. Los fabricantes de electrónica seguirán subiendo precios. La pregunta es si podrán seguir haciéndolo antes de que la propia demanda empiece a romperse.
Para la industria, la historia más profunda gira en torno a quién controla el cuello de botella. La fabricación de memoria requiere capital colosal, décadas de experiencia en procesos y un puñado de fabrikas calificadas. Las barreras de entrada no solo son altas: son efectivamente insuperables para cualquiera sin el respaldo de subsidios gubernamentales. La Ley CHIPS y programas similares en Japón y Europa apuntan exactamente a esta concentración, pero se miden en años, no en trimestres.
El CEO de Micron celebró los precios más altos en una llamada de resultados. Eso no es soberbia: es una señal. La compañía sabe que tiene poder de fijación de precios que no enfrentará disciplina competitiva en un futuro previsible. La demanda es una apuesta a que alguien impondrá una restricción que el mercado no impondrá por sí mismo.
La próxima generación de consolas de juegos, portátiles, autos y centros de datos cargará todos un impuesto por memoria. La única pregunta es cuánto de eso termina en un tribunal y cuánto termina en tu recibo.