Los Discursos de la Fed Podrían Desatar una Venta masiva de Bonos en Asia
Los rendimientos de los bonos del Tesoro estadounidense se disparan a máximos multianuales incluso mientras las tasas a corto plazo caen, acentuando la pendiente de la curva antes de una jornada cargada de declaraciones de la Fed. Estos movimientos podrían desencadenar una fuga de capitales desde las economías asiáticas más dependientes de las importaciones.
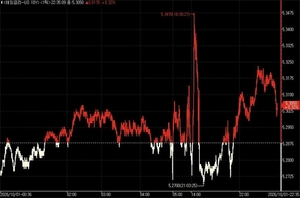
La curva se inclina hacia el trouble
El mercado de bonos del Tesoro de EE.UU. está enviando una señal que la mayoría de los inversionistas aún está procesando demasiado tarde.
En un solo día de negociación, el rendimiento del bono a 10 años subió a 5,295 % y el del bono a 30 años tocó 5,653 %, los niveles más altos desde mediados de 2002. Mientras tanto, el rendimiento del bono a 2 años cayó 2,3 puntos base hasta 4,864 %. La diferencia entre el bono a 10 años y el de 2 años se amplió de 40,6 puntos base a 43,1 puntos base. La curva se está empinando, y lo hace sin ningún catalizador evidente.
Esa es la parte peligrosa.
Normalmente, una curva que se empina refleja un cambio claro en las expectativas: quizás la Reserva Federal está sinalando recortes de tasas mientras la inflación permanece arraigada. Hoy no hubo tal claridad. Los despidos corporativos en EE.UU. alcanzaron un mínimo de cuatro años en septiembre con 43.281, una caída del 20 % interanual, según Challenger, Grant & Christmas. El mercado laboral es sólido. Sin embargo, los rendimientos a largo plazo continuaron su ascenso.
Lo que está moviendo los mercados hoy es algo mucho más incierto: un grupo de oradores de la Reserva Federal que se espera que opinen sobre política monetaria, y el temor a que sus palabras puedan forzar una revaluación en cada mesa de renta fija en Asia.
Por qué la curva empinada importa para las economías dependientes de importaciones
Una curva de rendimientos que se empina con tasas a corto plazo en caída y tasas a largo plazo en alza es una clase específica de señal de estrés. Significa que el mercado cree que la Reserva Federal podría eventualmente recortar tasas, pero que la inflación y las primas por vencimiento están impulsando los costos de financiamiento a largo plazo hacia arriba sin importar qué. Esa combinación: relajación futura esperada emparejada con presión fiscal e inflacionaria actual, no es una receta para el debilitamiento del dólar.
Es una receta para un dólar más fuerte y mayores costos de financiamiento a nivel global.
Para Corea del Sur, Japón, Taiwán y otras economías intensas en importaciones, las cuentas son brutales. Estos países registran déficits comerciales en energía y alimentos, dependen de capital extranjero para financiar sus cuentas corrientes y cargan con deuda significativa denominada en dólares. Cuando los rendimientos a largo plazo de EE.UU. suben y el dólar se fortalece, tres cosas ocurren simultáneamente: el capital fluye fuera de los mercados bonderos locales, las facturas de importación se disparan y los bancos centrales enfrentan una elección imposible entre defender la moneda y apoyar el crecimiento.
Corea está especialmente expuesta. El won ya ha absorbido una presión significativa este año. Cualquier aceleración en las curvas de rendimientos de EE.UU. eleva el costo de refinanciar la deuda externa y profundiza la brecha entre los rendimientos domésticos y extranjeros que impulsa la salida de capital.
La onda expansiva no se detiene en los bonos. Un dólar más fuerte encarece la energía importada y las materias primas, lo cual alimenta directamente la inflación doméstica. Esa inflación, a su vez, restringe la relajación monetaria, precisamente la herramienta que estas economías necesitan para amortiguar desaceleraciones del crecimiento.
Los oradores son la historia
Hoy es de esos días que ponen nerviosos a los comerciantes de renta fija por razones que no tienen nada que ver con los datos económicos.
Ocho de los 19 miembros del Comité Federal de Mercado Abierto están programados para hablar. Sus declaraciones podrían modificar colectivamente la comprensión del mercado sobre hacia dónde se dirigen las tasas, cuánto tiempo mantendrá la Reserva Federal las tasas estables y qué trayectoria de inflación está descontando el banco central. Incluso un lenguaje ambiguo puede mover miles de millones.
El timing se complica por señales contradictorias ya presentes en los datos. El PMI de manufactura y servicios de S&P Global de la semana pasada llegó muy por encima de las expectativas y ya había provocado un repunte en los rendimientos del Tesoro. El PMI de manufactura de ISM de hoy y el PMI de manufactura de S&P Global para septiembre podrían reforzar o contradecir ese movimiento. Pero la verdadera volatilidad vendrá de lo que digan —o eviten decir— los oradores de la Reserva Federal.
Si suenan halcones, el empinamiento se acelera. Si señalan dudas sobre la durabilidad de la inflación, la curva podría comprimirse. La dirección importa menos que la velocidad del movimiento, porque es la velocidad lo que desencadena ventas forzadas en fondos bonderos asiáticos que enfrentan presión de redenciones sin importar los fundamentos.
La capa Trump
Sumándose al ruido, el presidente Donald Trump brindó una intervención pública poco común sobre tasas en una entrevista para Time magazine publicada hoy. Argumentó que el crecimiento liquidaría la deuda nacional de 40 billones de dólares y calificó los aumentos continuos de tasas como «bastante malos» y más dañinos que la inflación misma.
Ese es un critique directo de la trayectoria política de la Reserva Federal y una señal de que la presión política sobre el banco central se intensifica. Los mercados no siempre descontaran la presión política sobre la Fed, pero sí descuentan el riesgo de fricción institucional. Una Reserva Federal que parece estar perdiendo independencia enfrenta una prima de credibilidad, y esas primas de credibilidad se manifiestan como mayores rendimientos a largo plazo.
Quiénes ganan, quiénes pierden
Los ganadores en este escenario son los fondos de bonos de larga duración de EE.UU. que ya están posicionados para primas por vencimiento más altas, y los poseedores de dólares que se benefician del carry.
Los perdedores son claros. Los importadores asiáticos enfrentan mayores costos en dólares. Los soberanos de mercados emergentes con deuda en dólares enfrentan condiciones de refinanciamiento más ajustadas. Los bancos centrales de la región enfrentan un trilema: pueden dejar que la moneda se deprecie y subir la inflación importada, elevar las tasas y asfixiar el crecimiento, o intervenir en los mercados de divisas y agotar las reservas. Las tres opciones duelen.
El modelo de crecimiento impulsado por exportaciones de Corea asume un dólar estable o debilitante y costos de financiamiento manejables. Una curva empinada impulsada por la incertidumbre de la Reserva Federal rompe ambas suposiciones a la vez.
Qué sigue
La prueba inmediata es el comentario de la Reserva Federal de hoy. Ocho oradores en un solo día es extraordinariamente denso. Su tono colectivo determinará si este empinamiento es un tambaleo temporal o el comienzo de una revaluación sostenida.
La prueba secundaria llega a finales de esta semana con los datos del ISM. Si la manufactura permanece resiliente mientras la Reserva Federal suena incierta, la curva se empinará más y el capital fluirá con mayor velocidad fuera de Asia.
El riesgo terciario es político. La crítica pública de Trump a la política de tasas es inusual y sugiere que la administración podría presionar por una relajación más rápida, o amenazar cambios institucionales. Cualquiera de los dos escenarios añade una prima a la deuda de larga duración de EE.UU. y mantiene presión sobre el dólar.
El material de fuente está escaso hoy. No hay datos frescos impulsando el movimiento. Precisamente por eso importan tanto las próximas horas de discursos de la Reserva Federal. Cuando los mercados no tienen números en los cuales anclarse, las palabras se vuelven la mercancía, y las palabras de la Reserva Federal llevan el peso de billones en reclasificaciones portafolio.
Para las economías asiáticas dependientes de importaciones, el mensaje es simple: cuando la curva de rendimientos de EE.UU. se empina por nada más que incertidumbre, la cuenta vence primero en otro lado.