美联储讲话或引爆亚洲债券抛售潮
在美联储密集发声之际,美国国债收益率在短期利率下行背景下飙升至多年高位,收益率曲线陡峭化加剧。此举可能引发亚洲高度依赖进口经济体的资本外逃。
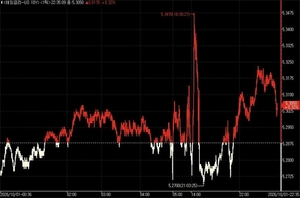
曲线正在向麻烦弯曲
美国国债市场正在发出信号,而大多数投资者直到为时已晚才勉强解读。
在单个交易日,10年期收益率攀升至5.295%,30年期触及5.653%,均创2002年年中以来新高。与此同时,2年期收益率下跌2.3个基点至4.864%。10年期与2年期的利差从40.6个基点扩大至43.1个基点。曲线正在陡峭化,而且没有任何明显催化剂。
这才是危险之处。
通常情况下,曲线陡峭化反映的是预期的明确转变——也许是美联储在暗示降息,而通胀却依然顽固。但今天没有这样的清晰度。根据Challenger, Grant & Christmas的数据,美国企业裁员在九月触及四年低点,为43,281人,同比下降20%。劳动力市场依然稳健。然而,长期利率仍持续攀升。
今天驱动市场的,是一种更为不确定的力量:一批美联储官员预计将就政策发言,而市场担忧他们的言辞可能迫使亚洲所有固定收益交易台重新定价。
为何陡峭化对进口依赖型经济体至关重要
短期利率下行、长期利率上行的曲线陡峭化,是一种特定类型的压力信号。这意味着市场相信美联储最终可能会降息,但通胀和期限溢价正在推高长期借贷成本,且与前者无关。这种组合——预期的未来宽松叠加当前的财政和通胀压力——并非美元走弱的配方。
恰恰相反,这是美元走强和全球借贷成本上升的配方。
对于韩国、日本、台湾及其他严重依赖进口的经济体而言,这组算术极为残酷。这些国家在能源和食品方面存在贸易逆差,依赖外国资本为经常账户融资,并承担着大量以美元计价的债务。当美国长期收益率上升、美元走强时,三件事会同时发生:资金从本地债券市场流出,进口账单飙升,央行面临捍卫货币和支持增长之间的两难选择。
韩国尤为脆弱。韩元今年已经承受了相当大的压力。美国收益率曲线的任何加速陡峭化都将提高外部债务的滚动成本,并加深导致资本外流的国内外利差。
涟漪效应并不会止步于债券市场。美元走强会推高进口能源和原材料的价格,直接传导至国内通胀。而这种通胀随后将制约货币宽松——这正是这些经济体应对增长放缓所需的工具。
官员发言才是主角
今天是那种让固定收益交易员 Nervous 的日子,原因与经济数据毫无关系。
19位联邦公开市场委员会成员中有八人安排了发言。他们的言论有可能集体改变市场对利率走向、美联储维持利率不变的时间长度以及其对通胀轨迹的定价理解。即使是模棱两可的措辞也能引发数十亿美元的交易波动。
这一时机因数据中已有的矛盾信号而更加复杂。上周标普全球制造业和服务业PMI远超预期,已经推动了国债收益率的一波上行。今天公布的ISM制造业PMI和标普全球9月制造业PMI可能强化或推翻这一走势。但真正的波动将来自美联储官员说了什么——或避而不谈什么。
如果他们发出鹰派信号,陡峭化将加速。如果他们暗示对通胀的持续性存疑,曲线可能会收窄。方向并不重要,重要的是变动的速度,因为速度会触发面临赎回压力的亚洲债券基金的强制抛售,无论基本面如何。
特朗普因素
进一步加剧混乱的是,唐纳德·特朗普总统在今天出版的《时代》杂志采访中罕见就利率公开发表言论。他认为增长将偿还40万亿美元的国债,并称持续的加息"相当糟糕",比通胀本身更具破坏性。
这是对美联储政策路径的直接批评,也表明对央行政治施压正在升级。市场并不总是将政治压力计入美联储的定价,但会定价机构摩擦的风险。一家看起来正在丧失独立性的美联储将面临信誉溢价——而信誉溢价会体现在更高的长期收益率上。
谁赢谁输
赢家是已押注更高期限溢价的美国长期限债券基金,以及受益于利差的美元持有者。
输家一目了然。亚洲进口商面临更高的美元成本。拥有美元债务的新兴市场主权国家面临更紧的滚动条件。该地区的央行则面临一个不可能三角:放任货币贬值、进口通胀上升,加息并扼杀增长,或在外汇市场干预并耗尽储备。三条路都不好走。
韩国出口驱动的增长模式建立在一个稳定或走弱的美元以及可控借贷成本之上。由美联储不确定性驱动的曲线陡峭化同时打破了两项假设。
接下来会发生什么
立即可见的考验是今天的美联储发言。一天八位官员发言密度相当罕见。他们的集体基调将决定这种陡峭化只是短暂波动,还是持续重新定价的开始。
次要考验将在本周晚些时候随着ISM数据到来。如果制造业保持韧性而美联储态度不确定,曲线将进一步陡峭,资本外流将从亚洲加速。
第三重风险在于政治。特朗普公开批评利率政策不同寻常,表明政府可能推动更快放松——或威胁制度性变革。两种结果都会为美国长期债务增加溢价,并持续施压美元。
今天的基础材料相当单薄。没有新鲜数据驱动这波行情。这恰恰是接下来的几个小时美联储讲话如此重要的原因。当市场找不到数字来锚定方向时,言语就成了商品——而美联储的言语,承载着数万亿美元投资组合重新配置的重量。
对于亚洲的进口依赖型经济体,信息很简单:当美国收益率曲线在纯粹的不确定性中陡峭化时,账单会先在其他地方到期。