El aumento de tasas de la Fed demuestra que Trump no puede controlar al banco
La Reserva Federal subió las tasas por primera vez desde 2023, desafiando las demandas del presidente Trump de menores costos de endeudamiento. El movimiento señala una nueva era de independencia del banco central y envía ondas de choque por los mercados globales.
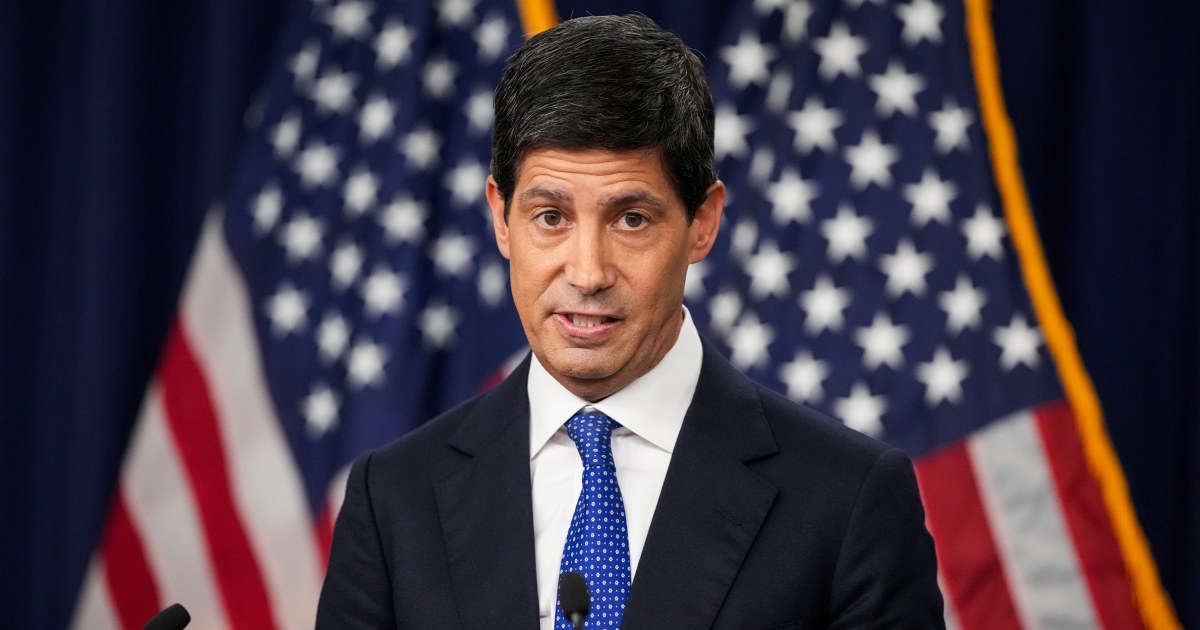
La Reserva Federal acaba de redefinir su independencia
La Reserva Federal elevó su tasa de referencia un cuarto de punto porcentual el miércoles, situándola entre el 3,75 % y el 4,00 %. Todos los miembros del FOMC votaron a favor. Y cada uno de ellos probablemente espera otro alza antes de que termine el año.
El momento fue inequívoco. El presidente Donald Trump llevaba meses exigiendo recortes de tasas y, en febrero, le dijo a NBC News que su elección de Kevin Warsh como presidente de la Fed nunca habría ocurrido si Warsh no compartiera su agenda. Para la noche del miércoles, Trump twitteaba —o publicaba en Truth Social— que la tasa de referencia «debería ser del 1 % o menos» porque Estados Unidos tiene «el mejor crédito del mundo».
No lo tiene. Canadá, Australia y Alemania ostentan calificaciones S&P más altas.
Pero la verdadera noticia no es el error taxonómico. Es que Warsh y el comité dejaron claro, de manera pública y unánime, que la presión política de la Casa Blanca no doblegará la política monetaria. «Estamos enviando un mensaje claro de que la Fed no tolerará que la inflación se desvíe aún más por encima del objetivo», afirmó Brian Rehling, de Wells Fargo. En otras palabras: este banco central es independiente de una manera que la Casa Blanca de Trump, al parecer, no comprendió del todo al entrar.
La guerra con Irán lo cambió todo
Trump había hablado de recortes de tasas para principios de primavera. La guerra con Irán cambió las cuentas casi de la noche a la mañana.
El 28 de febrero, Estados Unidos e Israel lanzaron ataques contra Irán. En cuestión de meses, los precios del petróleo se dispararon, los precios de la gasolina subieron más de un 45 % y la inflación, ya persistente, alcanzó el 3,4 % para agosto. Esa cifra se sitúa por encima del crecimiento salarial promedio de EE. UU., que es del 3,1 %, una combinación que históricamente empuja a los bancos centrales a actuar en lugar de pausar.
Warsh reconoció el miércoles que la Fed no puede controlar el precio del petróleo en la bomba ni el de los víveres en el pasillo. Lo que sí puede hacer —y lo que eligió hacer— es garantizar que esos choques de precios no se propaguen por toda la economía. «Que ningún cambio en los precios relativos se amplíe, que no tenga efectos de segunda y tercera orden», dijo. Ese lenguaje, medido como fue, llevaba una advertencia implícita: si las expectativas inflacionarias empiezan a desanclarse, la Fed seguirá ajustando.
Los mercados reaccionaron con un revés
La noticia se movió rápido. Los índices bursátiles que habían subido más temprano en la sesión dieron un vuelco. El S&P 500 cerró con una caída del 0,4 %, el Nasdaq permaneció estable y el Dow Jones bajó 630 puntos. IBM, Goldman Sachs, Boeing y American Express registraron ventas generalizadas.
Los bonos contaron una historia diferente, más aguda. El rendimiento del bono del Tesoro a 10 años se acercó de nuevo a niveles no vistos desde 2007. El rendimiento del bono a 30 años cayó ligeramente, pero se mantiene cerca de máximos multianuales. Warsh atribuyó la subida a tres fuerzas: un crecimiento económico resiliente, la disrupción geopolítica en Oriente Medio y Ucrania que restringe los suministros energéticos, y una nueva oleada de demanda de capital por parte de empresas de inteligencia artificial.
Ese tercer factor es fácil de pasar por alto, pero podría ser el más duradero. El gasto en infraestructura de IA está atrayendo capital institucional de los bonos gubernamentales hacia las acciones, generando una presión estructural al alza en los rendimientos que no tiene nada que ver con el próximo movimiento de la Fed. Cuando Warsh dice que la Fed debe «mantenerse en su carril», también está reconociendo que el carril en sí se ha ampliado —y se ha vuelto más disputado.
Lo que esto significa para Trump
La frustración de Trump es real. Pero también lo es la determinación de la Fed. El presidente de la Fed salió de la rueda de prensa sin siquiera dirigirse directamente al presidente. Preguntado por qué mensaje tenía para Trump, Warsh respondió simplemente: «No tengo nada que decirle sobre una conversación con el presidente».
Ese silencio fue más elocuente que cualquier cita. Les dijo al mercado, a la Casa Blanca y a los observadores institucionales de Washington que la Fed no negociará su mandato.
Históricamente, los aumentos de tasas tienden a agruparse. Cuando un banco central sube una vez, a menudo le siguen más. A partir de esta semana, todos menos dos miembros del FOMC proyectaron otro aumento antes de diciembre. Eso significa que Trump se enfrentará a una disyuntiva: aceptar la independencia de la Fed e intentar sortearla, o escalar el enfrentamiento público, y arriesgarse a alterar aún más los mercados, que ya están precaviendo el riesgo geopolítico y el encarecimiento del crédito.
La lectura global
Aliados y adversarios por igual observan Washington de cerca. Una Fed que se niega a ceder ante la presión política envía una señal sobre la solidez de las instituciones estadounidenses, algo que importa cuando los inversores asignan capital a través de fronteras.
El dólar, ya sensible a los diferenciales de tasas, podría fortalecerse si la Fed sigue subiendo mientras otros bancos centrales mantienen o recortan. Eso encarecería las exportaciones estadounidenses y complicaría las negociaciones comerciales. Para los socios europeos y asiáticos, un dólar más fuerte trae sus propios dolores de cabeza: inflación importada, fuga de capitales y depreciación monetaria.
Mientras tanto, la guerra con Irán y su impacto en los mercados energéticos aseguran que la dinámica inflacionaria global siga siendo impredecible. El mensaje de la Fed es claro: priorizará la estabilidad de precios por encima de la conveniencia política, pero el camino es irregular. Las tasas más altas frenan la demanda, pero también incrementan los costos de servicio de la deuda para gobiernos y corporaciones ya sobrecargados por años de dinero barato.
La conclusión
El aumento de tasas de la Fed es más que una decisión de política monetaria. Es una declaración sobre quién sostiene la correa en Washington. Trump quería un banco central complaciente. Obtuvo uno que acaba de subir las tasas: de manera unánime, definitiva y sin disculpas.
Warsh y el comité han trazado una línea. Si Trump la cruza, la acepta o la moldea con el tiempo definirá no solo el próximo capítulo de la política económica estadounidense, sino también la credibilidad de las instituciones americanas en el escenario global.
Por ahora, la Fed se mantiene en su carril. La pregunta es cuánto tiempo permanecerá despejado.