La apuesta por refrigeración de 5GW de LG eleva a Corea en la cadena
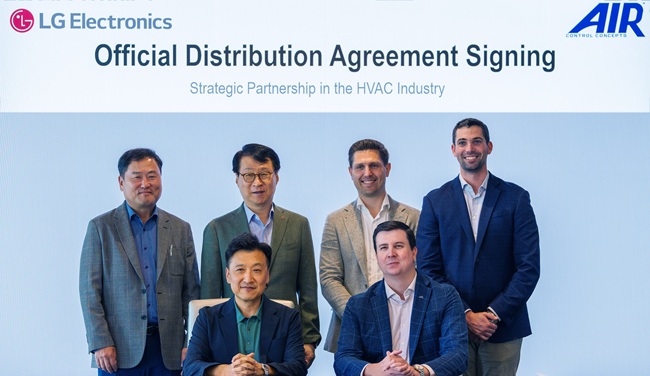
LG Electronics firmó un acuerdo de frío a largo plazo con la firma estadounidense AIR Control Concept para 5 GW de centros de datos de IA. La jugada refleja cómo las empresas coreanas se desplazan de componentes hacia infraestructura crítica.
El verdadero cuello de botella de la fiebre del oro en la IA no son los chips. Es el calor.
LG Electronics confirmó el 5 de octubre que firmó un acuerdo de suministro de enfriadores a largo plazo con AIR Control Concept, una plataforma de infraestructura norteamericana, para refrigerar centros de datos de IA que abarcan una capacidad combinada de 5 gigavatios. El contrato no se trata de suministrar componentes para atornillar a la máquina de otro. Se trata de controlar un nodo crítico en la capa física de la inteligencia artificial: la tubería que evita que los procesadores GPU se sobrecalienten.
Quien controle el enfriamiento controla el ritmo de despliegue. Esa es la clave estratégica detrás de este contrato, y es precisamente por eso que los detalles importan más que la cifra que apareció en los titulares.
AIR Control Concept no es un comprador pasivo
La contraparte merece una atención minuciosa. AIR Control Concept no es un revendedor ni una empresa comercial. Diseña, construye y presta servicios a centros de datos de inteligencia artificial en Estados Unidos y Canadá. Su filial, AIR Mission Critical, ejecuta proyectos de centros de datos a gran escala de principio a fin. Esto significa que LG queda vinculada a una relación con una firma que se sitúa en la intersección entre la construcción, la contratación pública y el servicio postventa: no se trata de una compra de equipos aislada.
AIR Control Concept ya ha entregado múltiples instalaciones de escala hyperscale en Virginia, Texas y Ohio. Su cartera de proyectos se extiende hasta 2028, lo que le otorga a la cartera de pedidos de LG un grado de visibilidad raro en la volátil cadena de suministro de semiconductores. El director ejecutivo de la compañía, Tom Keefe, ha descrito públicamente la alianza como un compromiso estructural multianual, no como una medida táctica de adquisiciones. Ese marco importa. Señala que LG está siendo incorporada en la fase de diseño, antes de que los planos se congelen y los proveedores queden blindados.
La cifra de 5 GW en contexto
La cifra de 5 GW resulta desconcertante cuando se contextualiza. Un centro de datos de IA moderno típico opera entre 50 y 100 megavatios. Este contrato, por tanto, cubre aproximadamente entre 50 y 100 instalaciones individuales. Se trata de un compromiso a escala de portafolio, no de un proyecto piloto. Para ponerlo en perspectiva, todo el mercado coreano de centros de datos —incluidas todas las instalaciones de nube, empresariales y perimetrales— suma aproximadamente 3 GW de capacidad actual. LG acaba de asegurar un solo contrato que supera su mercado doméstico por nearly dos a uno.
La distribución geográfica también es relevante. Aunque el contrato se estructura alrededor de activos en EE. UU. y Canadá, la ingeniería y la manufactura permanecen centradas en Corea del Sur. Las instalaciones de Incheon y Gumi de LG se están readaptando para la producción a alto volumen de enfriadores específicamente para esta cuenta. Esto significa que el valor agregado —investigación, desarrollo, mecanizado de precisión, control de calidad— permanece en territorio coreano incluso mientras la base instalada se expande por toda Norteamérica.
Hacia dónde va el dinero
El suministro inicial se centra en enfriadores, las máquinas que producen agua refrigerada que circula por circuitos de enfriamiento líquido para absorber el calor de los clústeres de GPU. LG planea ampliar la mezcla de suministro para incluir unidades de distribución de refrigerante, o CDUs, que dosifican y enrutan esa agua refrigerada a nivel de rack. Juntos, estos dos componentes forman la columna vertebral del enfriamiento líquido directo al chip, la arquitectura que la mayoría de los hiperscale están adoptando a medida que la densidad de potencia por rack supera los 100 kilovatios.
La señal financiera ya es contundente. LG reportó 600 mil millones de wones en ingresos por pedidos de soluciones de enfriamiento para centros de datos de IA solo en el primer semestre de 2026. Los pedidos acumulados del año completo se dirigen hacia los billones. La compañía ha fijado públicamente una meta de 1 billón de wones en ingresos del negocio de enfriadores para finales de 2027. Estas son cifras agresivas para una división que apenas existía como línea de ingresos independiente hace unos años.
Los márgenes en estos contratos son sustancialmente más altos que el negocio histórico de HVAC de LG. Los enfriadores industriales para centros de datos tienen márgenes brutos estimados entre el 25 % y el 30 %, en comparación con el 12 % y 15 % típico del enfriamiento de edificios comerciales. El cambio está remodelando el perfil de rentabilidad de LG Electronics incluso mientras reposiciona la identidad de mercado de la compañía.
El giro de infraestructura coreano
Este acuerdo marca un cambio que se viene gestando desde hace meses pero que rara vez se ha explicado con claridad. Samsung Electronics también está persiguiendo contratos de infraestructura para centros de datos a nivel global. Los fabricantes coreanos se están moviendo colectivamente de suministrar componentes discretos —chips de memoria, paneles de visualización, celdas de baterías— hacia sistemas integrados de instalaciones. La lógica es sencilla: cuando vendes el silicio que alimenta la IA, también debes vender los sistemas que mantienen ese silicio funcionando.
La ventaja que detienen las firmas coreanas es la disciplina manufacturera y la velocidad. China domina el hardware económico y los sistemas mecánicos básicos. Las empresas europeas como Liebherr y Stulz poseen una profunda herencia en HVAC pero una agilidad limitada en despliegues a escala de centro de datos. Las compañías coreanas se sitúan en el medio: capaces de manufactura de alta precisión a escala y lo suficientemente rápidas para cumplir con los plazos hiperacelerados de los desarrollos de IA. Esa posición es exactamente lo que los hiperscale necesitan ahora mismo.
Este giro también acarrea implicaciones de segundo orden para la economía coreana. La apuesta gubernamental por los semiconductores se ha centrado fuertemente en la fábrica de Georgia de TSMC y en la planta de Texas de Samsung. El contrato de enfriamiento representa una corriente paralela: una que exporta no solo el silicio, sino la infraestructura que lo hace viable. Si las firmas coreanas capturan una participación dominante en la gestión térmica de la IA, obtendrán un apalancamiento que se extiende mucho más allá de su base de clientes inmediata. Los hiperscale en otras regiones sentirán la presión de alinearse con las cadenas de suministro coreanas simplemente porque no existe alternativa equivalente en escala.
Resiliencia de la cadena de suministro y el factor China
Una dimensión silenciosa pero consecuencial de este acuerdo involucra el riesgo de desacoplamiento. Durante años, los hiperscale occidentales confiaron en fabricantes chinos de HVAC para soluciones de enfriamiento rentables. Esa dependencia se ha erosionado marcadamente a medida que las tensiones geopolíticas se han intensificado. Las firmas chinas aún ofrecen precios unitarios menores, pero su historial de fiabilidad en entornos críticos permanece sin demostrar a escala de 5 GW. Más crítico aún: sus redes de servicio y repuestos fuera de Asia son tenues.
La entrada de LG colma ese vacío. La compañía aporta una presencia de servicio global —equipos de mantenimiento en Dallas, Atlanta, Chicago y Toronto— que los competidores chinos no pueden igualar. Para un hiperscale, esa presencia no es un extra deseable. Es un prerrequisito. Una falla de un enfriador durante picos de carga de inferencia puede derivar en millones en ingresos perdidos en cuestión de horas. Los equipos de adquisición ahora priorizan la certeza de la cadena de suministro sobre el ahorro por costo unitario, y LG está posicionada para capturar esa prima.
Quién gana, quién pierde
Los hiperscale ganan de inmediato. Nvidia, Google y Microsoft compiten por desplegar clústeres de GPU que empujan los límites térmicos del enfriamiento por aire tradicional. Cada mes de retraso en el despliegue cuesta millones en ingresos de inferencia no realizados. Un proveedor fiable de enfriadores a gran escala acorta ese plazo.
LG gana al establecer una posición adhesiva en la pila de infraestructura. Los sistemas de enfriamiento tienen vidas útiles largas: de 15 a 20 años. Una vez que un centro de datos se diseña en torno a una arquitectura específica de enfriadores y CDUs, los costos de cambio son enormes. Este es un negocio de relaciones, y el contrato de 5 GW asegura esa relación durante años.
Los proveedores tradicionales europeos de enfriamiento pierden terreno. Las compañías que han dominado el mercado térmico de centros de datos durante dos décadas están siendo dejando de lado en la etapa de adquisiciones. La brecha se ensancha con rapidez. Los fabricantes chinos de HVAC carecen del historial de fiabilidad y la red de servicio global que los hiperscale exigen a esta escala.
Implicaciones laborales y de capacidades
El acuerdo también conlleva implicaciones en empleo que van mucho más allá de los equipos de ingeniería de LG. Construir y dar servicio a 5 GW de infraestructura de enfriamiento requiere a miles de técnicos, ingenieros de puesta en marcha y gestores de ciclo de vida en toda Norteamérica. LG ha señalado su intención de localizar parte de su fuerza laboral de servicio mediante alianzas con colegios técnicos y programas de formación profesional en regiones clave de despliegue. Ese enfoque refleja la estrategia que utilizaron las firmas japonesas y alemanas para incrustarse en los ecosistemas industriales occidentales durante las décadas de 1980 y 1990.
El efecto a largo plazo podría ser un círculo virtuoso autocumplido: la experiencia local reduce los tiempos de respuesta en el servicio, lo que mejora la satisfacción del cliente, lo que impulsa nuevas ganancias contractuales. Las firmas coreanas que inviertan temprano en este ciclo acumularán conocimiento institucional difícil de replicar para los recién llegados.
Qué sigue
Observemos tres desarrollos en los próximos doce meses. Primero, si LG amplía esta alianza más allá de los enfriadores hacia el diseño completo de circuitos de enfriamiento líquido: no solo suministrando equipos, sino diseñando toda la arquitectura térmica. Segundo, si AIR Control Concept firma a proveedores coreanos adicionales a medida que las restricciones de capacidad se ajustan. Tercero, si Samsung responde con un contrato de infraestructura competitivo de escala similar, lo cual señalaría una guerra de ofertas coreana a plena escala por contratos de instalaciones de IA.
El mercado de enfriamiento para centros de datos de IA proyecta crecer a una tasa anual compuesta superior al 30 % hasta 2030. El contrato de 5 GW de LG es un pie de entrada temprano en un mercado que valerá decenas de billones de dólares. La pregunta ya no es si las firmas coreanas competirán en infraestructura de IA. Es cuánto podrán capturar antes de que la ventana se cierre, y si podrán transformar una identidad de suministrador de componentes en algo mucho más duradero: la propiedad de infraestructura.