El debate sobre el alivio de la deuda en Francia podría transformar el capitalismo global
La propuesta de 'cancelación de deuda' de Jean-Luc Mélenchon en Francia representa un desafío ideológico creciente contra las normas de deuda soberana. Si los países acreedores comienzan a considerar la riqueza privada como susceptible de confiscación durante las crisis, las consecuencias se extenderían mucho más allá de Europa.
La idea que lo cambia todo
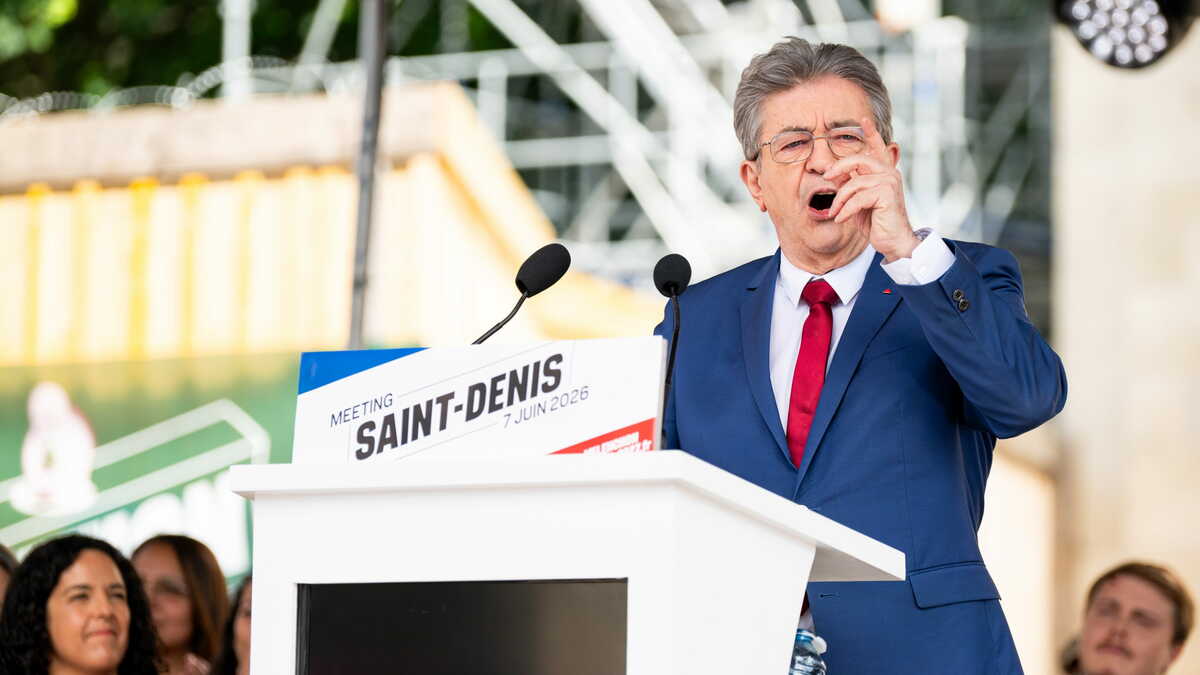
Jean-Luc Mélenchon no compete con una plataforma de modestos ajustes fiscales. El líder de La France Insoumise, o “Francia Insumisa”, ha colocado el cancelación de la deuda en el centro de su candidatura presidencial —un movimiento que desafía directamente el suposto fundamental del capitalismo moderno: que la propiedad privada es inviolable.
Esta no es una propuesta económica marginal disfrazada de lenguaje radical. Es una verdadera cuestión ideológica sobre qué ocurre cuando el Estado enfrenta una crisis existencial. Si un gobierno puede cancelar la deuda soberana, ¿también puede meterse en los bolsillos de sus propios ciudadanos y confiscar lo que poseen para pagar por la supervivencia? La respuesta, como Francia está debatiendo en silencio, podría reescribir el contrato social de maneras que los inversores globales apenas empiezan a comprender.
El precedente legal ya existe
El argumento de Mélenchon se basa en un fundamento legal que existe en múltiples constituciones e instrumentos internacionales, y que corta por ambos lados. El artículo 17 de la Declaración Universal de los Derechos Humanos reconoce el derecho a poseer propiedad. Pero no declara que ese derecho sea absoluto.
La Constitución de Japón es ilustrativa aquí. El artículo 29, párrafo 1, garantiza que los derechos de propiedad no serán violados. El párrafo 3 los califica inmediatamente: la propiedad privada puede expropiarse para uso público con justa compensación. La existencia de la excepción es la historia. Un Estado que puede redefinir “justa compensación” durante una crisis ha creado, en efecto, una salida lateral hacia la confiscación.
La lógica es nítida: los derechos de propiedad existen porque el Estado los hace cumplir. Cuando el Estado enfrenta la ruina, puede suspender su propio mecanismo de ejecución. La propiedad nunca fue verdaderamente segura; siempre estuvo condicionada a la voluntad política.
Esto no es teoría abstracta. Resuena a través de la historia. Los decretos de emergencia que cancelan deudas se remontan a la antigua Mesopotamia. Los precedentes modernos incluyen la default argentina de 2001, que borró aproximadamente $100 mil millones en obligaciones soberanas, y la reestructuración de la deuda griega de 2012 que imponía una pérdida nominal del 53 % a los tenedores privados de bonos. Cada vez, el mercado reaccionó con shock y horror. Cada vez, la alternativa —el colapso total del Estado— resultó más aterrorizante.
Por qué Francia importa ahora
Francia lleva un peso particular en este debate porque se asienta en la falla entre la ortodoxia fiscal y la conmoción política. La deuda pública del país supera el 110 % del PIB. Los pagos de intereses consumen una proporción cada vez mayor del presupuesto. El centro político ha sido vaciado. Y un candidato como Mélenchon, que enmarca la cancelación de la deuda como restitución moral en lugar de temeridad económica, está ganando tracción creíble.
El Banco Central Europeo ha operado largamente bajo el supuesto de que los miembros centrales de la eurozona jamás permitirían que sus gobiernos entraran en default. Ese supuesto ahora se está poniendo a prueba desde la izquierda, no desde las franjas populistas del sur de Europa sino desde un país cuya tradición constitucional está profundamente arraigada en el orden de posguerra. Si Francia considera la cancelación de la deuda como una opción de política seria, la credibilidad de cada bono sostenido por inversores extranjeros en París se vuelve condicional a los resultados electorales.
Quiénes ganan. Quiénes pierden.
Los ganadores de un marco creíble de cancelación de deuda son claros: hogares solventes y pequeñas empresas atrapadas en una economía de alta deuda, generaciones más jóvenes cargadas por obligaciones fiscales heredadas, y gobiernos que buscan espacio fiscal sin subir impuestos. Los perdedores son igualmente evidentes: tenedores de bonos, fondos de pensiones, compañías de seguros y cualquier inversor que considerara la deuda francesa como libre de riesgo. Los tenedores transfronterizos, incluidos inversores institucionales japoneses y bancos alemanes con exposición francesa, enfrentan pérdidas directas si la reestructuración impone recortes a los acreedores privados.
Pero el perdedor más profundo es el concepto de estado de derecho mismo, al menos tal como lo entienden los inversores. Los derechos de propiedad no son una fuerza natural. Son una garantía política. Cuando esa garantía se vuelve negociable, cada bono soberano del mundo carga una nueva variable: la disposición de un electorado a confiscar riqueza en una crisis.
Las ondas más allá de Europa
Las propias dinámicas de deuda de Japón hacen este debate incómodamente relevante. La deuda pública de Japón se sitúa en más del 250 % del PIB, la más elevada entre las economías avanzadas. Sus acreedores son abrumadoramente domésticos: el Banco de Japón, los bancos japoneses y los fondos de pensiones japoneses. El riesgo de un escenario al estilo Mélenchon en Japón es menor, precisamente porque la deuda se sostiene en casa. Pero el precedente importa. Si Francia normaliza la idea de que las democracias pueden cancelar deudas e intervenirse activos, la barrera psicológica que protege a los bonos del gobierno japonés se debilita, no porque los inversores japoneses enfrentaran confiscación al estilo francés, sino porque la narrativa global sobre el riesgo soberano se desplaza.
Los mercados emergentes con grandes deudas externas denominadas en monedas extranjeras enfrentan un cálculo diferente. Una ola de cancelación de deuda en Europa podría alentar demandas paralelas en otros lugares —en América Latina, en África, en Asia— transformando un debate político regional en un impulso global de reestructuración.
Qué pasa después
Mélenchon no tiene garantizada la victoria. Las elecciones presidenciales francesas han demostrado ser impredecibles. Pero el hecho de que la cancelación de la deuda sea ahora un tema de campaña mainstream, discutido en términos económicos serios en lugar de desestimado como fantasía, señala una realineación. La próxima década de política europea probablemente verá a más candidatos probando la frontera entre responsabilidad fiscal y revuelta fiscal.
Los inversores deberían valorar tres escenarios: primero, una Francia donde Mélenchon o un candidato similar gana e intenta la reestructuración, creando caos de mercado inmediato y batallas legales con el Tribunal de Justicia Europeo; segundo, una Francia donde la idea sobrevive políticamente aunque la política no, manteniendo un premio por riesgo persistente en los bonos franceses; y tercero, una Europa donde otras naciones adoptan estrategias de reestructuración preemptiva para evitar los peores desenlaces, normalizando gradualmente los recortes a acreedores privados.
Ninguno de estos escenarios está garantizado. Todos son posibles. Y el hilo común es que el consenso de posguerra, de que la deuda soberana en el corazón de Europa era efectivamente sin riesgo, ya no opera bajo la superficie del discurso político. Se está debatiendo abiertamente, en campañas presidenciales, en revistas jurídicas y en el tipo de revista económica que planteó la pregunta que la plataforma de Mélenchon vuelve imposible de ignorar: ¿qué le ocurre al capitalismo cuando el Estado decide que la propiedad privada ya no es sagrada?
La respuesta determinará no solo el futuro de Francia, sino la fijación de precios de la deuda en todo el mundo.