La trampa fiscal de Francia: protestas y mercados
Francia se encuentra atrapada entre calles que exigen gasto y mercados que exigen austeridad, creando una trampa fiscal que amenaza no solo al país sino a toda la zona euro.
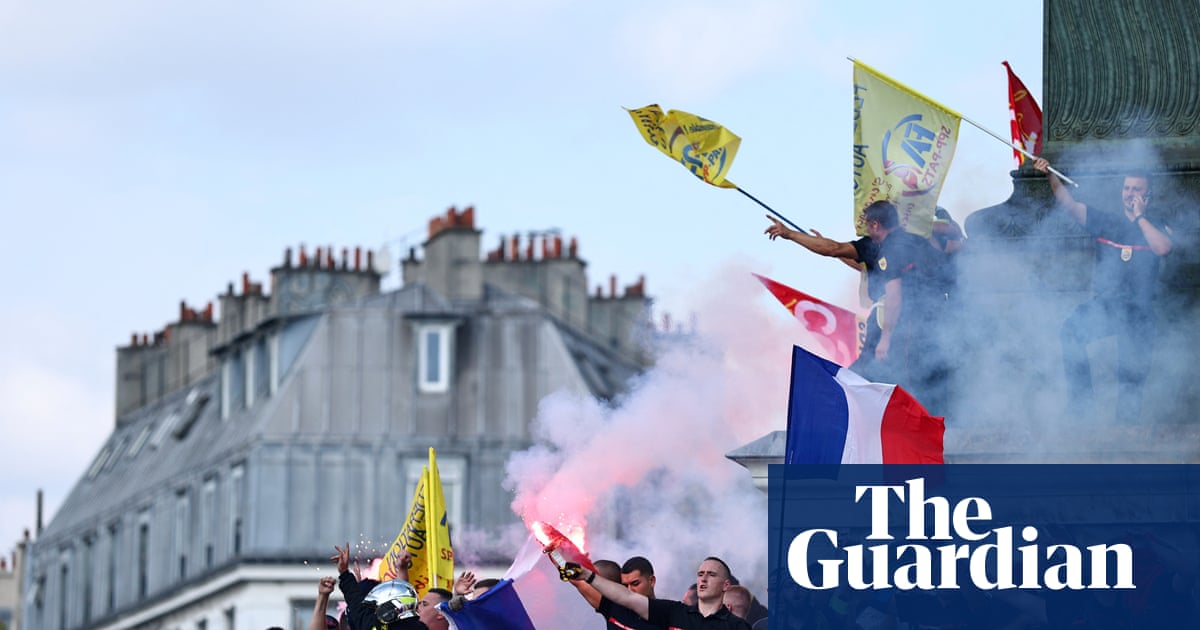
La calle y los vigilantes del bono
Francia está aprendiendo que la democracia y los mercados no siempre se dan la mano.
Estudiantes y trabajadores han vuelto a bloquear carreteras. Demandan gasto público —en escuelas, en enfermeras, en jueces—. Las mismas demandas que llenaron las calles de los chalecos amarillos hace ocho años han regresado, más afiladas y mejor organizadas.
Al mismo tiempo, los mercados de bonos hacen lo que los mercados de bonos hacen: están precionando el riesgo de que Francia no pueda pagar su salida de esta situación.
El rendimiento de los bonos franceses a diez años alcanzó casi el 5 % la semana pasada —el nivel más alto desde julio de 2002—. Los inversores japoneses, tradicionalmente entre los compradores más fiables de Francia, han estado vendiendo. Encontraron mejores rendimientos en casa. Eso dejó los costes de endeudamiento francés expuestos y solos.
Esto no es un ciclo alcista y bajista pasajero. Es una trampa estructural, y apunta a algo más profundo sobre la política europea.
Los números son malos, pero no lo cuentan todo
La ratio deuda-PIB de Francia alcanzó el 115,6 % en 2025. El déficit presupuestario fue del 5,1 %. Para ponerlo en perspectiva, el Reino Unido se situaba en un 94,3 % de deuda y un 4,3 % de déficit. El canciller británico, John Healey, prevé una reducción del déficit. El ministro de Finanzas francés, Roland Lescure, ha prometido seguir el mismo camino —tras un aumento al 5,4 % este año—, pero no ha ofrecido detalles sobre cómo.
La economía francesa no carece de fortalezas. Los precios de la electricidad son más bajos que en la mayoría de los vecinos. La infraestructura es sólida. Las escuelas reciben más financiación que el promedio de la OCDE.
Nada de eso importa mucho cuando la reforma de las pensiones —que elevaba la edad de jubilación de 62 a 64 años— se estancó en los 62 años y nueve meses. Los ahorros nunca llegaron. El crecimiento sigue atrapado. Y la clase política no ofrece ninguna respuesta coherente.
Todos quieren algo distinto
El verdadero rompecabezas no son los números. Es la política.
Marine Le Pen, favorita para las elecciones presidenciales del próximo año, quiere devolver la edad de jubilación a los 62 años. También quiere un freno a la deuda mediante referéndum. Desea más enfermeras, maestros, policías y jueces. Se ha convertido, a su manera, en una halcón fiscal improbable —una postura que no tiene sentido para quien recuerde el pasado gastador y populista del Frente Nacional.
Jean-Luc Mélenchon, líder de Francia Insumisa, quiere lo contrario: más gasto, más inversión pública, sin austeridad. Su segunda vuelta contra Le Pen es ahora el escenario que más aterra a los mercados.
Antonio Fatas, profesor de economía en Insead, lo dijo con claridad: «Me estoy entrando en pánico». Añadió que demasiados partidos políticos parecen desear una crisis, creyendo que mejorará sus votos.
Esa es la trampa. Ningún partido importante puede entregar el gasto que exigen los manifestantes y la disciplina fiscal que requieren los mercados. Cada coalición que pudiera formarse el próximo año contiene esa contradicción en su centro.
Demasiado grande para salvar
La frase más impactante que ha surgido de este debate proviene de Paul Krugman. Francia, dijo, puede haber cruzado la línea de «demasiado grande para fallar» a «demasiado grande para salvar».
Un rescate sería enormemente costoso. El Banco Central Europeo podría montar una operación de salvamento, pero es probable que Francia exija apoyo incondicional, y las normas del BCE exigen condiciones. Las cuentas no cuadrán en ningún caso.
Erik Britton, director de Fathom Consulting, estima que una presidencia de Le Pen conlleva aproximadamente un riesgo del 20 % de un Frexit. Una presidencia de Mélenchon comporta un riesgo aún mayor, aunque uno que los mercados encuentran más difícil de precionar porque proviene de la izquierda y no de la derecha.
«Allá donde va Francia, la zona euro como conjunto tiende a seguir», dijo Britton. Si Francia vuelve a poner a prueba el euro, los rendimientos de los bonos podrían dispararse en toda la unión —excepto en Alemania, que se beneficiaría de la huida hacia la seguridad—.
Ese es el riesgo de contagio que mantiene despiertos a los ministros de Finanzas de la zona euro y a los funcionarios del BCE. Varios de ellos habrían hecho representaciones al gobierno francés, instándolo a presentar una fórmula presupuestaria que pueda contar con mayoría parlamentaria y satisfaga a los principales prestamistas.
Sin presupuesto, Francia se enfrenta a sí misma. Y si los operadores rechazan los bonos franceses sin un premio adecuado, la incumplimiento se convierte en una posibilidad real.
Quién gana, quién pierde
La inversión empresarial ya está pagando el precio. Una encuesta de Medef, la mayor federación de empleadores de Francia, reveló que el 82 % de las empresas son pesimistas sobre la política económica del próximo gobierno. Dos tercios dijeron que su negocio se volvería vulnerable o iría a la bancarrota si la política permanecía bloqueada durante cinco años.
Los trabajadores y estudiantes en las calles pierden porque sus demandas son inasequibles bajo las condiciones actuales de mercado. Los mercados pierden porque la inestabilidad de Francia encarece el coste de endeudamiento para todos en la zona euro. El BCE pierde credibilidad porque no puede ayudar sin romper sus propias normas. Los políticos pierden porque nadie puede ofrecer una respuesta convincente.
El posible ganador es el vigilante del bono —el operador que prueba cada mercado en busca de debilidades antes de lanzar un ataque a fondo. Albert Edwards de Société Générale señaló que Francia está actualmente bajo la mira, pero el foco podría desplazar el próximo mes a Japón, el Reino Unido o Estados Unidos. Estos operadores no escogen bandos. Encuentran el eslabón más débil.
Qué viene después
Francia tendrá que hacer ajustes dolorosos para restaurar la sanidad fiscal. Italia, España y Grecia lo hicieron hace una década, saliendo más fuertes al otro lado. La cuestión es si Francia puede soportar el dolor político sin fracturar el euro.
Emmanuel Macron contempla su salida en 2027. Deja un país demasiado grande para permitir que caiga y demasiado dividido para arreglarse a sí mismo.
Las calles volverán si llegan los recortes de gasto. Volverán si nada cambia. Los vigilantes del bono seguirán probando. Y Europa observará si la segunda economía más grande de la zona euro puede navegar un camino que ningún político parece capaz de trazar.
Esa es la verdadera historia aquí. No solo la deuda de Francia. La incapacidad de Francia para responder a la pregunta que enfrenta cada democracia endeudada hoy: ¿cómo financias las promesas que has hecho cuando los mercados ya no están dispuestos a prestar?