法国的财政陷阱:当抗议者与债券市场都获胜
法国被困于街头要求支出与市场的财政紧缩之间,形成一种威胁自身乃至整个欧元区的财政陷阱。
街道与债券看门人
法国正在认清,民主与市场并不总是握手言和。
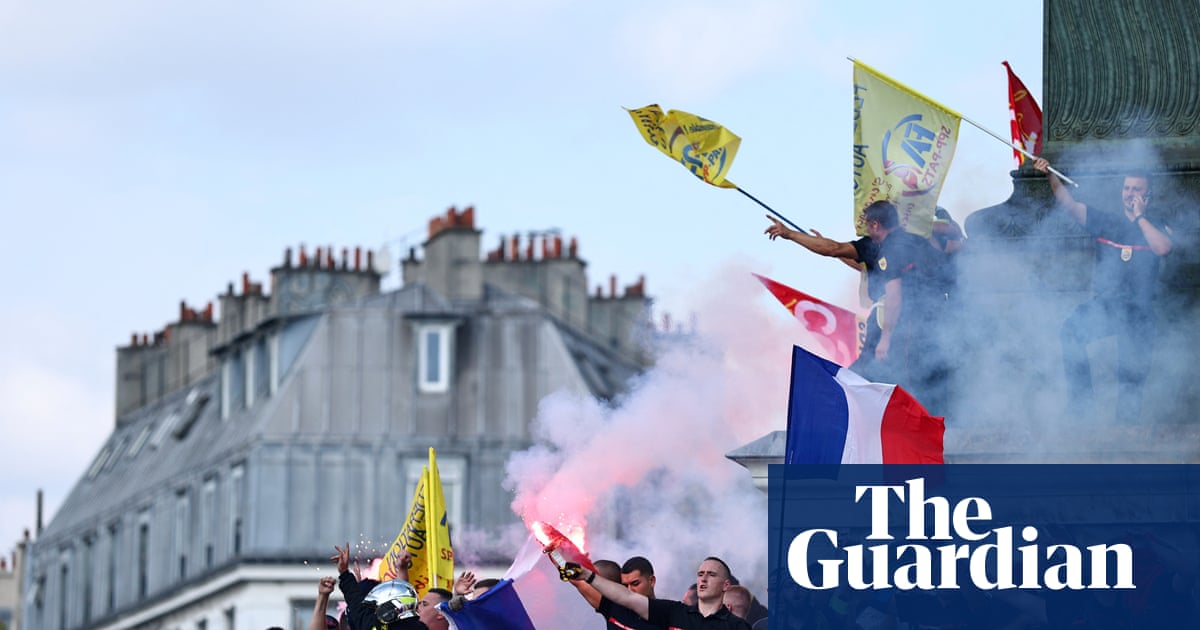
学生和工人再次封锁了道路。他们要求增加支出——为学校、为护士、为法官。八年前让黄马甲走上街头的同样诉求再次浮现,而且更尖锐、更有组织。
与此同时,债券市场正在做它该做的事:为法国无法靠借债脱困的风险定价。
上周,法国10年期债券收益率触及近5%——自2002年7月以来最高。日本投资者历来是法国最可靠的买家之一,如今却在卖出。他们在国内找到了更高回报。这让法国的融资成本暴露无遗,孤立无援。
这不是常规的经济衰退。它是一个结构性陷阱,指向欧洲政治更深层的问题。
数字很糟,但并非全部真相
法国2025年的债务占GDP比重为115.6%。预算赤字达5.1%。作为对比,英国的债务/GDP为94.3%,赤字为4.3%。英国财政大臣约翰·希利预计将削减赤字。法国财政部长罗兰·莱斯屈尔已承诺跟进——在本年升至5.4%之后——但未提供任何具体方案细节。
法国经济并非没有优势。电价低于多数邻国。基础设施稳固。学校经费优于经合组织平均水平。
但这些都没什么用,因为养老金改革——将退休年龄从62岁提高到64岁——停滞在62岁零9个月。储蓄从未到位。增长依然停滞。而政治精英层拿不出连贯的答案。
各方想要的各不相同
真正的难题不在数字,而在政治。
玛丽娜·勒庞是明年总统大选的领跑者,她想把退休年龄降回62岁,还想通过全民公决设立债务刹车,她要求增加护士、教师、警察和法官的名额。她在某种程度上成了一个不合时宜的财政鹰派——任何还记得国民联盟民粹主义开支历史的人都觉得这种立场说不通。
让-吕克·梅朗雄领导的“不屈法国”则走向相反方向:更多支出、更多公共投资、绝不紧缩。他与勒庞的第二轮对决已成为当前令市场最恐惧的情景。
巴黎IAE商学院经济学教授安东尼奥·法塔斯直言:“我很恐慌。”他补充说,太多政党似乎都在渴望危机,相信那会提升自己的选票。
这正是陷阱所在。没有任何主要政党能同时兑现抗议者要求的支出和市场要求的财政纪律。任何可能于明年形成的联盟,其核心都带着这一矛盾。
大到不能救
这场辩论中出现的最引人注目的措辞来自保罗·克鲁格曼。他说,法国可能已经从“太大而不能倒”迈过了“太大而不能救”的界线。
救助将代价高昂。欧洲央行可以发起救援,但法国很可能要求无条件支持——而央行的规则附有条件。两条路都算不过来账。
Fathom咨询公司董事埃里克·布里顿估计,勒庞当选总统大约有20%的风险导致“佛脱欧”。梅朗雄当选的风险更高,但由于来自左翼而非右翼,市场更难为此定价。
“法国往哪里去,整个欧元区往往就跟着往哪里去,”布里顿说。如果法国再次测试欧元区,债券收益率可能在整个欧元区飙升——除了德国,德国将从避险资金涌入中受益。
正是这种溢出风险让欧元区各国财长和欧洲央行官员辗转反侧。据报道,多人已直接向法国政府表达关切,敦促法国拿出一套能在议会获得多数、同时让主要债权方满意的花钱方案。
没有预算,法国只能独自面对。如果交易员在无风险溢价的情况下抵制法国债券,违约就将成为现实可能。
谁赢,谁输
商业投资已经在付出代价。法国最大雇主联合会梅德富的一项调查显示,82%的企业对下一届政府的经济政策持悲观态度。三分之二的企业表示,如果政策僵局持续五年,它们的业务将变得脆弱甚至破产。
走上街头的工人和学生输了,因为他们的诉求在当前市场条件下根本负担不起。市场输了,因为法国的不稳定推高了整个欧元区的融资成本。欧洲央行输掉了信誉,因为它无法在不违反自身规则的前提下出手相助。政治家输了,因为没人能给出一个令人信服的答案。
唯一的潜在赢家是债券看门人——那些在发动全面进攻前先逐个测试市场弱点的交易员。法国兴业银行的阿尔贝·爱德华兹指出,法国目前正中靶心,但焦点下个月可能转向日本、英国或美国。这些交易员不选边站,他们只寻找最薄弱环节。
接下来会怎样
法国将不得不做出痛苦调整,恢复财政理性。意大利、西班牙和希腊在十年前就这样做过,最终挺了过来并更强。问题在于,法国能否在不撕裂欧元区的前提下承受这种政治痛苦。
埃马纽埃尔·马克龙正在盘算2027年离任。他留下的是一个大到不能任其倒塌、又分裂到无法自我修复的国家。
如果削减支出,街道会再次涌满人群。如果什么都不变,街道也会再次涌满人群。债券看门人会继续测试。而欧洲将注视着欧元区第二大经济体能否走出一条没有任何政客似乎能画出来的路。
这才是真正的故事。不只是法国的债务。而是法国无法回答每个负债民主国家当下都在面临的这个问题:当市场不再愿意出借时,你该如何为已做出的承诺买单?